
Asinagi_Abek
2026.04.24.
오늘도 어김없이 아무 사진이나 올리고 시작합니다.
QuantWheel 이라는 사이트인데, GEX를 무려 무료로 볼 수 있다. 원래는 x에서 찾아서 봤었는데 덕분에 유료결제를 아끼게 됐다.
블로그 글을 꾸준히 올려야한다고 다짐한지 어언 일주일 째.
생각보다 이야기 보따리 속 내용들이 이제와서 보니 생각보다 수준이 그리 높지 않아서 풀기 조금 부끄러워 졌다.
심지어 와 이건 진짜 나만 생각한게 아닐까? 싶은 생각들도 블로그 "모소밤부"님이 자꾸 먼저 올려버리시니 올리기가 어려운 부분이 있다.
https://blog.naver.com/bambooinvesting/224257715375
결정사의 등급표는 다가올 시대를 그리지 못한다
서울 서초구 반포동. 국내 최고가 아파트 중 하나인 래미안원베일리. 그 근처에 결혼정보회사가 하나 문을 ...
blog.naver.com
모소밤부님 바이럴을 잠깐 하자면, 좀 이것저것 얘기하시는 분인데, 내가 생각했던 것들이 겹치는 부분이 많아서 마치 챗지피티가 내 생각을 정리해주는 느낌으로 보는 분 중 하나이다.
"그냥 너도 똑같은 주제로 얘기하면 되는거 아니냐?"할 수 있지만, 그 내용의 깊이가 다르다. 나의 역발상 수준의 깊이가 달라서, 방향은 같아서 일정 부분까진 동일한데, 끝까지 가면 이분이 항상 더 깊게 얘기했다.
나는 누군가의 글을 베끼고 싶지 않다. 내가 그분의 글을 보고 글을 쓴게 아니더라도, 내용이 겹친다면 보는 사람 입장에선 아무래도 그게 그거라서 심지어 수준 차이 까지 나버리니,,, 그냥 안하고 있다.
그래서 그냥 이 블로그는 내 기록용 블로그로 남겨둘 것 같다. 글은 꾸준히 써야 느는 것도 있고 하니 말이다.
드디어 본론이다. 오늘 할 얘기는 내가 보는 모니터링 지표들이다. 세상엔 엄청나게 많은 경제지표가 있다. 그리고, 이를 따로 또 모아서 회귀 분석이나 시계열을 돌리시는 MBA 분들이 계신다.
요즘 뭐 ai로 일변수까지는 회귀분석이 비전공자도 가능하고, 시계열도 그리 어렵지 않다. 특히나 파이썬 같은 언어를 할 줄 안다면, 난이도는 더 쉬워진다. 물론 파이썬은 분석 자체는 쉬운데 시각화가 약간 곤란하다.
하지만 일단 분석을 돌리기 전에, 본인이 주로 모니터링하는 지표가 있어야, 그 지표를 통해 분석을 돌리든 인사이트를 발굴하든 할 것이다. 그래서 오늘은 내가 보는 여러가지 경제지표 중에 통화정책(몬테리 폴리시)쪽 부분을 다뤄보려고 한다.
오늘은 내용이 길 가능성이 높다. 나도 모든 막 계획하고 글을 쓰는 타입이 아니라, 분량 조절이 어렵다.
일단 연방준비제도(Fed) 쪽 지표를 이야기 해보려고 한다. 이름부터 '통화정책'이라서 연준이 이 분야에서는 안 낄 곳이 없다. 다만 연준에서 발표하는 자료와, 연준이 통화정책을 결정할 때 보는 지표로 나누어서 이야기 하려고 한다.
출처 : fred. 여담이지만 설명은 FFR인데 사진은 EFRR을 가지고 왔다.
FFR(Federal Funds Rate:기준 금리)
투자자들 사이에서는 기준 금리 안들어본 사람이 있을 성싶다.
다만 이것에 대해서 자세히 아는 사람은 잘 없는 것 같다. 시장의 기초가 되는 금리 정도로 이해하는 사람들이 많을 것이다. 틀린 설명은 아니다.
정확히는 연준의 목표금리이다. 은행 간 지급준비금의 하루짜리 대출의 적용되는 단기 금리의 목표인데, 이렇게 말하면 어려우니까 쉬운 설명을 조금 해보겠다.
EFFR(실효연방기금금리, Effective Federal Funds Rate)이라는게 있다. 이게 뭐냐면 은행들끼리 돈을 하루하루 잠깐 빌려주거나 빌려올 때 쓰이는 무담보대출의 가중평균(Weighted Average)금리이다. 가중평균이라는 어려운 단어는 신경 쓰지 말고, "무담보대출의 금리"라는 것에 집중하자.
EFFR이 목표금리 사이에서 움직이도록 연준이 단기금융시장을 관리한다.
*참고로, 단기금융시장이란, 하룻밤짜리 대출을 빌려주고 갚는 시장을 이야기한다. 쉽게 설명하면 조금씩 비는 금액을 조금 남는 금액을 가진 은행에게서 서로서로 빌려주고 갚는 시장이다.
연준은 EFFR이 기준금리 안에서 움직이도록 "강제"하지 않는다. 자본시장의 논리대로 effr이 기준금리 안에서 움직이도록 관리한다.
은행들은 effr의 금리만큼 자금을 조달해서, 회사나 개인에게 빌려준다. 당연히 은행은 이자를 더 붙여서 수익을 번다. 이게 은행의 수익구조고, 신용창출이다. 대신 은행은 회사나 개인의 디폴트(파산) 리스크를 부담한다.
그래서 기준금리가 중요한거다. 실효금리(effr)은 기준금리(ffr)안에서 움직일 것이고, 은행은 그것보다 더 싸게 빌려주진 "절.대."아닐 것이기에, 일종의 대출이자의 하한선이 된다.
당연하게도, 이자가 싸지면 대출이 더 잘 일어나고, 유동성이 공급되고, 뭐시기 경제가 좋아진다. 대신 인플레가 오를수도 있다는 고리따분한 얘기는 여기서 더 하지 않겠다.
기준금리를 설명하려다 effr까지 설명해버렸는데, 사실 단기금융시장 금리가 여기서부터 시작이라 시작은 effr이 맞다.
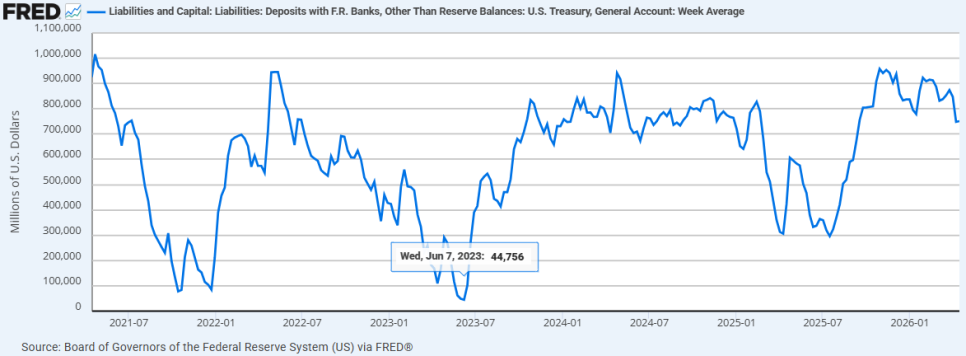
출처 : fred
IORB(Interest on Reserve Balances)
한국어로 뭐라하는지 모르겠다. 핑프가 아니라, 보통 그냥 아이오알비라고 읽는거 같다. 지준이자?지준금리?
상업은행은 연준에다가 예치금을 보관 해 둔다. 이를 통해 은행이 대출을 하거나 대출을 해오며, 이를 "지급준비금"이라고 한다. 아마도.
지급준비금은 은행이 대출을 해줄 때, 필요한 금액을 말한다. 개인에게 100달러 빌려주려면, 지준율이 10일때, 은행은 반드시 10달러를 연준에 예치하고 있어야만 대출이 가능하다. 이는 BIS에서 바젤이라는 액트에 의해 정해졌다.
2008년 GFS이후로 바젤이 처음 생겨났고, 대충 은행이 대출 막 하고 그러지 말라고 규제하는 거다. 규제 중 하나가 지준금 시스템이며, 이 지준금에 대한 이자가 바로 IORR이라는 필수지준금리라는 것이였고, 이를 초과하는 이자에 대해서 IOER(초과지준금리)라는 것을 줬다. 당연하게도 필수지준금리보다 초과지준금리는 굳이 예치할 필요없는 데도 예치한 금액이므로 금리를 더 쳐 줬다.
2021년 7월에 두 지준금리가 합쳐지며 IORB로 재탄생했다. IORB는 초과하든 필수든 그냥 상관없이 연준에 상업은행이 예치한 금액에 대한 이자를 말한다. 이는 기준금리의 상한이 된다.
왜냐? 연준은 제일 안전한, 사실상 무위험의 은행인데, 여기서 다른 은행보다 이자를 더 쳐준다면? 당연히 연준에 예치한다. 더 정확히는 은행에서 그 이상의 금리로 빌려주지 않는다.
그래서 기준금리의 상단을 조절할 때, 쓰이는 도구가 IORB이다.
RRP(Reverse Repurchase Agreement, 역레포 금리)
Repo는 Repurchase의 약자로, 환매조건부채권이라고 단기금융시장에서 제일 중요한 요소이다. 물론 이건 역환매조건부채권이다.
연준도 비은행 금융기관에서 하룻밤 정도 자금을 빌린다. 정확히는 연준은 사실 쓸 데가 없어서, 빌릴 이유는 없다. 하지만 비은행 금융기관이 어쩌다가 남는 돈이 생기면, 노는 돈이 생기니 그냥 가지고 있지 않고 연준에 돈을 빌려주고 이자를 받는다.
IORB는 기준금리의 상한이 된다면, RRP는 기준금리의 하한이 된다. 비은행 금융기관은 하룻동안 노는 돈을 맡겨서 이자를 받아서 좋고, 연준은 기준금리의 하한을 만들 수 있어서 좋고. 그런느낌이다.
여기다가 예치하면 사실상 무위험 수익을 얻으니까, EFFR이 RRP아래로 떨어지지 않는다.
여기서 나도 헷갈렸고, 이글을 보고있는 독자도 헷갈릴 포인트를 하나 짚고 가겠다.
아니, IORB도 RRP도 결국은 연준에 예치한 자금에 대한 이자인데, 어떻게 둘이 실효금리를 조절할 수 있는거지?
둘이 똑같은거 아닌가?
둘의 성격이 약간 다르다.
은행은 일단 IORB에 예치하는게 무조건 낫다. 당연히 rrp보단 금리를 잘 쳐주니까. 그리고 rrp에 예치한다고 한들, 지급준비금으로써 쓸 수 가 없다. 즉, 이 돈을 통해 누구에게 빌려줄 수 가 없어서, 자본이득을 볼 수 가 없다.
그리고 무엇보다, 이계좌에 "은행"만 예치할 수 있다. MMF같이 RRP의 주 고객인 비금융 금융기관은 이자가 더 높은 지준금 계좌에 예치하고 싶어도 예치할 수가 없다.
RRP는 사실상 채권을 거래하는 거라서, 돈이 묶인다. 그냥 남는 돈 보관하는 그런 곳이라고 생각하면 된다.
RRP 3.60% (MMF) < EFFR 3.64% (은행간) < IORB 3.65% (은행)
이것은 26년 4월의 기준금리 예시이다. FFR이 3.6%~3.65% 범위이고, 당연하게도 rrp는 3.6%, iorb는 3.65%이다. effr은 3.64%라는 기준금리 범위 안에서 잘 관리되고 있는 모습이다. 참고로, 일반적인 경우이고, 종종 이 금리가 범위 안에서 놀지 않을 때가 있다. 이를 굉장히 조심해야한다.
물론 effr은 거의 모든 경우에 잘 관리된다. 문제는 후술할 sofr..,,,
출처 : fred. 이친구는 앞에 있는 애들보다 변동이 좀 있다.
SOFR(Secured Overnight Financing Rate)
담보부 리포시장의 하룻밤 대출 가중평균 금리이다. 예전에 나보다 틀딱 세대에는 LIBOR라는게 있었단다. 뭐 얼마 안되긴 했지만, 아무튼 내가 시장에 참여했을 땐, 이미 sofr이였다. ㅋㅋ
은행과 비은행끼리도 단기금융시장이 있다. 서로서로 부족한 금액 메꿔주고 빌려주고 하는 시장에서 쓰이는 환매조건부채권의 금리이다.
은행과 은행끼리는 무담보로 거래를 한다. 그게 IORB였다. 근데, 은행과 비은행 끼리는 무담보 거래가 쉽지 않다. 네가 뭔데 뭘 알고 빌려줘? 라는 느낌이다. 은행끼리는 정말 안전하니까 무담보로 해주는거고 비은행 간 거래는 아무리 잘 알아도 담보거래를 한다.
얘는 담보거래라 effr보다 금리가 싸다. 보통은 RRP< SOFR < EFFR 이런 느낌이다.
이친구는 자주봐야한다. 종종 유동성에 문제가 생기면, sofr의 금리가 쫙쫙 올라간다.
반대로, 지금 시장에 유동성이 부족한지 아닌지를 보려면 sofr금리를 보는 것이 중요하다. 물론 effr도 중요하지만, 내 짧은 경험상 effr은 긴축 기조에서 iorb 상단을 테스트하는 느낌으로 "지금 시장이 긴축 상황이다"라는걸 알려주는 느낌이 강했고,
sofr이 튀는건 "지금 시장에 돈이 너무 없어서 하루 빌리기도 힘들다,,,,그래서 금리 더 올리겠습니다" 이런느낌이 강해서 주로 sofr를 보는 것 같다.
1년동안의 sofr. 가끔 씩 튄다. 보면 유동성이 부족했는지 주기적으로 튀다가 RMPs이후로 좀 잔잔해졌다.
나는 직접적으로 sofr, effr만 보지 않고, 각 단기금리의 스프레드(차이)로 판단한다
출처 : MacroMicro
IORB-SOFR spread
EFFR-SOFR spread
EFFR-IORB spread
트레이딩 뷰에서 간단한 수식으로 두가지 지표의 스프레드를 확인할 수 있다. 물론 너무 유명한 지표라, 그냥 구글에 쳐도 나올 거 같긴하다.
그냥 뭐 이런거 본다~ 이런느낌으로 나열하려고 했는데, 글을 쓰다보니 길어졌다. 다음에는 아마 유동성 쪽 지표를 다룰 것 같다 (TGA, 역래포 잔고, MMF잔고, 넷 리퀴디티, 연준밸런스시트 등)
요약 : RRP(역레포금리) < SOFR(단기담보대출금리) < EFFR(실효금리) < IORB(지준금리)
+ 블로그 글과 방식이 약간 달라 깨지는 부분이 있다. 3편부터 이코노미소셜에 맞게 정제하여 글을 써보도록 하겠습니다. 2편도 이미 써둔게 있어 같은 형식으로 올라갑니다. 사진도 몇장 안올라가져서, 본문 링크를 달아둬보겠습니다
https://blog.naver.com/asinagi__/224262425513

9

0

공유하기
모든 댓글
아직 댓글이 없습니다.

댓글을 작성하려면 로그인하세요.