
부동산마이크로데이터
3시간 전
현재 서울과 특정 경기 지역에서 부동산 가격 상승이 대세가 아닌 이유.
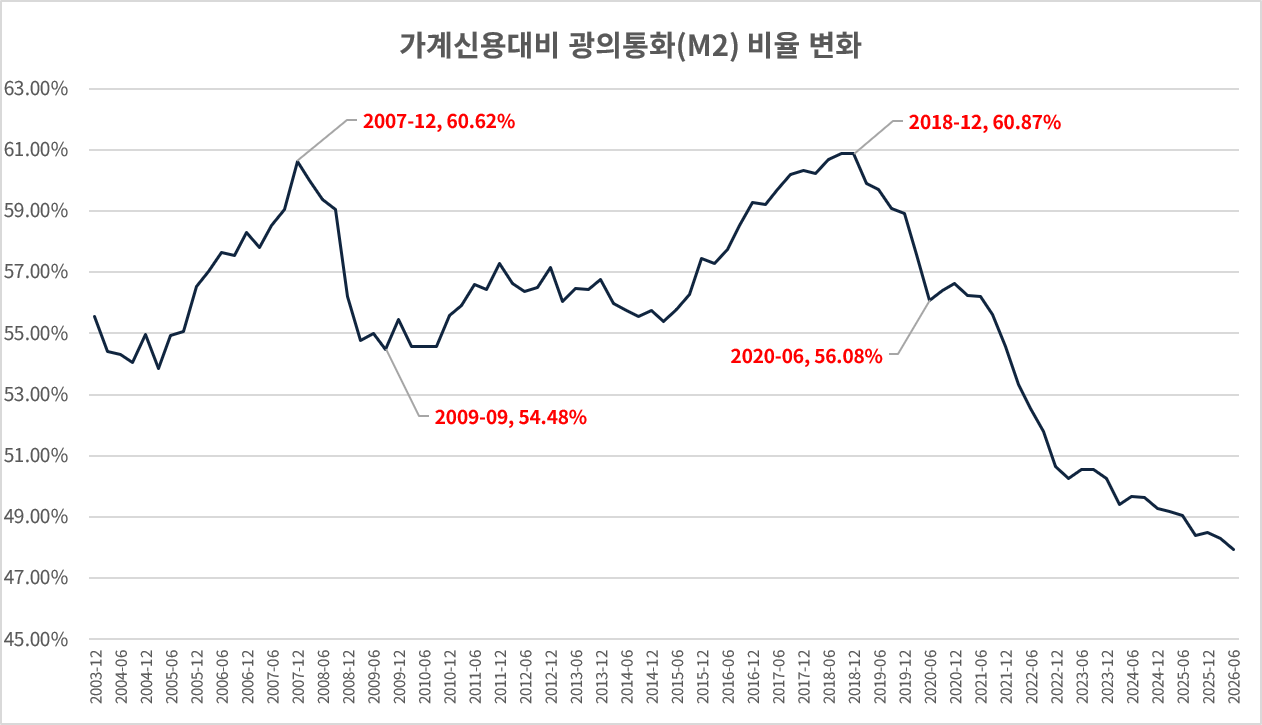
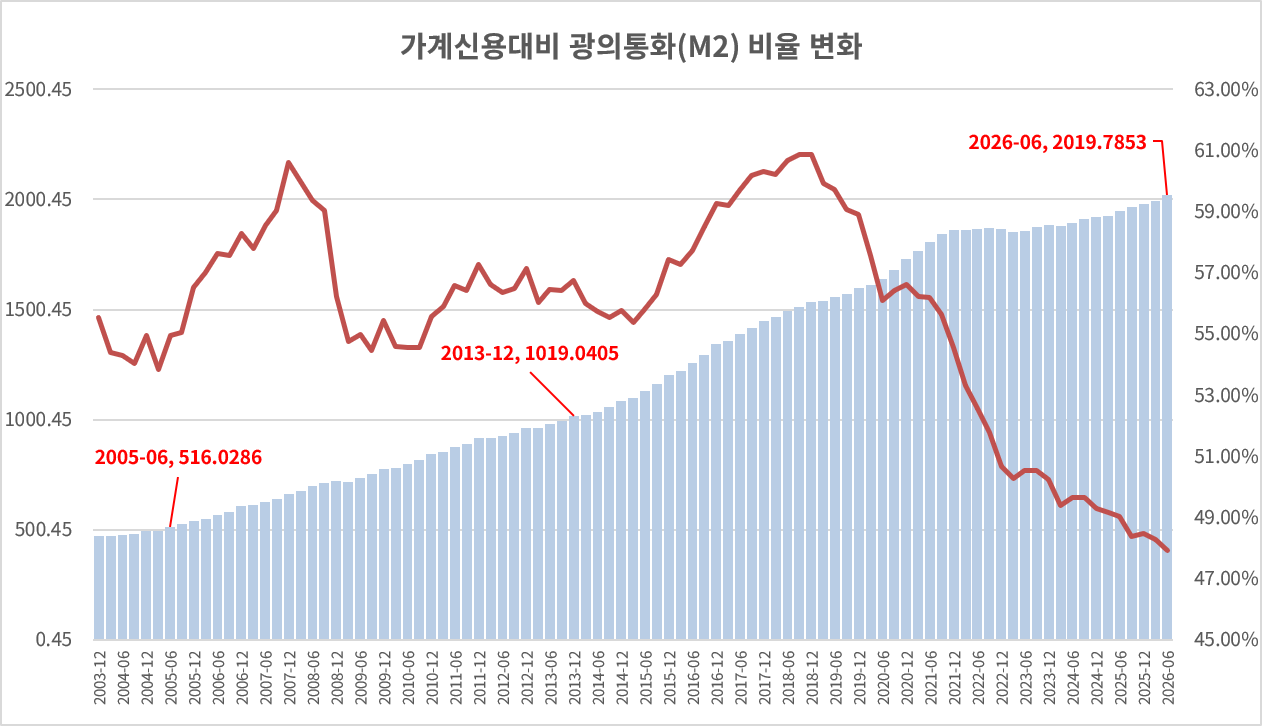
2005년~2007년까지의 부동산 대세 상승과 함께 광의통화라고 불리는 현금성 통화의 비율에서 가계신용의 비율이 60.62%까지 상승하고 하락합니다. 이 시기에 다들 아시는 서브프라임이 터졌습니다.
그리고 그 다음 주기가 2015~2020년까지 이어진 2차 부동산 대세 상승 시기가 오는데, 이 흐름의 막바지에 거랠량이 감소하며 고가 아파트들의 거래로 가격만 상승하던 시기였습니다. 그리고 아이러니한 것은 2020년 코로나가 가계신용의 마지막 불꽃을 지펴주는 듯 상승하는 모습이 2020년 6월 56.8%를 나타냅니다.
이후부터 장기간 M2는 가계신용이 아닌 정부의 채권, 금융권의 자금수혈, 기업의 대출등으로 공급되었습니다. 돈은 참 똑똑합니다. 돈이 될 곳으로 흘러가고 있는 겁니다. 앞서 살펴봤던 2차례의 시기와 달리 현재의 비율은 47.94%까지 하락한 상태입니다. 가계신용이 감소할 일은 없습니다. 비율이 줄어들고 있으며, 이는 돈이 더 수익율이 높거나 다른 분야로 흘러갔음을 말해줍니다.
요즘 이코에서 말씀하시는 것처럼 하루 거래대금의 규모가 20조원으로 줄어든 것처럼 부동산과 내구재 소비에 들어가는 비율이 감소한 겁니다.
현재 부동산 가격은 상승하는 것처럼 보입니다만, 거래량은 감소하고 있지 않나요? 혹은 거래가 잘 이뤄지지 않고 있지 않으신가요? 싸게라도 팔면 빚 갚고 탈출하고 싶은데, 왜 궂이 임의경매로 넘어가며 경매거수가 증가하고 있을까요? 바로 시중의 이 비율의 변화로 부동산에 거래대금이 과거에 비해서 10%이상 감소했기 때문입니다.
제가 바라보는 뷰 입니다. 그렇지만, 가격대에서 적정하고 큰 부담이 되지 않는다고 생각되면 잡으십시오. ( 강남 지역의 아파트만 아파트는 아닙니다. ) 이렇게 가계를 옥죄는건 경제에도 좋지 않습니다. 그러니 거짓말처럼 2026년 말이나 2027년이 되면 이 부분의 대출 규제가 풀릴 것으로 예상합니다.
한국에 산업이 반도체와 유관 기업만 있는게 아니니까요.
https://apt-micro.tistory.com/entry/%EA%B0%80%EA%B3%84%EB%8C%80%EC%B6%9C%EC%8B%A0%EC%9A%A9%EA%B3%BC-%EA%B4%91%EC%9D%98%ED%86%B5%ED%99%94-%EB%B9%84%EC%9C%A8%EC%9D%B4-%EC%95%84%ED%8C%8C%ED%8A%B8-%EA%B0%80%EA%B2%A9%EC%A7%80%EA%B8%88-%EC%95%84%ED%8C%8C%ED%8A%B8-%EA%B0%80%EA%B2%A9%EC%83%81%EC%8A%B9%EC%9D%80-%EA%B1%B0%EC%A7%93%EC%9D%B4%EB%8B%A4


7

0

공유하기
모든 댓글
아직 댓글이 없습니다.

댓글을 작성하려면 로그인하세요.