장영관
1시간 전
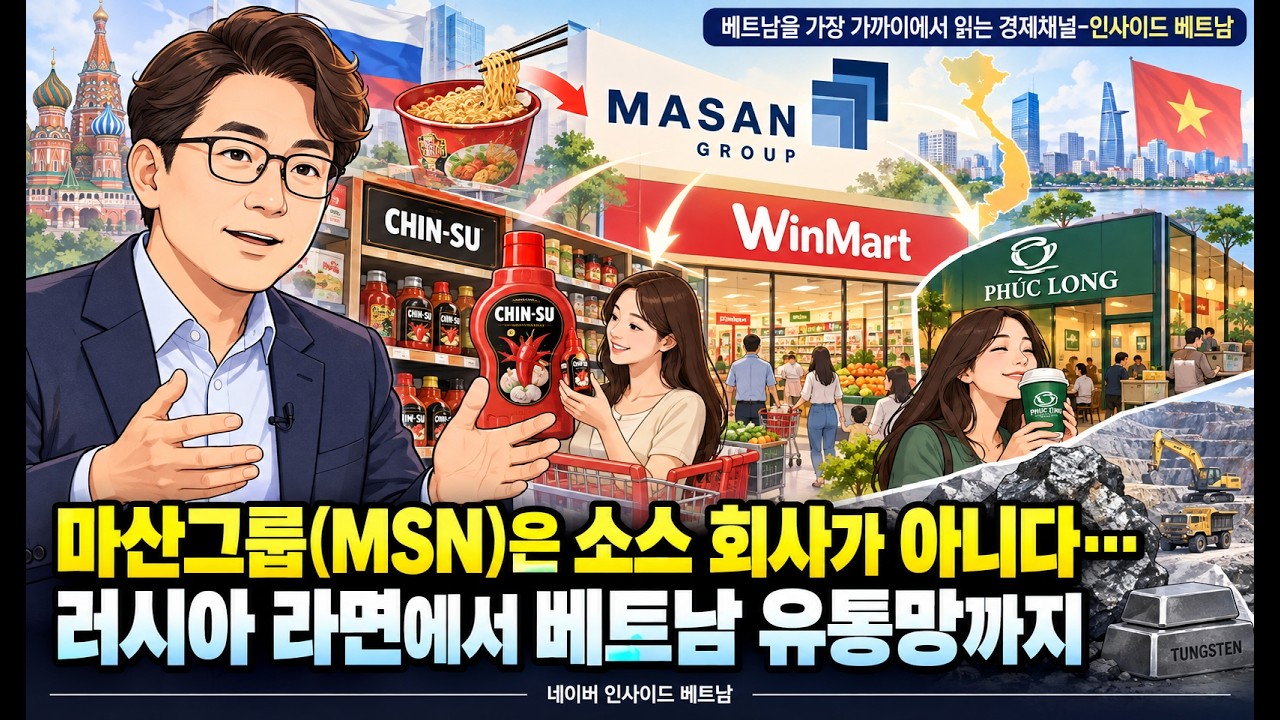
마산그룹(MSN)은 소스 회사가 아니다… 러시아 라면에서 베트남 유통망까지
친수 소스·윈마트·푹롱의 공통점은 마산입니다.
그런데 최근 이익 급증의 열쇠에는 ‘텅스텐’도 있습니다.
창업자 응우옌당꽝은 1990년대 러시아에서 교민에게 라면을 팔다 현지 소비자로 시장을 넓혔습니다. 월 3,000만 봉지는 판매량이 아닌 공장 생산능력입니다. 1996년 전신 사업, 2004년 상장법인 설립을 거쳐 2009년 MSN으로 상장했습니다.
베트남에서는 2002년 친수, 2007년 남응으 등으로 식탁을 공략했습니다. 2019년 빈그룹과의 거래로 유통망을 결합하며 ‘만드는 회사’에서 ‘파는 공간까지 가진 그룹’으로 확장했습니다.
2026년 2분기 미감사 기준 매출은 28조1,180억 동, 주주 귀속 순이익은 3조1,250억 동입니다. 소비재·유통뿐 아니라 MSR의 텅스텐 가격 상승과 테크콤은행 이익 기여도 봐야 합니다. 소스만 보면 그룹 이익을 놓치기 쉬워요.(이어서)
윈커머스는 2분기 말 5,141개 점포를 운영했지만 순이익률은 약 1.2%입니다. 총차입금은 69조1,400억 동으로 늘었고, 순차입금/EBITDA는 2.7배에서 2.4배로 낮아졌습니다. 비율 개선이 곧 빚 감소는 아닙니다.
다음 전략은 브랜드·매장·데이터를 묶는 소비 운영체계 cOS입니다. 회사는 올해 점포 1,000~1,500개 순증, 2030년 마산컨슈머 해외 매출 비중 15~20%, 그룹 순차입금/EBITDA 약 2배를 목표로 제시했습니다. 모두 확정 성과가 아닌 계획입니다.
관건은 매장 수보다 기존점 성장·이익률·현금흐름입니다. 텅스텐 가격 하락도 변수입니다.
https://youtu.be/eX3N5AaLPRY

4

0

공유하기
모든 댓글
아직 댓글이 없습니다.
댓글을 작성하려면 로그인하세요.