송태원 변호사
3시간 전
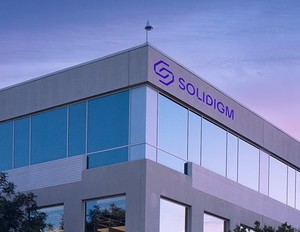
SK하이닉스의 솔리다임 상장 철회를 두고 '중복상장을 막아냈다'는 환호가 나오지만, 자본시장 관점에서는 씁쓸한 기회비용이 먼저 보입니다.
국내 특유의 '물적분할 알맹이 털어먹기' 트라우마가 글로벌 M&A 자산의 정상적인 현지 자본조달까지 가로막은 것은 아닐까요.
• 사업부 쪼개기가 아닙니다: 인텔 낸드를 인수한 해외 자회사가 나스닥에서 높은 멀티플로 자금을 조달하는 건 지극히 정석적인 글로벌 전략입니다.
• 지분 희석 ≠ 가치 훼손: 공정 가격으로 신주를 발행해 CAPEX 실탄을 확보하면, 지분율은 낮아져도 지분 가치는 유지되거나 외려 커집니다.
ㅡ• 결국 모회사의 부담: 현지 조달 길이 막히면, 향후 eSSD 시장 선점에 필요한 조 단위 투자 부담은 고스란히 SK하이닉스 본사 재무제표로 돌아옵니다.
글로벌 스탠더드는 분리상장 자체를 금지하지 않고 '우선청약권 부여'나 '발행가 공정성' 같은 절차적 통제를 택합니다.
경영진의 합리적인 자본조달과 리스크 분산 기회까지 일률적으로 틀어막는 것이 과연 장기적으로 주주를 위한 길일까요. 상장을 막아낸 건수가 주주보호의 훈장이 될 수는 없습니다.
🔗 칼럼 원문: https://www.esgeconomy.com/news/articleView.html?idxno=17111
#SK하이닉스 #솔리다임 #기업거버넌스 #중복상장 #주주가치

7

0

공유하기
모든 댓글
아직 댓글이 없습니다.
댓글을 작성하려면 로그인하세요.