
강준모
2026.04.05.
투자질문노트님의 그래프와 비슷한 내용일 수 있지만...
연준의 금리정책 방향이 주가지수의 방향에 가장 중요한 영향을 준다는 점을 강조하기 위해서 관련 그래프들을 포스팅 합니다.
일단, 실물경제 전망은 공급망 타격으로 경기침체 가능성에 대비해야 한다고 결론을 내렸습니다.
하지만, 주가지수 전망은 상당히 어렵습니다. 어렵지만, 그래도 기준을 잡는다면, 결국은 연준의 금리결정 방향이 가장 큰 고려사항이 될 것 같습니다.
그래서, 저는 당장은 인플레이션 우려가 수치로 분명해지는지를 주시해야 할 것 같고, 그렇게 될 경우 연준의 금리인상에 대한 공포가 주가를 누를 가능성을 걱정해야 한다고 보고 있습니다. 물론 무난하게 이 위기가 넘어가기를 기도하고 있기는 합니다만.
이하는 이런 결론을 내리게 된 과거 그래프 입니다.
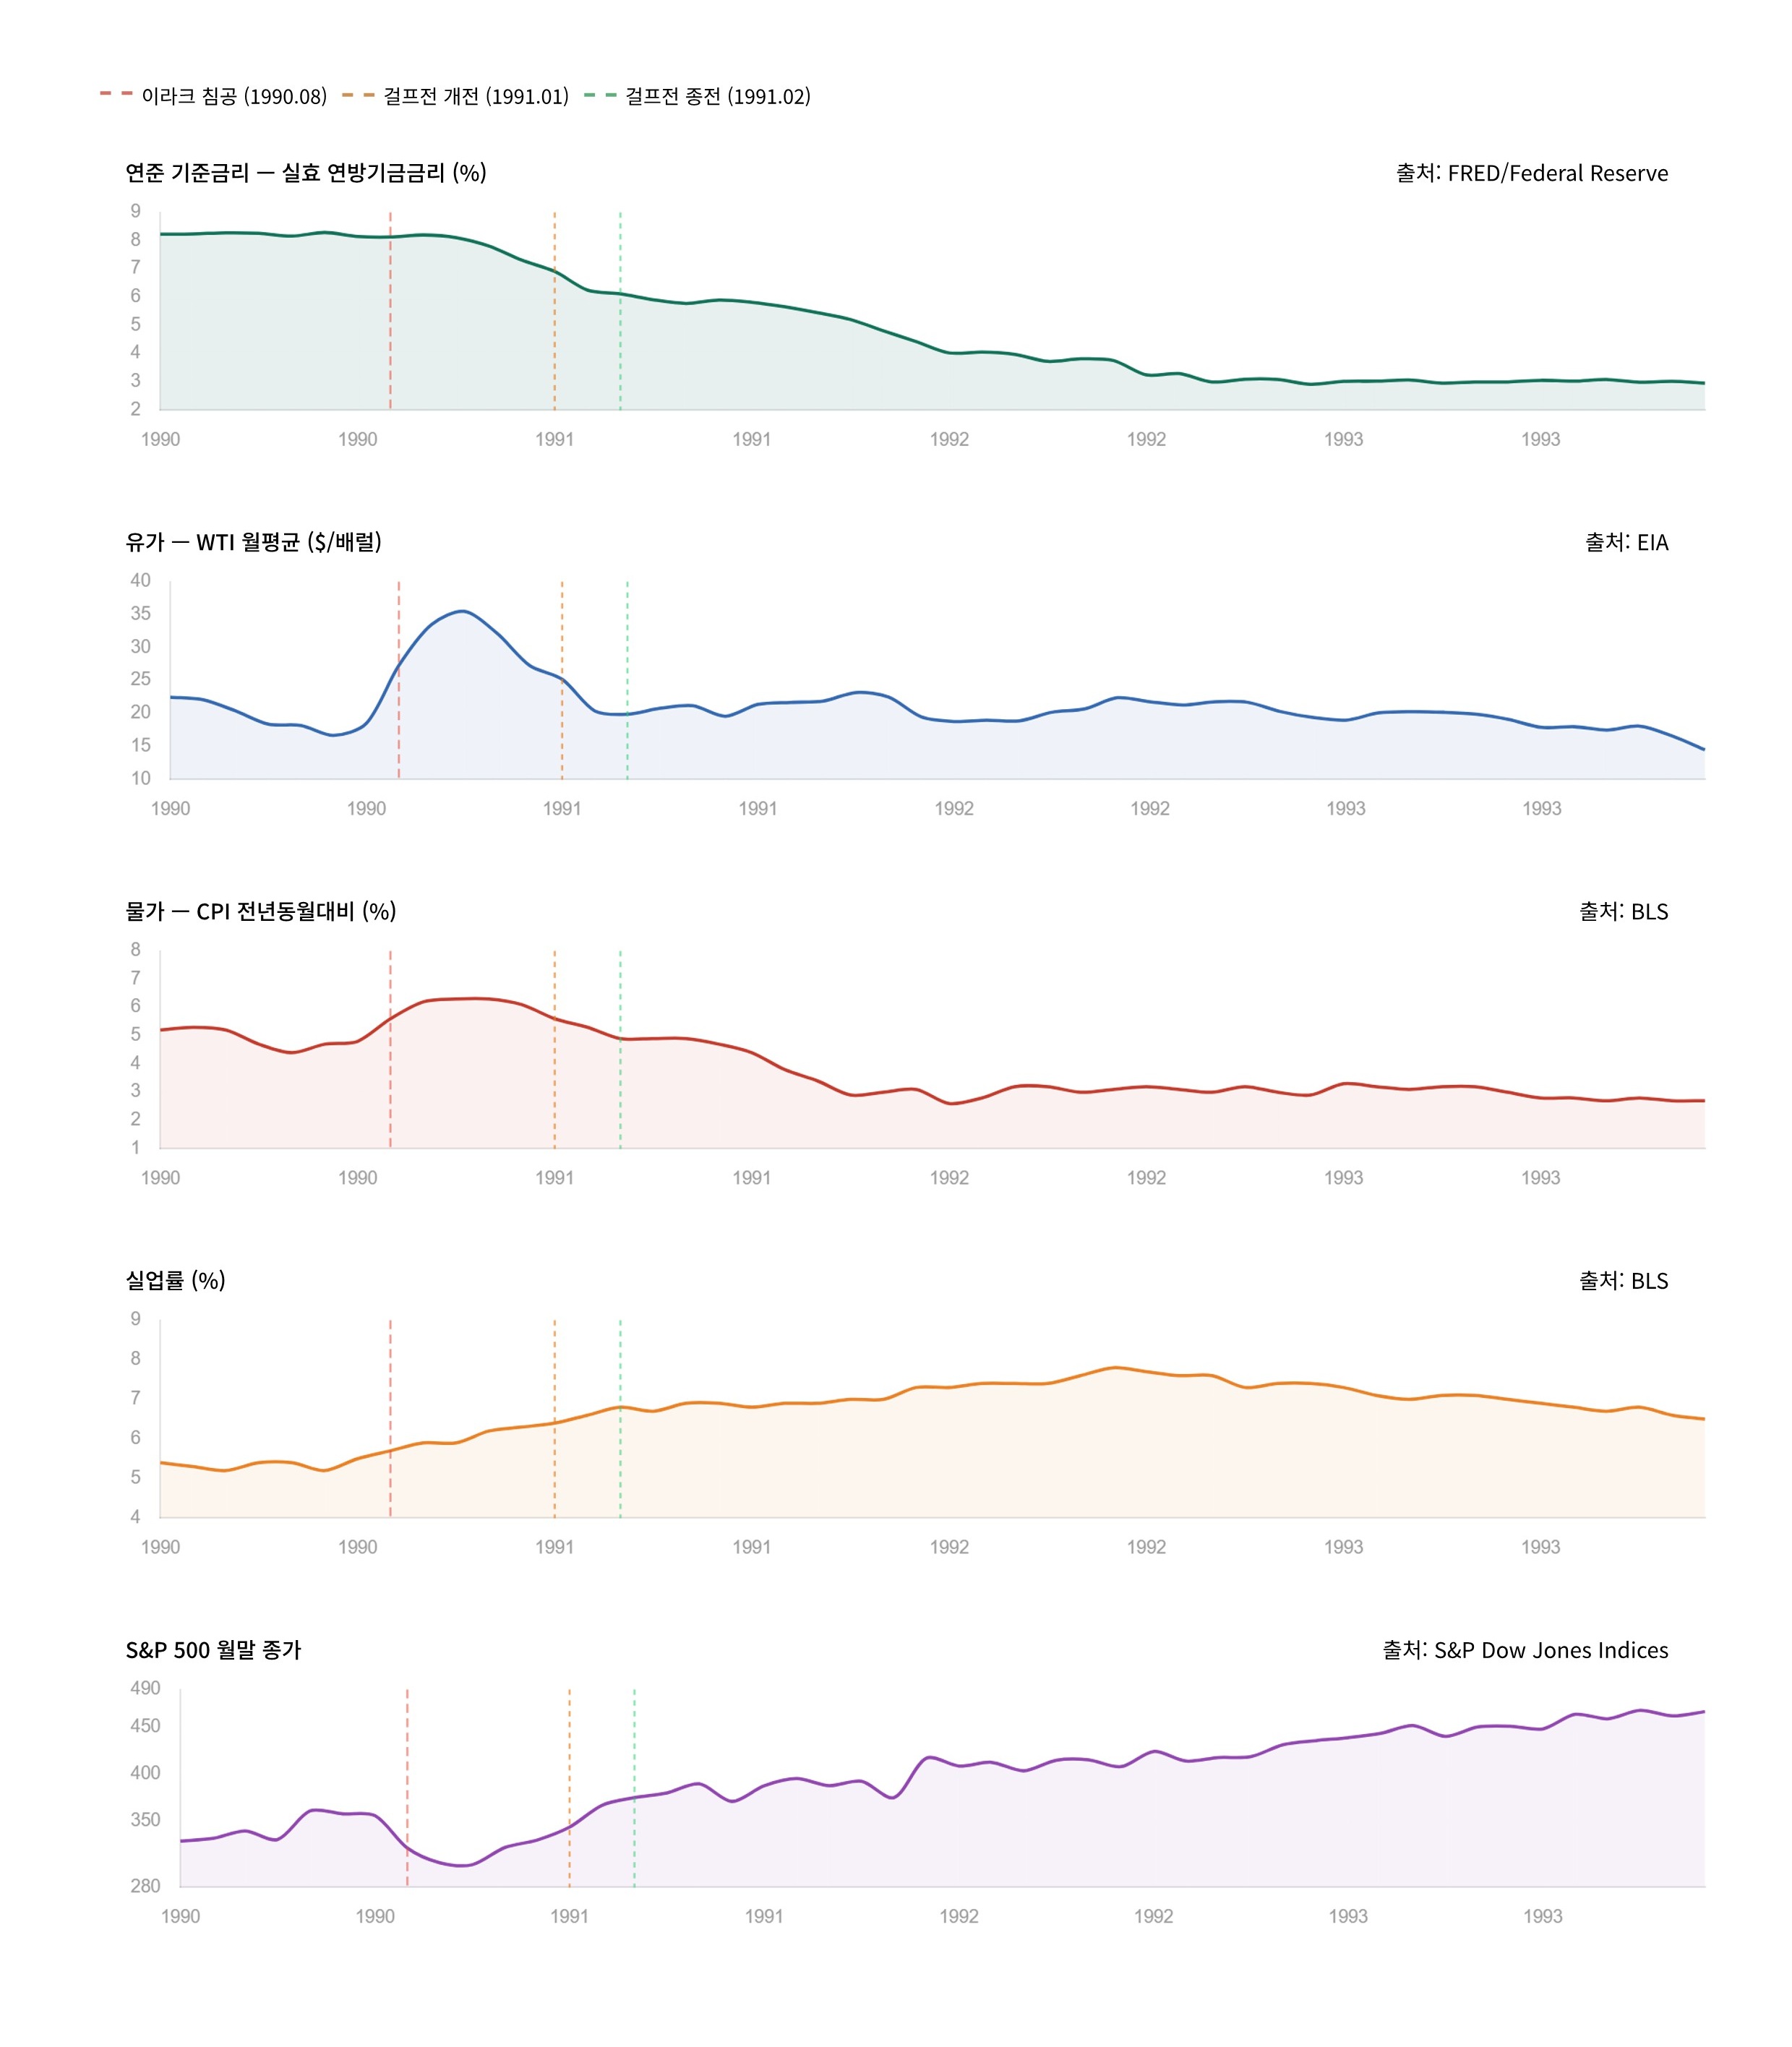
1. 90년대 초 걸프 전쟁 당시 기준금리, 유가, 물가, 실업률, 주가지수(S&P) 그래프
1990년 초 8% 대였던 금리는 이라크의 쿠웨이트 침공(1990.08) 이후 경기침체 우려가 커지자 서서히 내리기 시작했고, 전쟁이 끝난 1991년 2월 이후에도 경기 회복이 더디고 실업률이 계속 오르자 인하를 멈추지 않았다. 결국 1992년 9월 3.00%까지 내려갔는데, 이는 당시 10년 만의 최저치였다. 유가와 물가는 전쟁 직후 빠르게 안정됐지만, 연준은 실업률이 꺾이지 않자 금리를 더 오래 낮게 유지했다. 1993년 내내 3%를 유지하다가 이후 경기가 본격 회복되면서 1994년부터 인상으로 전환한다.
주가지수(S&P)는 전쟁 직후 크게 내렸지만 유가가 꺾기는 시점부터 바로 회복해서 쭉 우상향했다.
그리고, 걸프전이 있던 90년대와 이란전쟁이 발생한 현재가 다른 점이 있다.
90년대는 동구권, 중국의 세계 공급망 합류로 전세계적인 물가하락의 흐름이 존재했지만, 지금은 그렇지 않다. 앞으로 연준의 금리 인하 시점이 걸프 전 당시만큼 빠르지는 않을 것이고, 인하 여력도 그때 만큼 크지는 않을 수 있다는 것이다.
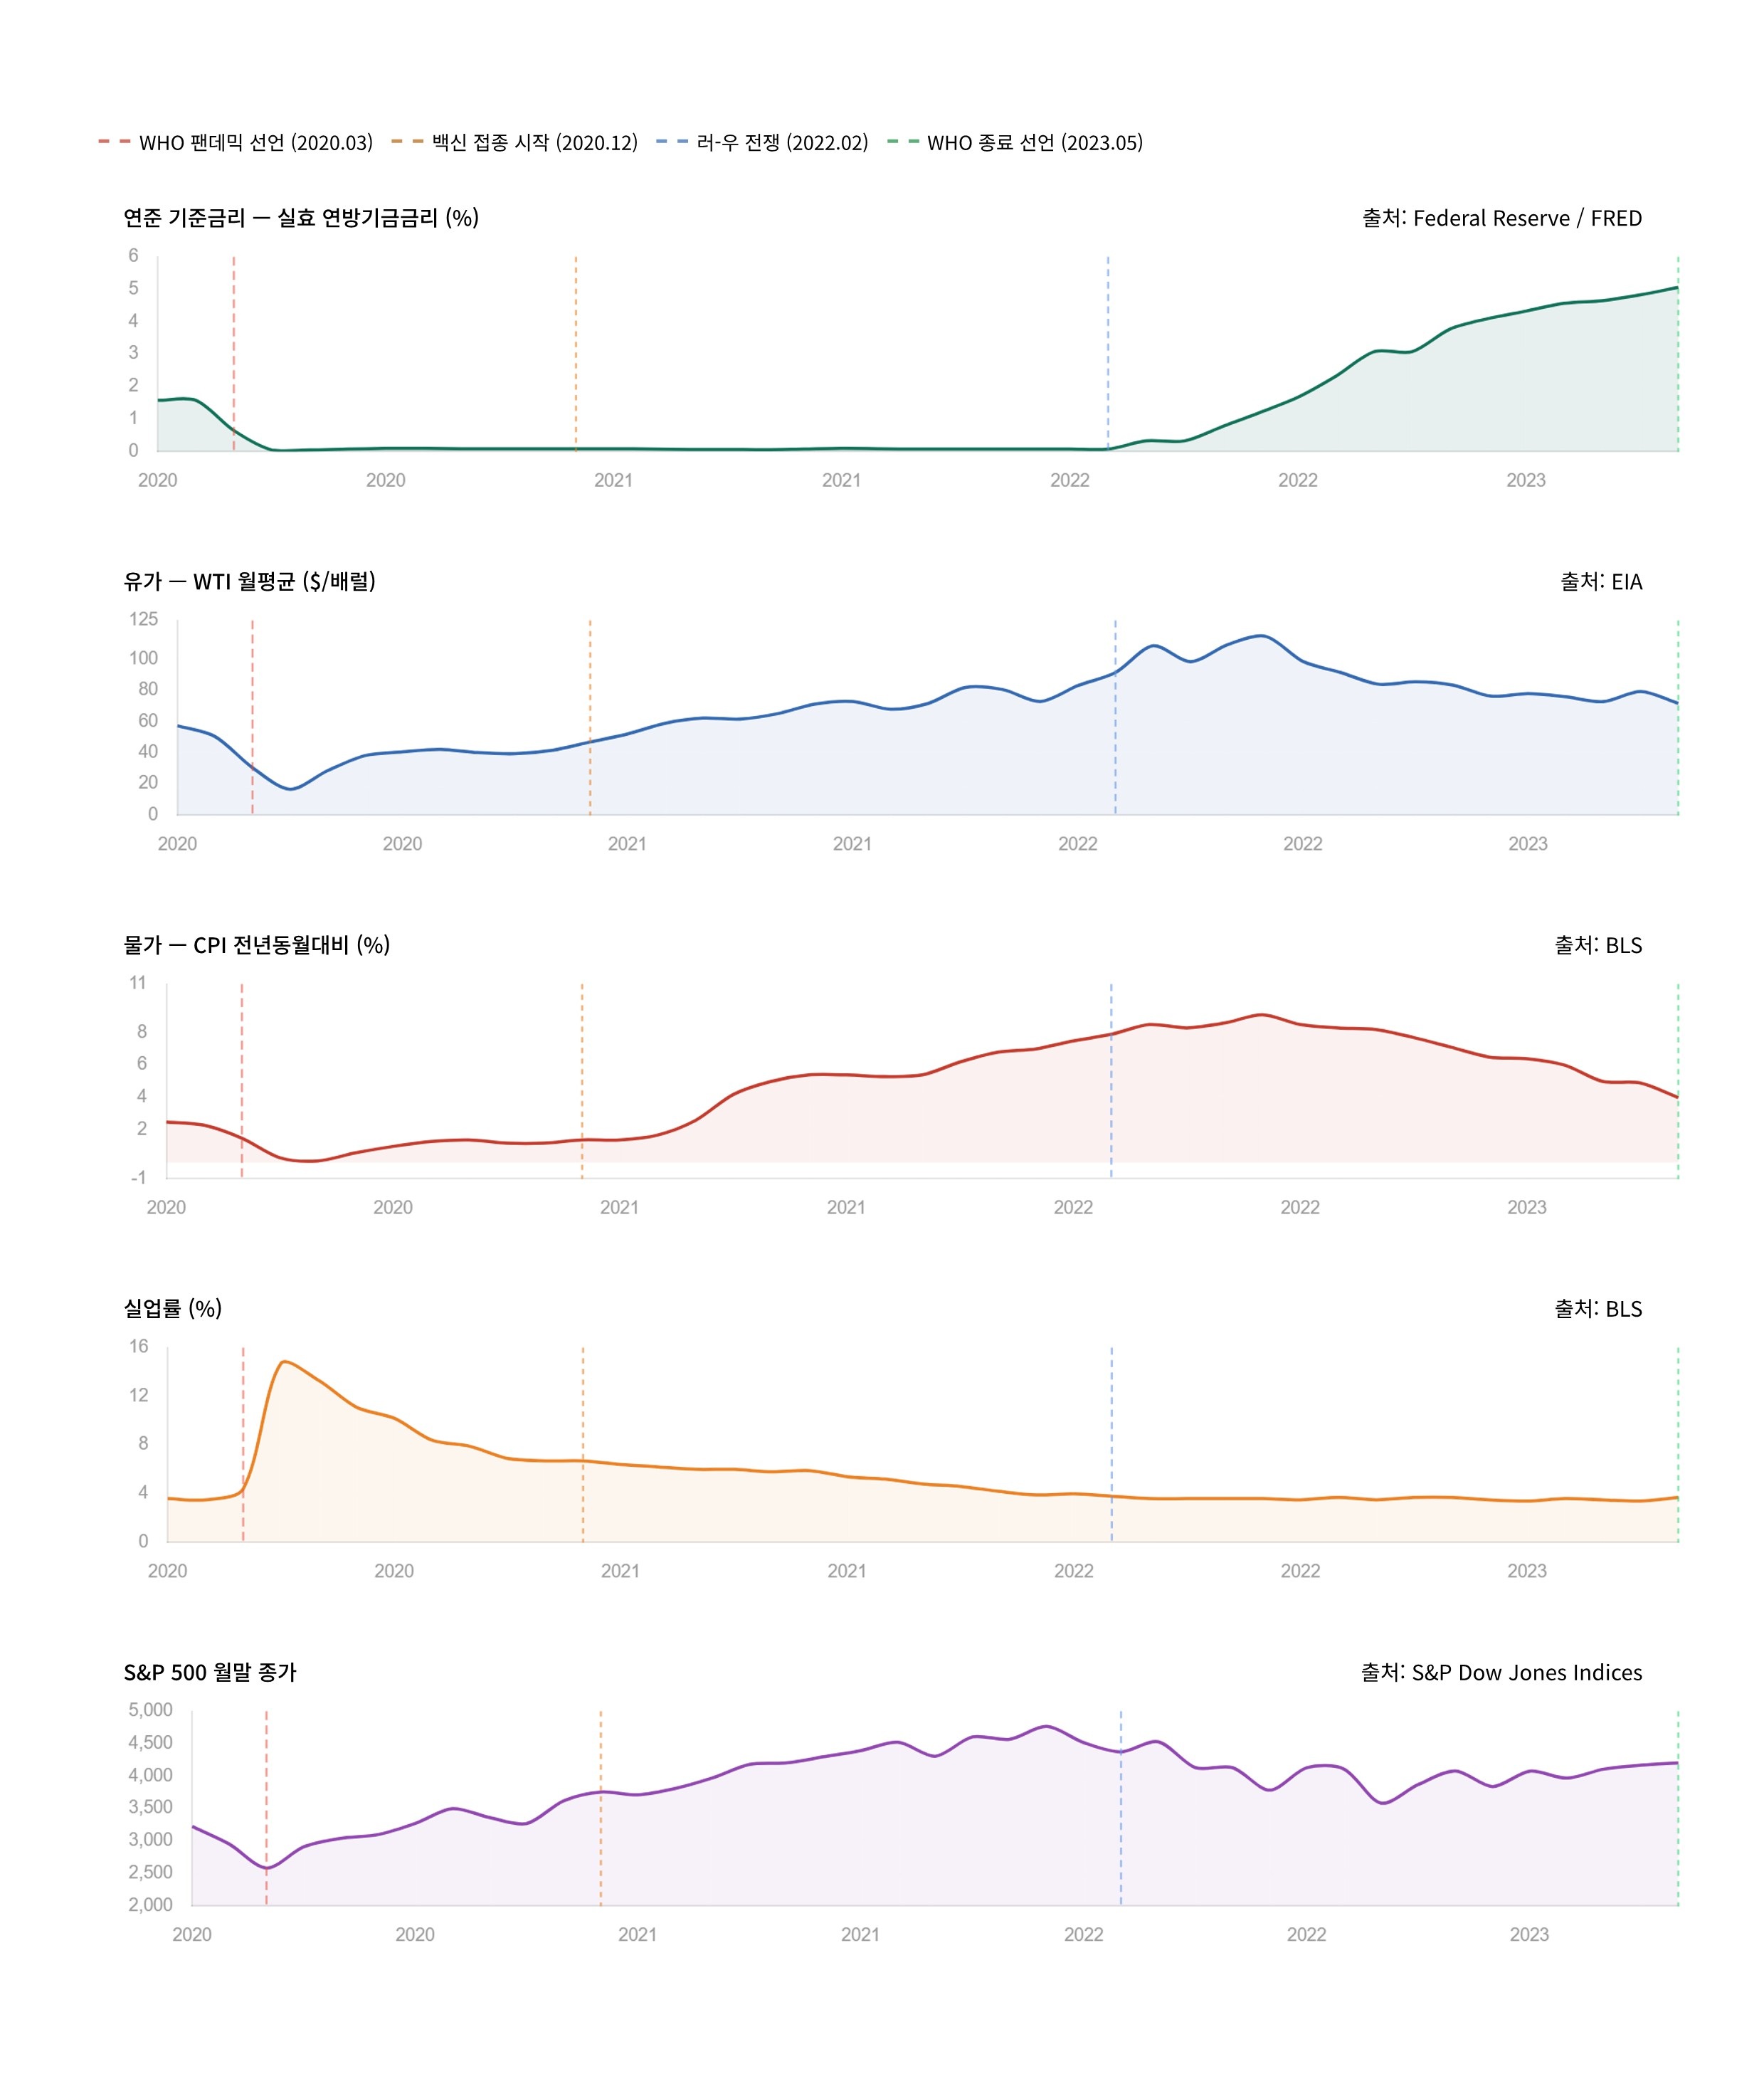
2. 2020년 코로나 당시 기준금리, 유가, 물가, 실업률, 주가지수(S&P) 그래프
코로나 팬데믹 선언(2020.03) 이후 연준이 금리를 1.58% → 0.05%로 단 한 달 만에 초고속 인하했고, 유가는 $30대로 폭락했으며, 실업률은 4월 14.7%라는 사상 초유의 수준으로 치솟았다. 주가(S&P 500)도 급락했지만, 이후 빠르게 회복했으며, 백신 접종이 시작되자(2020.12) 경기회복 기대감으로 강하게 상승하기 시작했다. 그리고, 유가도 회복세로 전환됐다.
러-우 전쟁(2022.02)으로 유가가 $100을 돌파하며 이미 높아진 물가(CPI 7%대)를 더 자극했고, 결국 연준은 3월부터 급격한 금리 인상을 시작해서 연말까지 4%대로 올라갔다.
WHO 종료 선언(2023.05) 시점에는 금리가 5%대까지 올라 있었고, 물가는 정점(9.1%, 2022.06) 대비 절반 수준으로 내려와 있었으며, 실업률은 3%대 후반으로 안정된 상태였다.
주가지수(S&P)는 코로나 펜데믹 선언 직후 급락했던 주가가 빠르게 회복했고 백신 접종이 시작되자 크게 상승했지만, 러-우 전쟁 이후 고유가, 고물가를 잡기 위해서 연준이 급격히 금리를 인상하면서 큰 조정을 겪었다.

19

2

공유하기
모든 댓글
돈의 흐름 시각화
2026.04.05.

긴축 때부터 들고 있는 제 채권 ETF, 금리 때문에 반려ETF로 가야할 거 같네요 ㅠ
1
답글달기

답글 숨기기
강준모
2026.04.05.
최근 몇년간 연준의 금리인하에도 장기금리가 그만큼 쉽게 내려오지 않아서 채권투자가 참 어려운 시기를 지나왔었습니다 ㅜㅜ 전쟁만 아니었으면 모처럼 좋은 시기를 맞이하나 했었는데요, 트럼프가 참 못된 놈입니다.
1

댓글을 작성하려면 로그인하세요.