
강준모
2026.06.20.
- 7월 국민연금 리밸런싱 유예 종료와 신용융자 누적
바클레이즈 보고서에서 생각할 포인트는, 그렇게 많이 언급되고 있는 "환율"이 전혀 아니다(환율 상승 이야기는 그냥 헛소리).
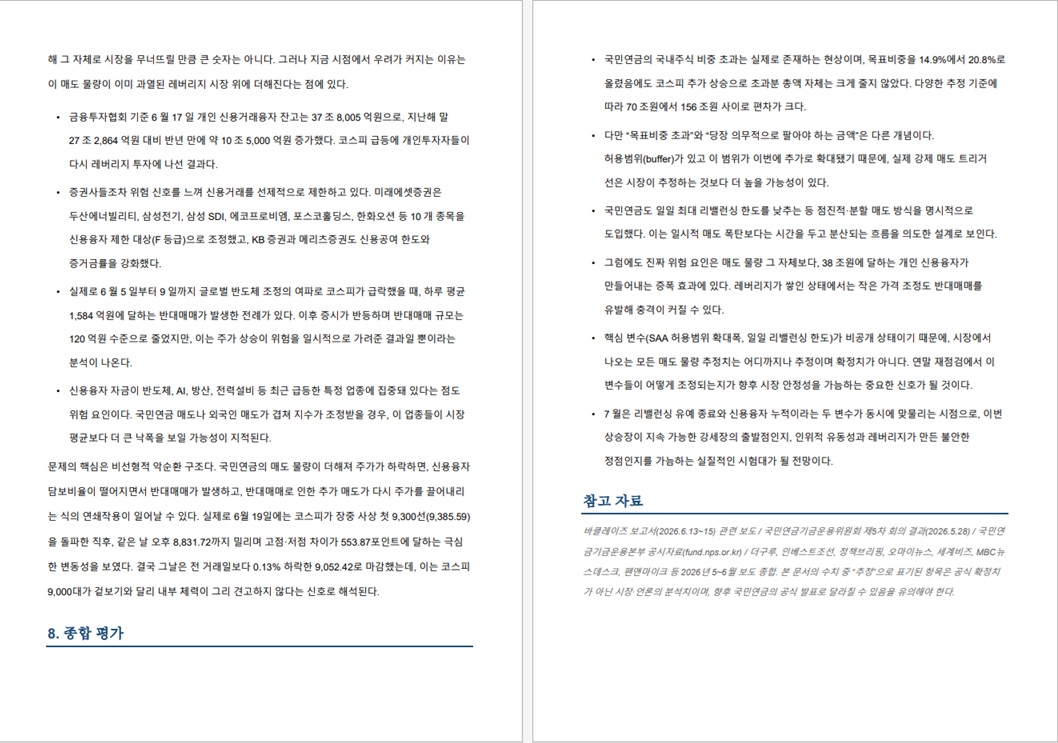
1. 국민연금의 국내주식 비중 초과분은 향후 매도물량으로 나오게 되는 실제하는 위험이다. 그 금액이 얼마나 될까?
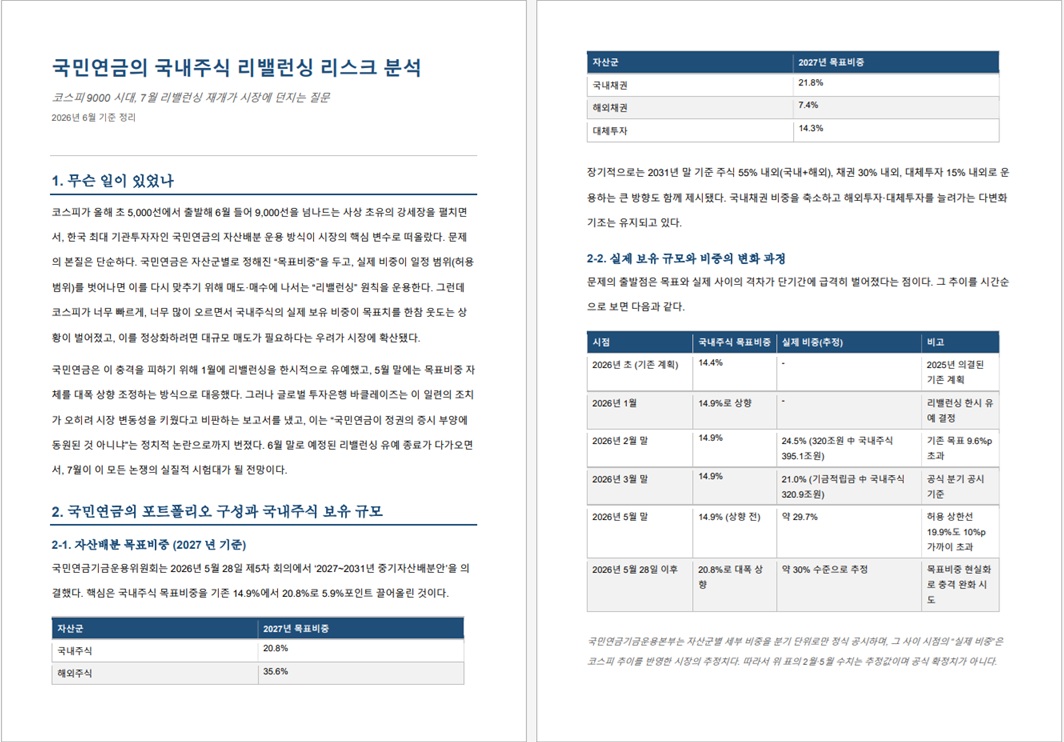
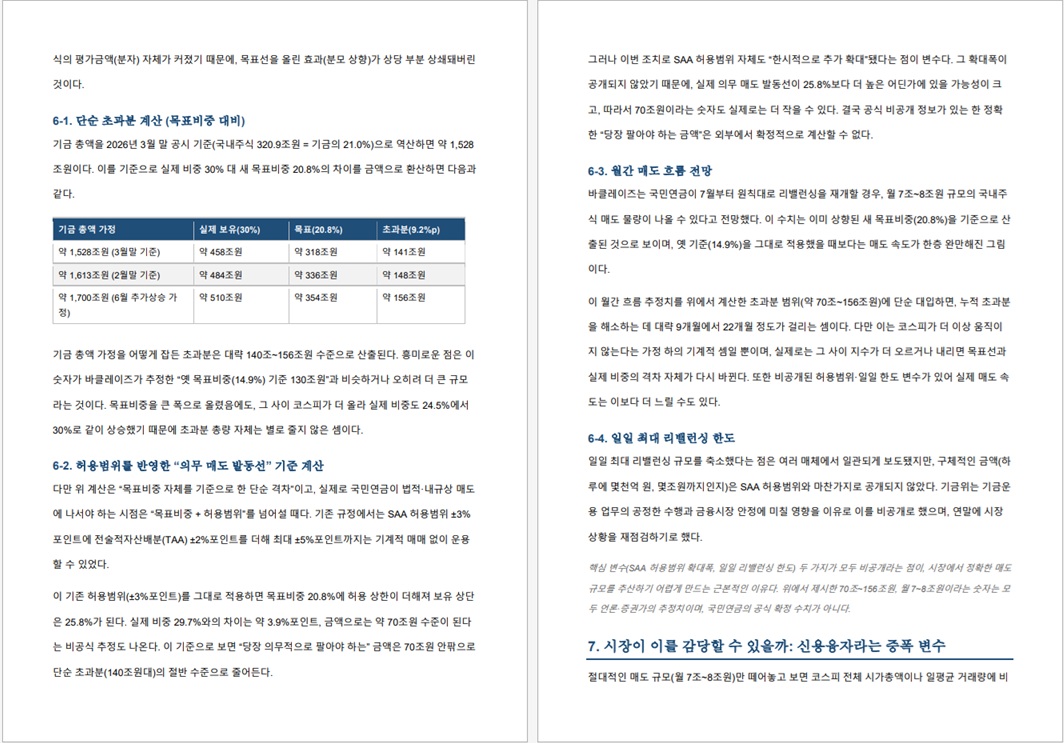
바클레이즈 보고서는 원래 매도했어야 했던 금액을 130조이라 언급한다. 하지만, 국민연금이 국내주식 목표비중을 14.9%에서 20.8%로 올렸기 때문에 초과금액을 다시 계산을 해봐야 한다. 그런데, 그 이후 코스피가 추가 상승해서 초과분 자체는 줄어들지 않았다(대략 141조 ~ 156조원 수준).
다만 목표비중(20.8%)을 초과해도 허용범위(buffer, SAA 허용범위 ±3% + 전술적자산배분(TAA) ±2%, 최대 ±5%)가 있기 때문에, 당장 의무적으로 팔아야 하는 금액은, 실제 보유비중 29.7% 에서 보유 상단 25.8%를 뺀 차이 약 3.9%p, 약 70조원 수준이다(비공식 추정).
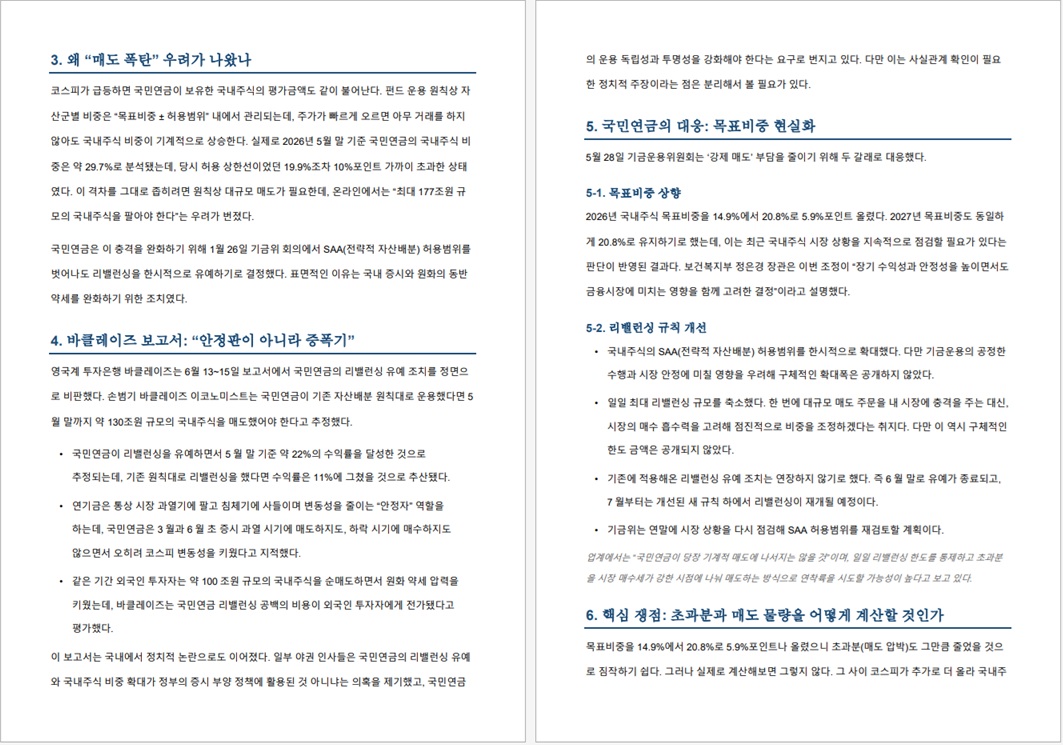
그런데, 현재 6월까지는 한시적으로 SAA 허용범위 ±3% 자체가 확대되어 있는 상태라서(실제 확대폭은 비공개), 국민연금의 강제 매도는 유예된 상태다. 그리고, 국민연금의 일일 최대 리밸런싱 한도(비공개)를 낮추는 등 점진적·분할 매도 방식을 명시적으로 도입하고 있다.
종합하면, 유예기간이 종료되는 7월부터 약 70조원 수준의 매도물량이 나오는데(바클레이즈 보고서는 130조원, 월 7~8조라 언급), 일시적 매도 폭탄보다는 시간을 두고 분산되는 흐름을 가져갈 것이라 생각되기에 그 자체로는 시장 충격이 크다고 보기는 어렵다.
2. 하지만, 진짜 위험 요인은 국민연금의 매도물량 그 자체보다, 38조원에 달하는 개인 신용융자가 만들어내는 증폭 효과다. 레버리지가 쌓인 상태에서는 작은 가격 조정도 반대매매를 유발해 충격이 커질 수 있다. 국민연금 리밸런싱 유예 종료와 신용융자 누적이라는 두 변수가 동시에 맞물리는 7월이 조금은 걱정된다.
- 상세내용은 Claude가 정리한 글 참고
- 관련 기사는 링크 참고
https://www.pennmike.com/news/articleView.html?idxno=122412
- 국민연금 국내주식 운용현황 링크 참고
https://fund.nps.or.kr/oprtprcn/ivsmprcn/getOHED0003M0.do

14

0

공유하기
모든 댓글
아직 댓글이 없습니다.

댓글을 작성하려면 로그인하세요.