
부동산마이크로데이터
2026.07.18.
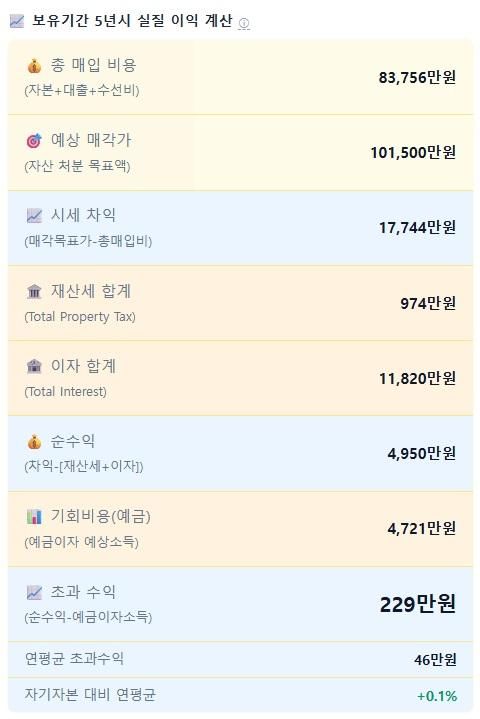
아파트를 매입할 때 과도한 대출을 일으킬 경우 매각 할 목표금액이 생각보다 더 높아질 수 있습니다. 시세와 별개로 목표가격 이하로 매각하면 비용으로 인한 손실이 커지기 때문입니다.
실제 샘플 사례를 통해서 살펴봅니다. (서울 소형 구축아파트 7.5억 매수 + 인테리어6500만원)
매 매 가 : 7억5천만 원 (+인테리어 6500만원)
총매입가 8.3억원
자기자본 : 3억6천만 원
대출금액 : 5억 원(30년 원리금균등 4.92%)
5년 이내 매각 목표금액 : 최저 10억1500만원
즉 5년 이내에 7억5천에 산 아파트를 최소 10억1500만원 이상에 팔아야 손해를 회피할 수 있게 됩니다.
5년을 넘으면 손실구간에 들어갑니다.
7억5천짜리 아파트가 인테리어 되었다고 주변 시세보다 비싸게 팔릴 가능성도 있습니다. (제값을 받긴 어렵습니다)
보수적 시뮬레이션으로 사람일은 모르는 거니까요. ( 그러니 구축에 인테리어된 아파트는 시세가 주변보다 높다면 "매수하는 사람"입장에서 거르시는게 좋습니다. 인테리어 된 집은 그냥 허울만 좋을 뿐입니다. 하지만 인테리어된 집이 주변시세 수준이면 나쁠것 없습니다. )
다만 주택을 구입할 때, 최대 대출을 일으킨 매수는 수익화와에서 매우 위험하다는 것을 말씀드리고 싶었습니다. 요즘 쓰레드에서 5억, 6억 풀대출로 집사는게 좋다고들 하는데, 위험합니다. 그것도 구축을 인테리어까지 해서 샀다고 자랑질 하는데 자본이 녹아내리는 짓을 다들 축하한다고 하더군요.
참고로 대출이자와 기회비용인 무위험 자산이익인 예금이자율은 3.1%고정상태로 시뮬레이션 한겁니다. 대출이자도 고정 4.92%이고요.(변동금리지만)

17

3

공유하기
모든 댓글
김진기
2026.07.18.

기본 비용은 이해가 가는데 인테리어 비용이 저렇게 많이 드나요?
1
답글달기

답글 숨기기
부동산마이크로데이터
2026.07.18.
쓰레드에서 본 내용을 그대로 적용한 겁니다. 저 정도 비용이 나오려면 샤시, 바닦, 화장실, 주방, 도배 및 전체를 다하면 그렇게 나오더라구요. 실제 여성 삼십대후반 이었는데 대출받아 인테리어 히고요. 비용으로 비용을 치루는 선택이었습니다. 세부내역은 모르지만 내용상 인테리어 6500만원이라고 씌여있어서요
좋아요
김정수
2026.07.18.
인테리어는 눈높이에 따라 천차만별이죠. 30평에 1억 쓰는 사람도 있습니다.
1
답글달기

댓글을 작성하려면 로그인하세요.