
메르카도
2026.08.07.
미국 국채금리가 쉽게 내려오기 힘든 이유
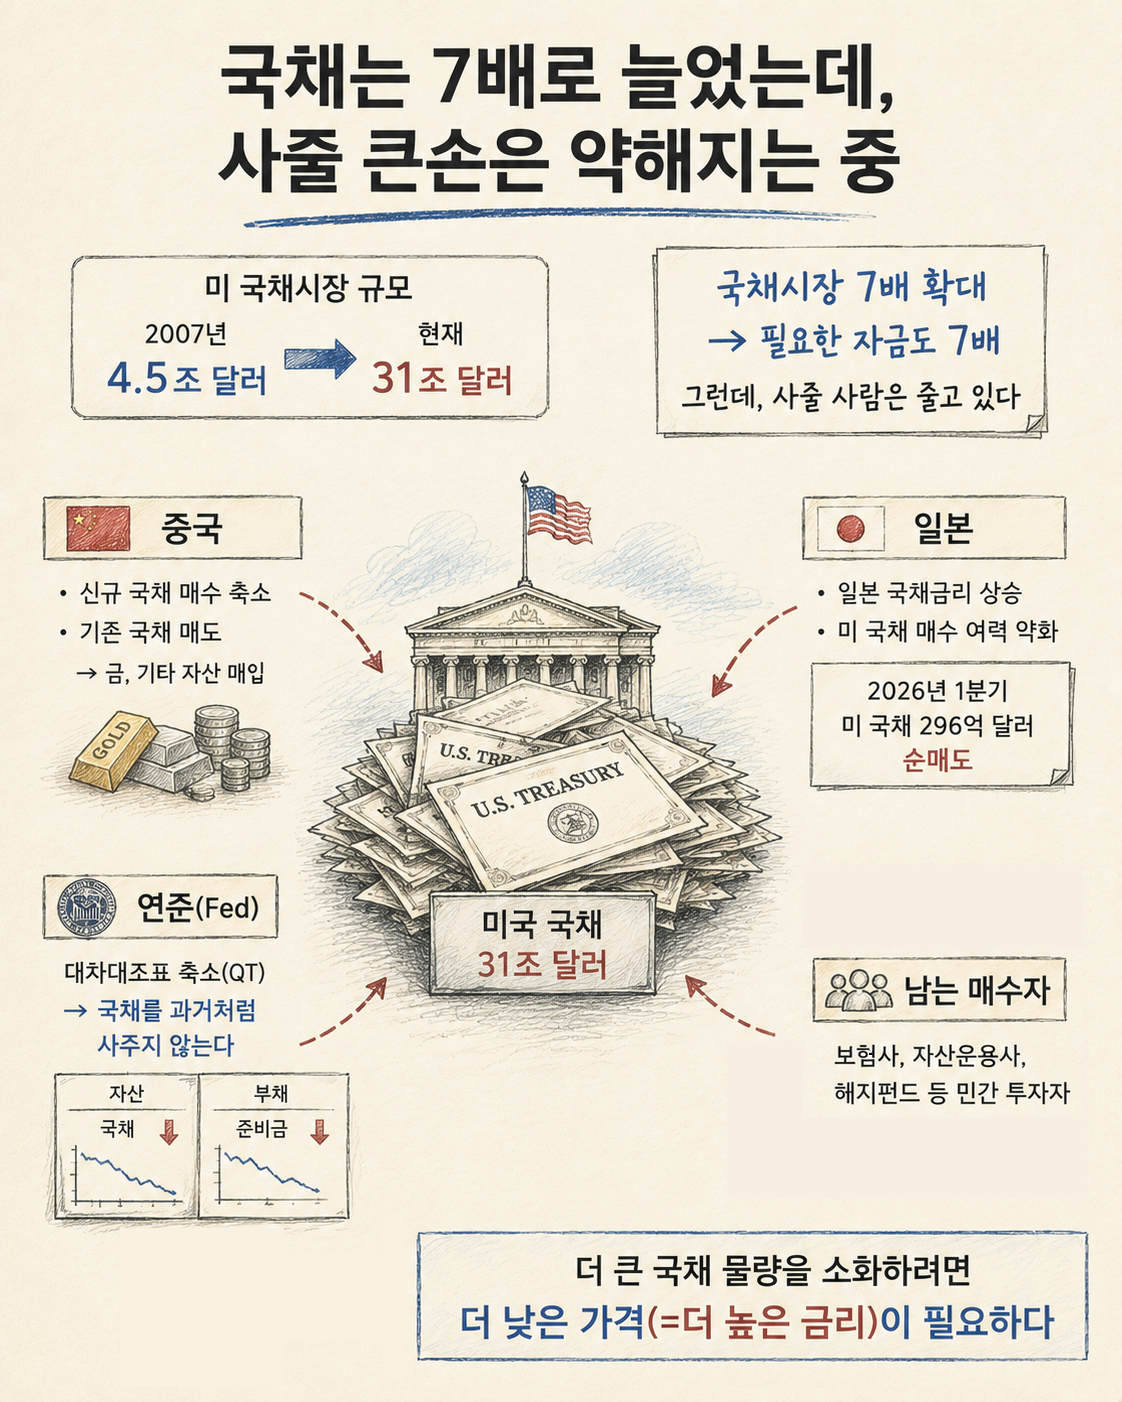
- 미국 국채시장은 현재 31조 달러(2007년 4.5조 달러) 규모로 커짐. 반면 기존 큰손(중국, 일본, 연준 등)의 매수 여력은 약해짐. 늘어난 국채를 민간이 더 높은 금리에서 소화해야 하는 구조
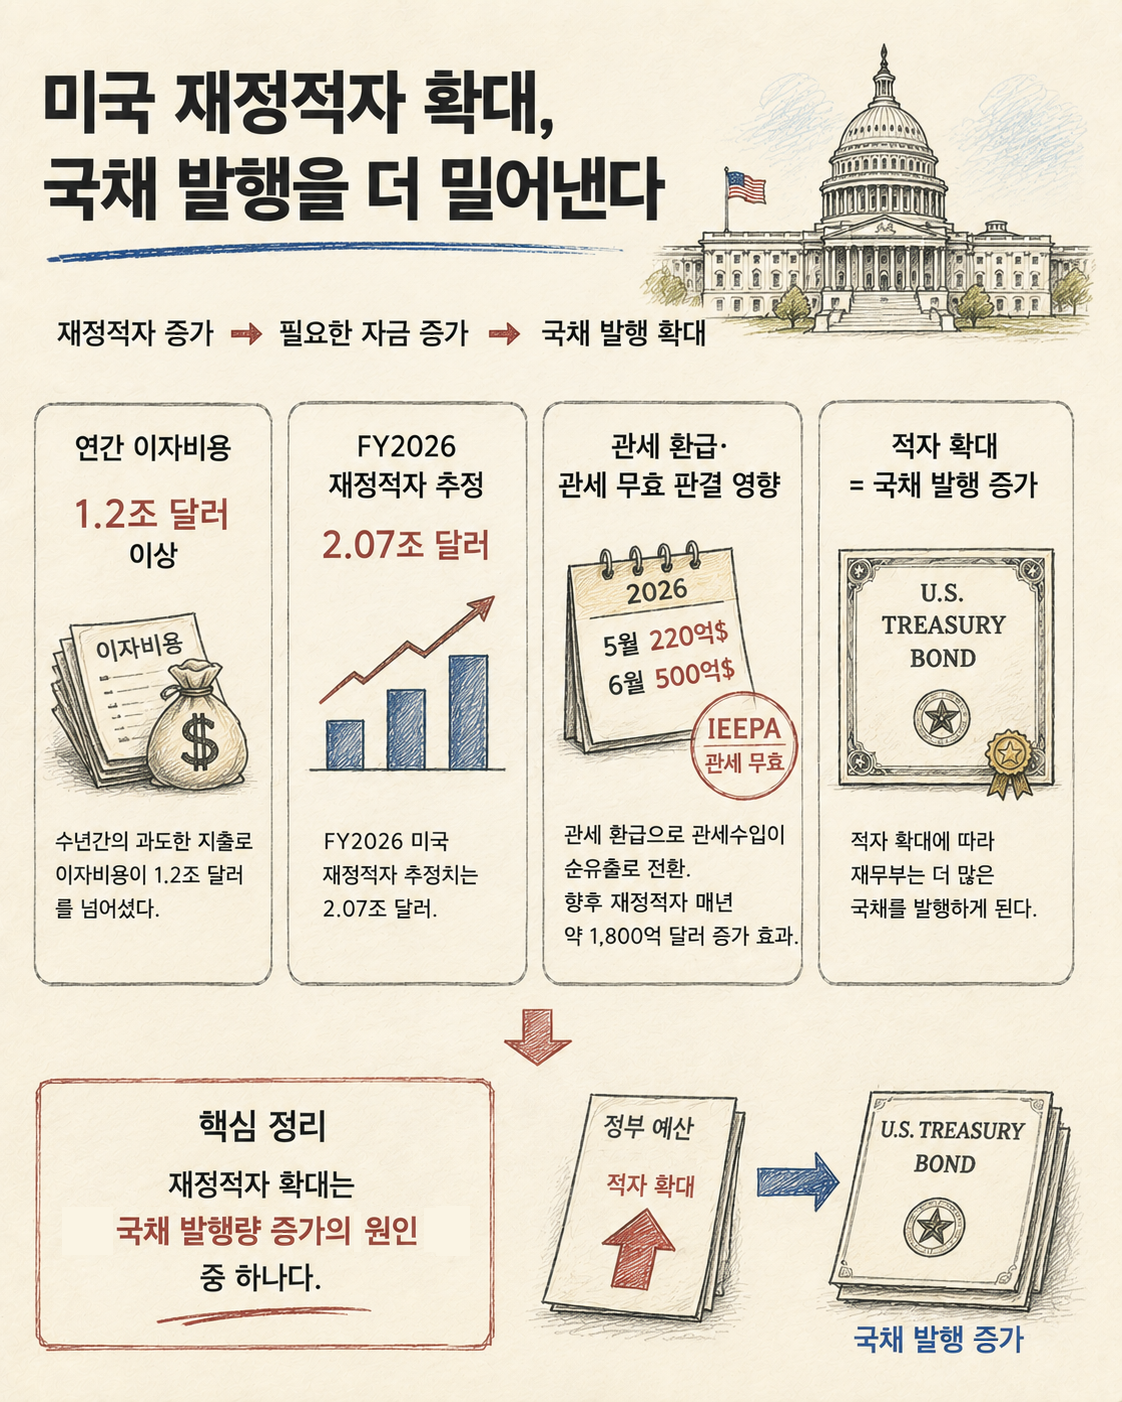
- 미국의 연간 이자비용은 1.2조 달러를 넘어섰고 FY2026 재정적자는 2.07조 달러로 추정. 재정적자가 커질수록 필요한 국채 발행도 덩달아 증가
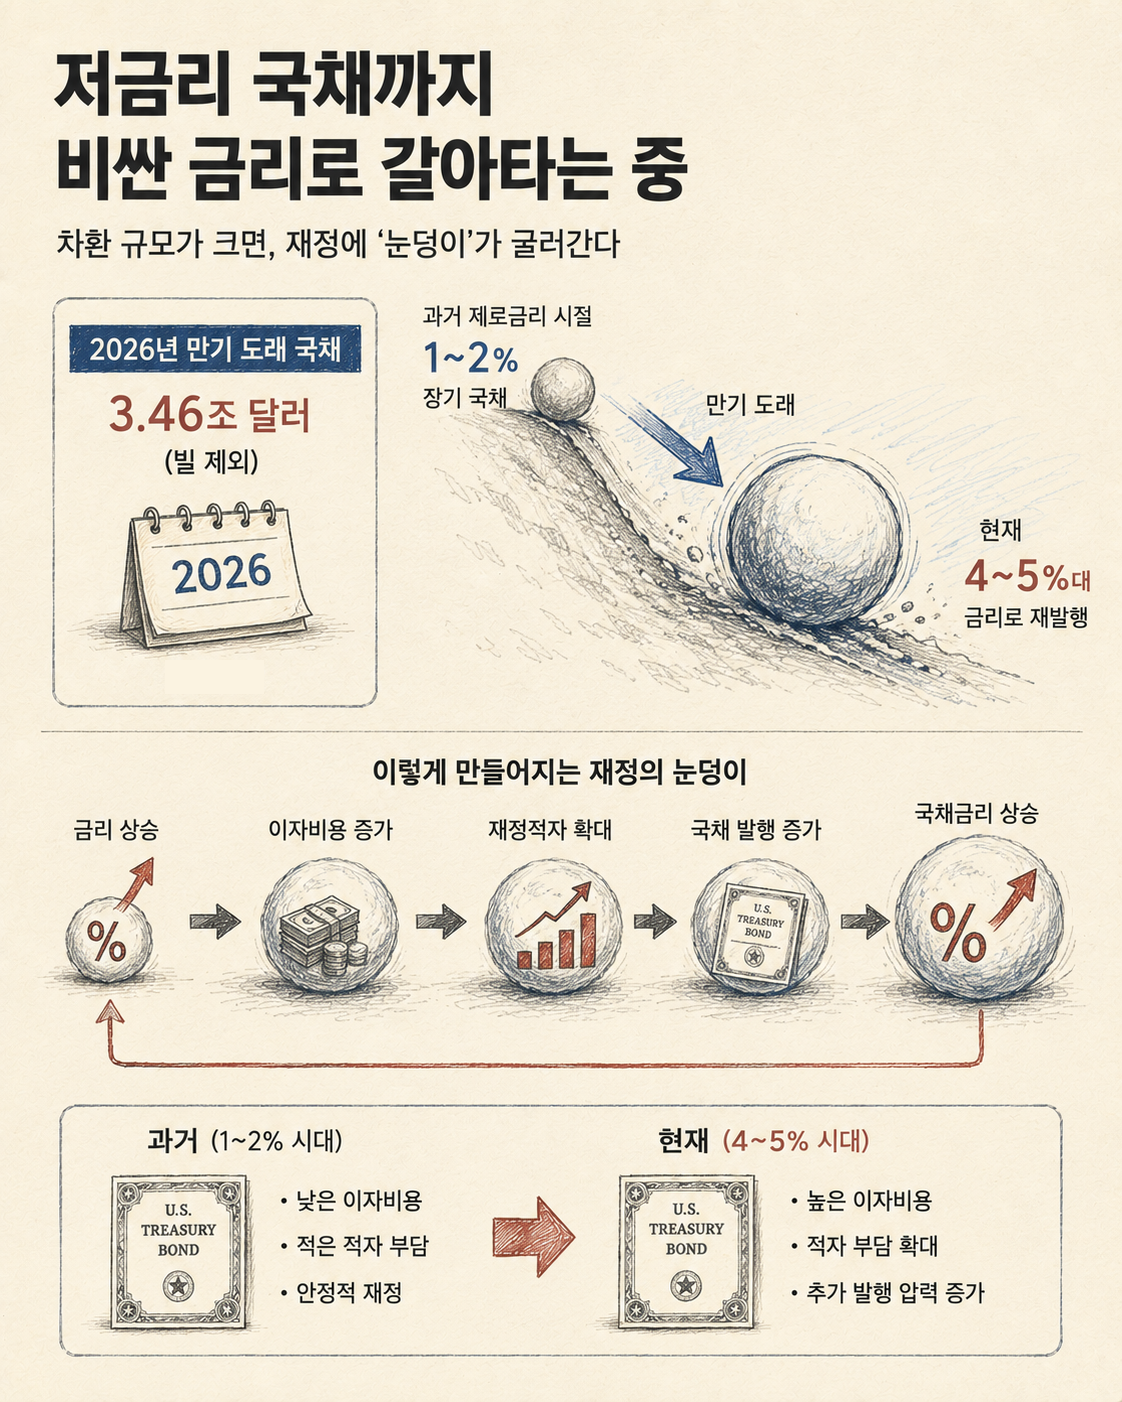
- 2026년 만기가 돌아오는 국채만 3.46조 달러. 과거 1~2%대 국채가 4~5%대로 차환되면서 금리 상승 → 이자비용 증가 → 적자 확대 → 국채 발행 증가의 악순환 구조
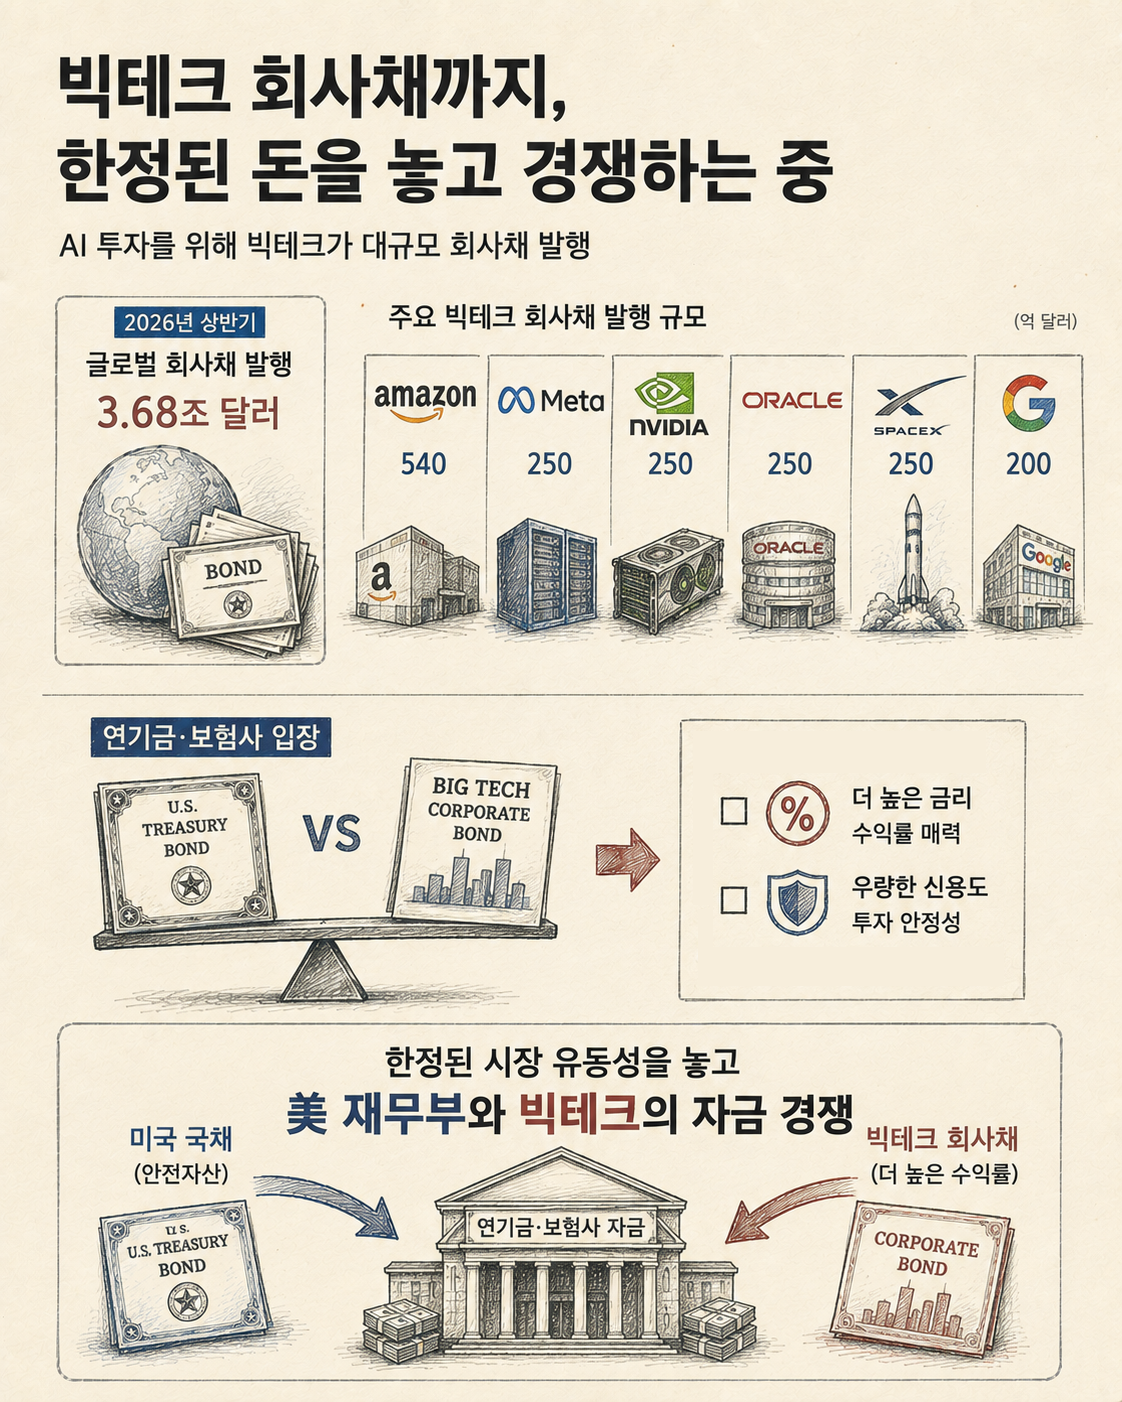
- AI 투자를 위한 빅테크의 회사채 발행도 급증. 결국 한정된 자금을 놓고 미국 국채와 빅테크 회사채가 경쟁하는 구도
출처: 메르의 블로그

13

2

공유하기
모든 댓글
부동산마이크로데이터
2026.08.07.

이렇게 발행된 채권은 시중 유동성을 흡수하고, 금리를 끌어올리는 기재가 되지요. 그럼 연준은 다시 양적완화나 그에 준하는 짓을 할테고, 다시 윤전기를 돌린 새 화폐가 시장에 공급되게 되어 화폐가치 하락과 자산가격 상승(버블)을 키워내겠죠. 제롬파월은 정말 안좋은 시기에 최선을 다했다고 생각합니다. 그리고 새로운 연준의장은 경제학 교과서에 이름을 올리게 될 것 같고요. (안좋은 방향으로)
정상적인 방향을 쓸 트럼프도 아니고, 이제 올해만 지나면 관세발 물가상승이 진짜 끝나서 물가가 내릴지도 봐야하고요. 보복을 감수하고 연준이 금리인상하긴 어려워 보이고. 엔화를 올려서라도 인덱스를 낮추려고 안간힘을 쓰는 와중에 금리인상 때리면 그건 그것대로 재밌어 지겠구요.
1
답글달기

답글 숨기기
메르카도
2026.08.08.
멈출 수 없는 폭주 기관차 같습니다🥲
1

댓글을 작성하려면 로그인하세요.