이코노미캉
1시간 전
<중간선거는 끝났고, 시장은 더 복잡해졌다>
미국 S&P500은 몇 달째 넓지 않은 박스권에 머물렀습니다. 겉으로는 큰 변화가 없어 보였지만, 지수 아래에서는 균열이 조금씩 커지고 있었습니다. 10월 한 달 동안 나스닥 종합과 나스닥100은 뚜렷하게 밀렸고, 반대로 S&P500 동일가중지수는 상대적으로 강했습니다. 시장 전체가 무너졌다기보다, 대형 기술주 중심으로 조정이 집중된 한 달에 가까웠습니다.
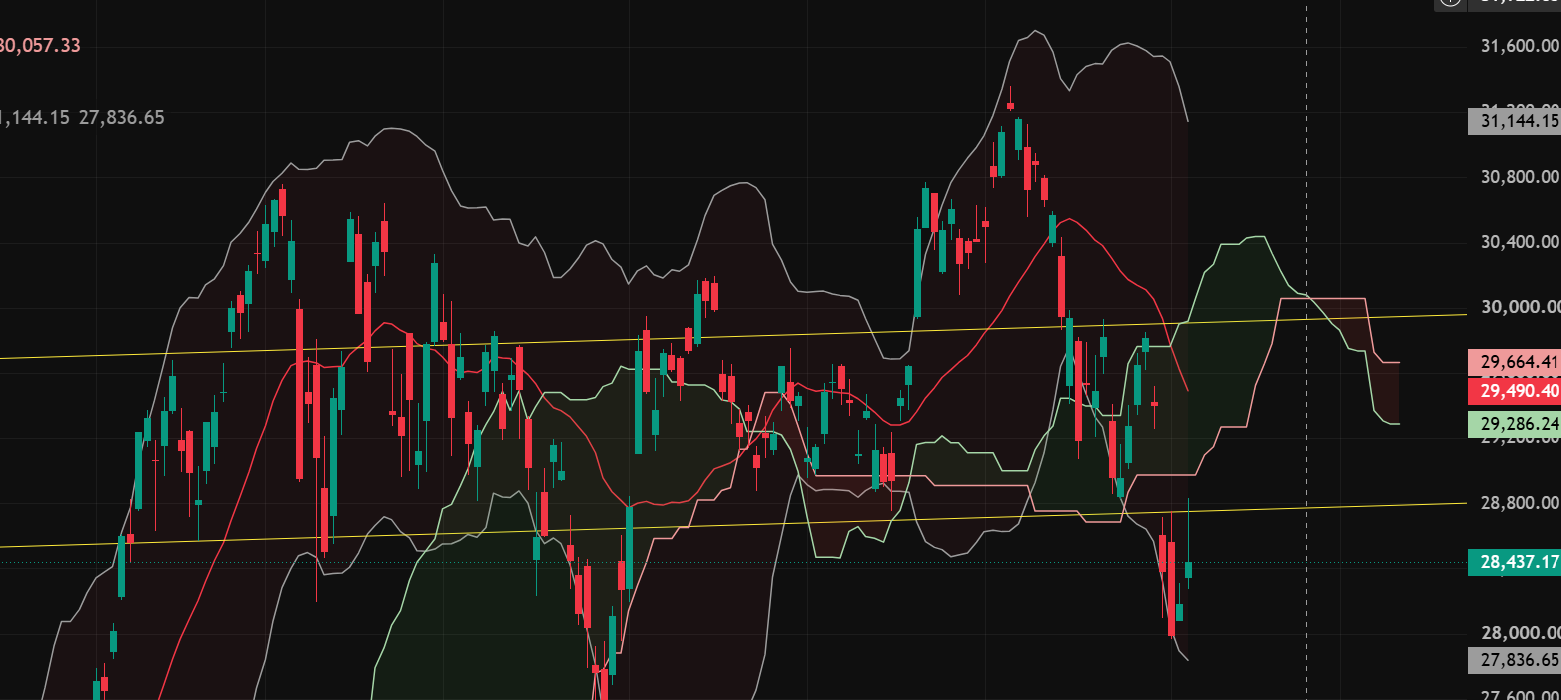
제 차트 기준으로는 나스닥100의 특정 지지선이 무너진 뒤 반등 시도에서도 같은 구간에서 저항을 받았습니다. 이런 흐름은 기술적으로 약세 신호로 읽히는 경우가 많습니다. 다만 하루이틀 움직임으로 단정하기보다는, 종가 기준으로 좀 더 확인이 필요하다고 봅니다.
이번 실적 시즌에서 시장의 질문도 바뀌었습니다. 저번 글에서도 언급했듯이 시장은 이제 “얼마나 성장했는가”보다 “그 투자를 감당할 현금이 있는가”가 더 중요해진 것 같습니다. 같은 AI 투자라도 현금흐름이 따라오느냐에 따라 해석이 크게 갈렸습니다. 메타, 알파벳, 아마존처럼 투자 규모가 큰 기업들은 시장의 부담을 키웠고, 마이크로소프트처럼 현금흐름과 투자 균형이 상대적으로 나아 보이는 기업은 다르게 평가받았습니다. 오라클의 대규모 자금조달 소식도 같은 맥락으로 읽힙니다. 결국 지금 시장은 AI 자체보다, AI 투자를 누가 어떤 방식으로 오래 버틸 수 있느냐를 보고 있는 듯합니다.
중간선거 이후 시장 반응도 흥미로웠습니다. 정치적 불확실성이 줄어들었다는 해석에 주식시장은 안도 랠리를 보였지만, 반도체는 상대적으로 약했습니다. 반도체와 AI 인프라 쪽은 데이터센터 규제 우려가 부담으로 작용했고, 반대로 대형 플랫폼 기업들은 투자 속도 조절 기대감에 반사이익을 받았습니다. 투자하는 쪽과 투자받는 쪽의 이해관계가 갈린 셈입니다.
국내 시장은 이 충격을 더 직접적으로 받았습니다. 미국 반도체주 약세가 그대로 반영되면서 코스피는 큰 변동성을 보였고, 장중 사이드카까지 발동됐습니다. 외국인 매도와 개인 매수가 맞부딪히는 장면도 다시 나왔습니다. 한국 시장이 글로벌 반도체 흐름에 얼마나 민감한지 다시 확인한 하루였습니다.
앞으로는 이벤트가 더 촘촘합니다. 미국 고용보고서와 CPI, 그리고 엔비디아 실적이 남아 있습니다. 연준의 다음 스탠스도 계속 확인해야 합니다. 결국 시장의 다음 방향은 단순한 지수 흐름보다, 물가와 금리, AI 투자, 데이터센터 규제, 그리고 기업들의 현금흐름이 어떻게 맞물리느냐에 달려 있다고 봅니다.
제가 특히 지켜보는 쟁점은 네 가지입니다. 첫째, 데이터센터 규제가 실제 정책으로 어디까지 구체화되는지. 둘째, 빅테크의 잉여현금흐름과 자금조달 방식이 시장의 부담을 얼마나 바꾸는지. 셋째, 유가와 물가가 금리 경로에 어떤 영향을 주는지. 넷째, 나스닥100이 다시 핵심 지지선을 회복할 수 있는지입니다.
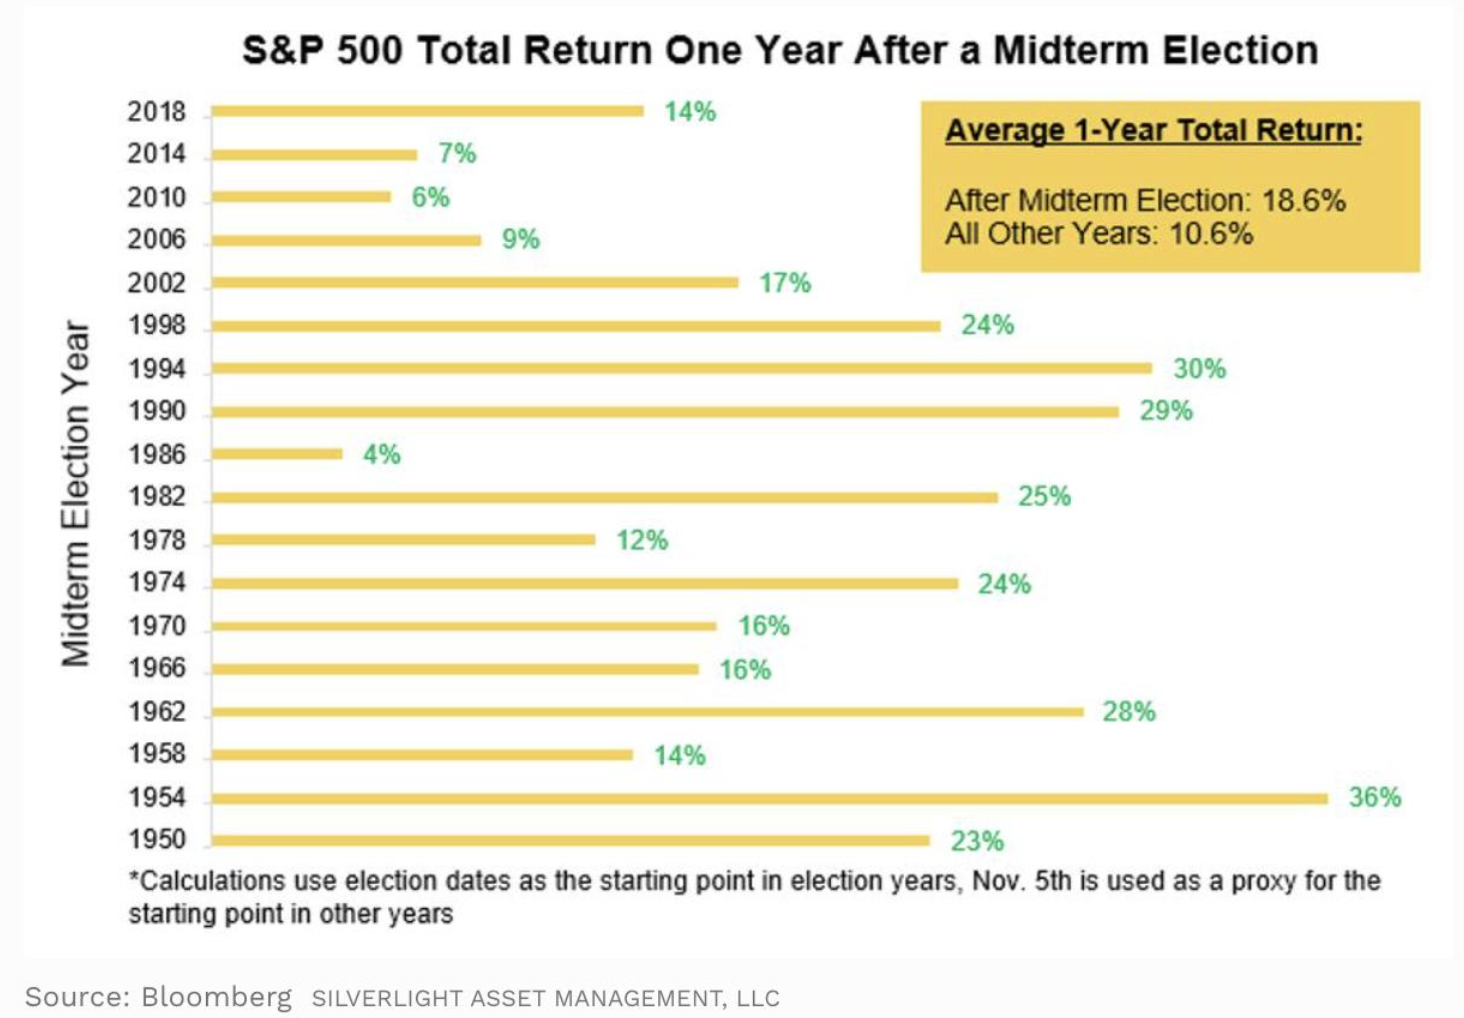
시장을 받쳐주는 재료도 있습니다. 선거 이후 12개월 통계처럼 과거 데이터는 분명 우호적일 수 있습니다. 다만 지금은 과거 평균보다 현재의 구조가 더 중요해 보입니다. 저는 당분간 지수 방향 자체보다, 현금 부담이 줄어드는 쪽과 규제 부담을 받는 쪽 사이의 업종별 엇갈림이 더 크게 이어질 가능성에 무게를 두고 있습니다.
결국, 지금 시장은 “좋다, 나쁘다”로 단순하게 볼 구간이 아니라, 서로 다른 힘이 동시에 작동하는 구간입니다. 그래서 더 조심스럽게, 더 구조적으로 봐야 할 때인 것 같습니다.

1

0

공유하기
모든 댓글
아직 댓글이 없습니다.
댓글을 작성하려면 로그인하세요.