
오정훈
2025.12.30.
고점 대비 반토막난 유망주 IREN 어떤 기업인가? 다시 오를 수 있을까?
1. 기업 개요 – “에너지 인프라에서 출발한 데이터센터 회사”
-IREN Limited(구 Iris Energy)는 2018년 호주 시드니에서 설립된 수직계열화 데이터센터 기업
-공동 창업자는 대니얼 로버츠(Daniel Roberts)와 윌리엄 로버츠(William Roberts) 형제로, 두 사람 모두 맥쿼리 그룹(Macquarie Group)에서 인프라 투자와 전력 프로젝트를 담당했던 전문가
-이 출신 배경은 IREN을 이해하는 데 매우 중요. IREN은 “코인 회사”가 아니라, 전력·부지·송전·냉각을 설계할 줄 아는 인프라 회사로 출발
-본사는 시드니에 위치하며, 실제 사업의 중심은 북미(캐나다 브리티시컬럼비아, 미국 텍사스)
2. 사업의 출발 –
“버려지는 재생에너지를 가장 에너지 집약적인 연산 산업에 연결하자”
-캐나다 브리티시컬럼비아의 수력 발전, 텍사스의 풍력·태양광은 전력이 남아도는 지역
-IREN은 이런 스트랜디드 재생에너지(stranded renewables)를 데이터센터와 직접 연결하는 구조를 만듬
-2019년: 비트코인 채굴 시작
-2020년 1월: 캐나다 첫 데이터센터 부지 인수
-초기부터 재생에너지 비중 98~100% 유지
이 철학은 지금까지도 회사 정체성의 핵심
3. IREN의 핵심 비즈니스 모델 – “듀얼 엔진”
① 비트코인 채굴 (Bitcoin Mining)
자체 보유 데이터센터에서 ASIC 기반 대규모 채굴
전력 단가: kWh당 약 $0.033 (3.3센트)
채굴한 비트코인은 대부분 즉시 매도 → 현금화
100% 재생에너지 기반 → ESG 프리미엄
이 구조 덕분에 IREN은 비트코인 하락장에서도 업계 최저 비용 구조를 유지
② AI 클라우드 / HPC (고성능 컴퓨팅)
2024년부터 본격 진출한 전략적 신사업
NVIDIA H100 / H200 / GB200 / GB300급 GPU 인프라
대규모 AI 학습·추론용 클라우드 제공
기존 채굴 인프라(전력·냉각·부지)를 그대로 활용
-비트코인 채굴은 “항상 가동 가능한 베이스 수요”
-AI 클라우드는 “고마진 성장 엔진”
이 두 사업은 서로 경쟁하지 않고 보완
4. 2025년의 결정적 전환점 – Microsoft AI 계약
2025년 11월, IREN은 시장의 평가를 바꿔 놓는 계약 체결
'Microsoft와 5년 약 97억 달러 규모 AI 계약'
-NVIDIA GB300 기반 AI 컴퓨트 제공
-계약 총액: 약 $9.7B
-20% 선지급(prepayment) 구조
-텍사스 Childress 캠퍼스 중심
-동시에 IREN은 Dell과 약 $5.8B 규모 GPU/서버 공급 계약도 체결
IREN은 더 이상 “채굴 회사”가 아니라 빅테크가 선택한 AI 인프라 파트너
5. 최근 실적 업데이트
– 2025년 3분기 실적의 ‘본질’은? (2025.9.30 종료 분기 / IREN 회계기준 FY2026 Q1)
-이번 분기는 ‘AI가 돈을 벌기 시작한 분기’가 아니라 ‘AI로 체질을 바꾸기 위한 비용을 먼저 쓴 분기’
① 매출 트렌드: “아직은 채굴 회사가 맞다”
이번 분기 IREN의 총매출은 약 $240.3M으로 전 분기 대비 크게 증가했지만, 매출 구조를 보면 본질은 여전히 비트코인 채굴
-비트코인 채굴 매출: $232.9M
-AI 클라우드 매출: $7.3M (전체의 약 3%)
👉 즉, AI는 아직 ‘스토리’ 단계이며, 이번 분기의 실적 개선은 AI 덕분이 아니라 채굴 규모 확대와 BTC 가격 환경에 따른 결과
② 수익성: “돈은 벌고 있지만, 비용도 빠르게 늘고 있다”
Adjusted EBITDA: 약 $91.7M
EBITDA 마진: 약 38%
IREN이 여전히 업계 최저 수준의 전력비와 규모의 경제를 유지하고 있음
하지만 동시에 주목해야 할 점은 비용 구조의 변. 판관비(SG&A)가 AI 인력·영업·인프라 준비 비용으로 급증/이는 단기 이익을 희생하더라도 AI 전환을 밀어붙이겠다는 신호 👉 즉, 이번 분기는 “마진 극대화”가 목표가 아니라 “미래 매출을 위한 선투자” 성격이 강한 분기
③ 순이익 숫자에 속으면 안 되는 이유
이번 분기 순이익은 $384.6M으로 매우 크게 보입니다.
그러나 이 수치는 영업 성과를 그대로 반영한 결과가 아닙니다. 금융상품 평가손익 등 회계적·비경상 요인이 크게 반영
👉 따라서 이번 분기를
“순이익이 폭발했다”라고 해석하는 것은 잘못된 판단
④ 실적 발표를 시장은 어떻게 해석했는가
✔ 채굴 사업은 여전히 강하다
✔ 현금 창출 능력은 충분하다
❌ 하지만 AI가 아직 숫자로 증명되지는 않았다
즉, 실적은 나쁘지 않았지만 ‘AI 프리미엄을 더 줄 만큼의 증거’는 부족했던 분기
⑤ 투자자 관점에서의 핵심 결론
이번 분기 실적의 핵심은 숫자가 아니라 방향성
이번 분기 = 채굴 기반 현금창출 유지
동시에 = AI 인프라 전환을 위한 비용 투입 가속
아직 = AI 매출 본격 반영 전 단계
👉 진짜 중요한 분기는 다음 분기부터
AI 클라우드 매출이 **$7.3M → 두 자릿수 → 세 자릿수(M/Q)로 실제로 증가하는지가 향후 주가 방향을 결정할 듯
6. 연간 실적 추이
IREN의 실적 흐름을 보면, 초기에는 인프라 구축 단계로 인해 매출 규모가 매우 작고 적자가 불가피
-FY2021에는 매출이 약 790만 달러에 불과했으며, 데이터센터 구축과 장비 투자로 인해 적자 기록
-FY2022에는 채굴 인프라가 본격 가동되면서 매출이 5,900만 달러로 급증했지만, 대규모 설비 투자와 감가상각, 채굴기 손상차손 등이 반영되며 4억 2천만 달러에 달하는 대규모 순손실 기록
-FY2023에는 매출이 7,550만 달러로 완만하게 증가했으나, 비트코인 약세장과 높은 고정비 구조로 인해 1억 7,200만 달러 순손실
FY2024에는 매출이 1억 8,720만 달러로 전년 대비 크게 성장했고, 운영 효율 개선과 비용 통제로 순손실 규모도 2,890만 달러까지 대폭 축소
이 시점부터 IREN의 손익 구조는 뚜렷한 개선 국면에 진입
그리고 FY2025에는 매출이 5억 100만 달러로 폭발적으로 증가하며, 창사 이래 처음으로 8,690만 달러의 순이익 기록/ 이는 비트코인 채굴 규모 확대와 함께 AI 인프라 사업이 가세하면서 IREN이 본격적인 수익 창출 단계에 진입했음을 보여주는 결정적 전환점
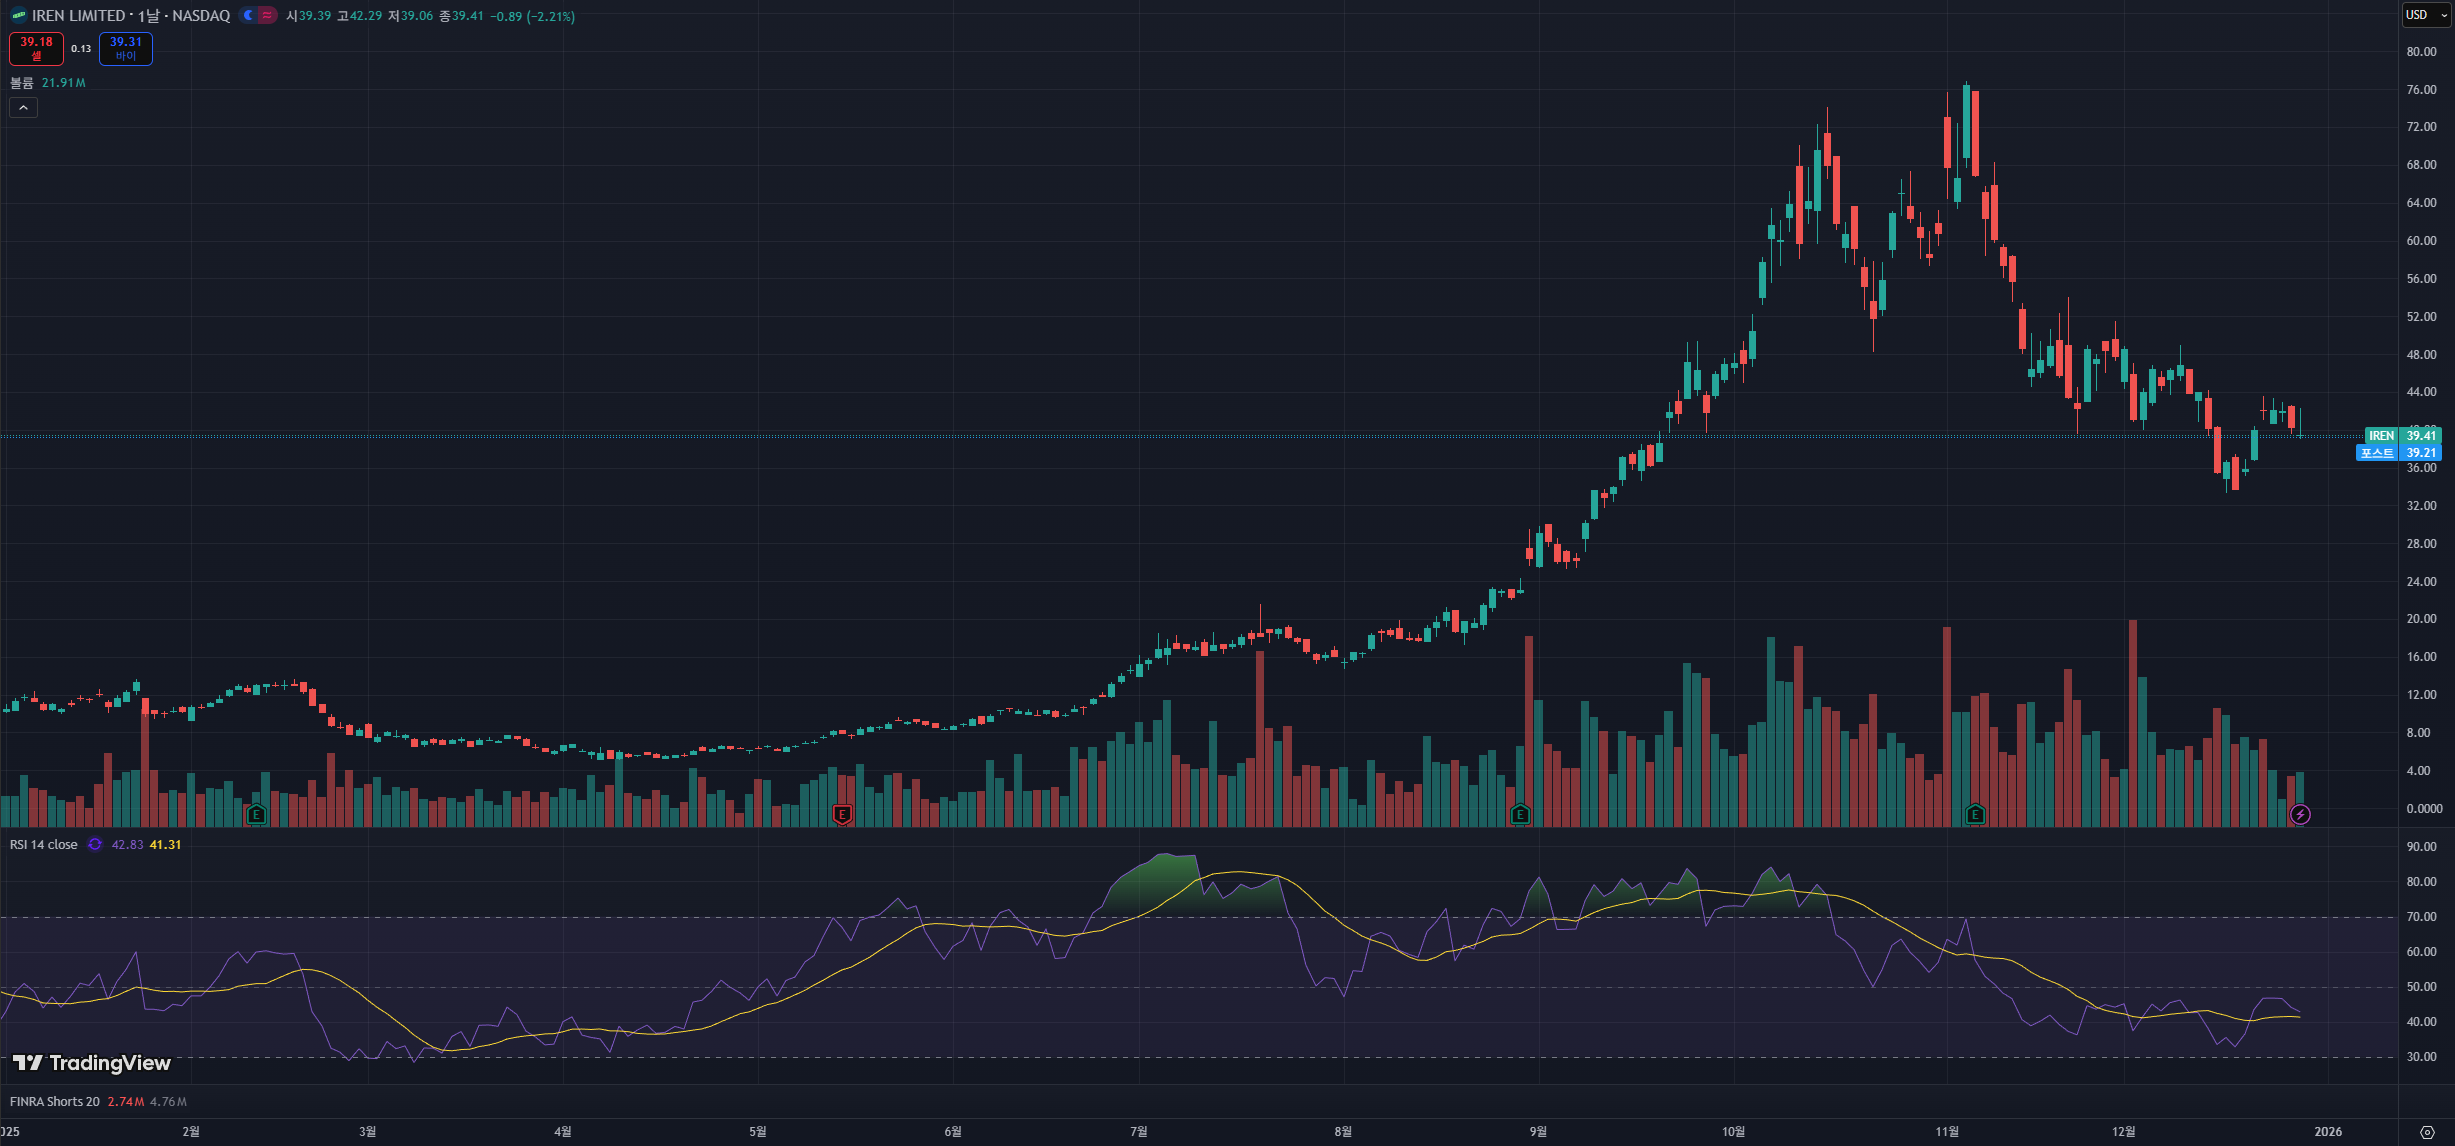
7. 주가 흐름 – “과열 이후 검증 국면”
2022년 말 최저가: $1.02
2024~2025년 급등: $76 돌파 (25년 11월 최고점)
2025-12-30 기준: 약 $39 (11월 고점 대비 반토막난 상황)
이는 단순한 붕괴가 아니며 시장이 “스토리”에서 “실행과 숫자”로 평가 기준을 바꾼 것. 주가는 ‘망해서’ 내려온 게 아니라 ‘증명되지 않은 구간을 먼저 달려간 만큼’ 되돌아온 것. 따라서 다시 IREN 주가가 올라가려면 실적으로 검증해야 하는 상황
8. 밸류에이션 (2025-12-30 기준)
시가총액: 약 $113억
Trailing P/E: 20배대 (회계 왜곡 주의)
P/S: 15배 내외
👉 지금 IREN은 채굴주 멀티플도 아니고, 순수 AI 데이터센터 멀티플도 아닌
‘전환기 프리미엄’ 구간
9. 최종 결론
IREN은 더 이상 단순한 비트코인 채굴 기업이 아닙니다. 이 회사는 재생에너지 × 고성능 컴퓨팅 × AI 인프라라는 3개의 구조적 메가트렌드가 만나는 지점에 서 있습니다.
-2025년까지는 스토리의 증명 단계
-2026년부터는 실적의 증명 단계
현재 주가는 이미 많은 기대를 반영하고 있지만, AI 매출이 분기 단위로 가속되기 시작하는 순간 IREN은 다시 한 번 다른 평가 구간으로 이동할 수 있습니다. 다만 그만큼 실행 실패 시 조정도 클 수 있는 종목입니다.

31

4

공유하기
모든 댓글

박은하
2025.12.30.

리스크를 말씀하셨지만 장점만 부각하신거 같습니다. 이 개잡주때문에 다친 분들 많거든요,
좋아요
답글달기
김정수
2025.12.30.
저도 아이렌 싸다고 들어갔다가 -7%맞고 손절,그 뒤로 더빠지더라구요.
좋아요
답글달기
조주현
2025.12.30.
하이리스크 하이리턴 종목
좋아요
답글달기
박주철
2025.12.30.
분석 잘봤습니다.
좋아요
답글달기

댓글을 작성하려면 로그인하세요.