
강준모
2026.02.08.
- 미국채 10년물 투자를 생각해 봤다.
(그 보다 장기는 변동성이 커서 겁나서 못하겠다. 차라리 주식을 하지)
채권 가격은 채권금리와 반대 방향으로 움직인다. 그리고, 채권금리에는 장래 인플레이션에 대한 전망이 반영된다(명목금리 = 실질금리 + 기대인플레이션). 그래서, 인플레이션 우려가 커지면 금리는 올라가고 채권 가격은 떨어진다.
현재까지는 유가 안정 덕분에 인플레이션 우려가 크지 않아서 기준금리 인하가 연중 2차례 정도 진행될 가능성이 높다고 생각되고 있는데, 장기국채 금리도 기준금리 인하에 따라 완만하게 따라서 내려올 가능성이 높을 것 같다.
다만, 인플레이션 우려가 커지면 금리 인하가 쉽지 않아지고 장기금리도 올라가게 되니까, 주식투자와 마찬가지로 채권 투자에서도 무엇보다 인플레이션에 대한 체크가 아주 중요할 것이다. 실제로 인플레이션이 큰 이슈가 되면 장기금리가 올라가면서 채권투자 손실이 커질 수 있다는 것이 핵심 리스크가 된다.
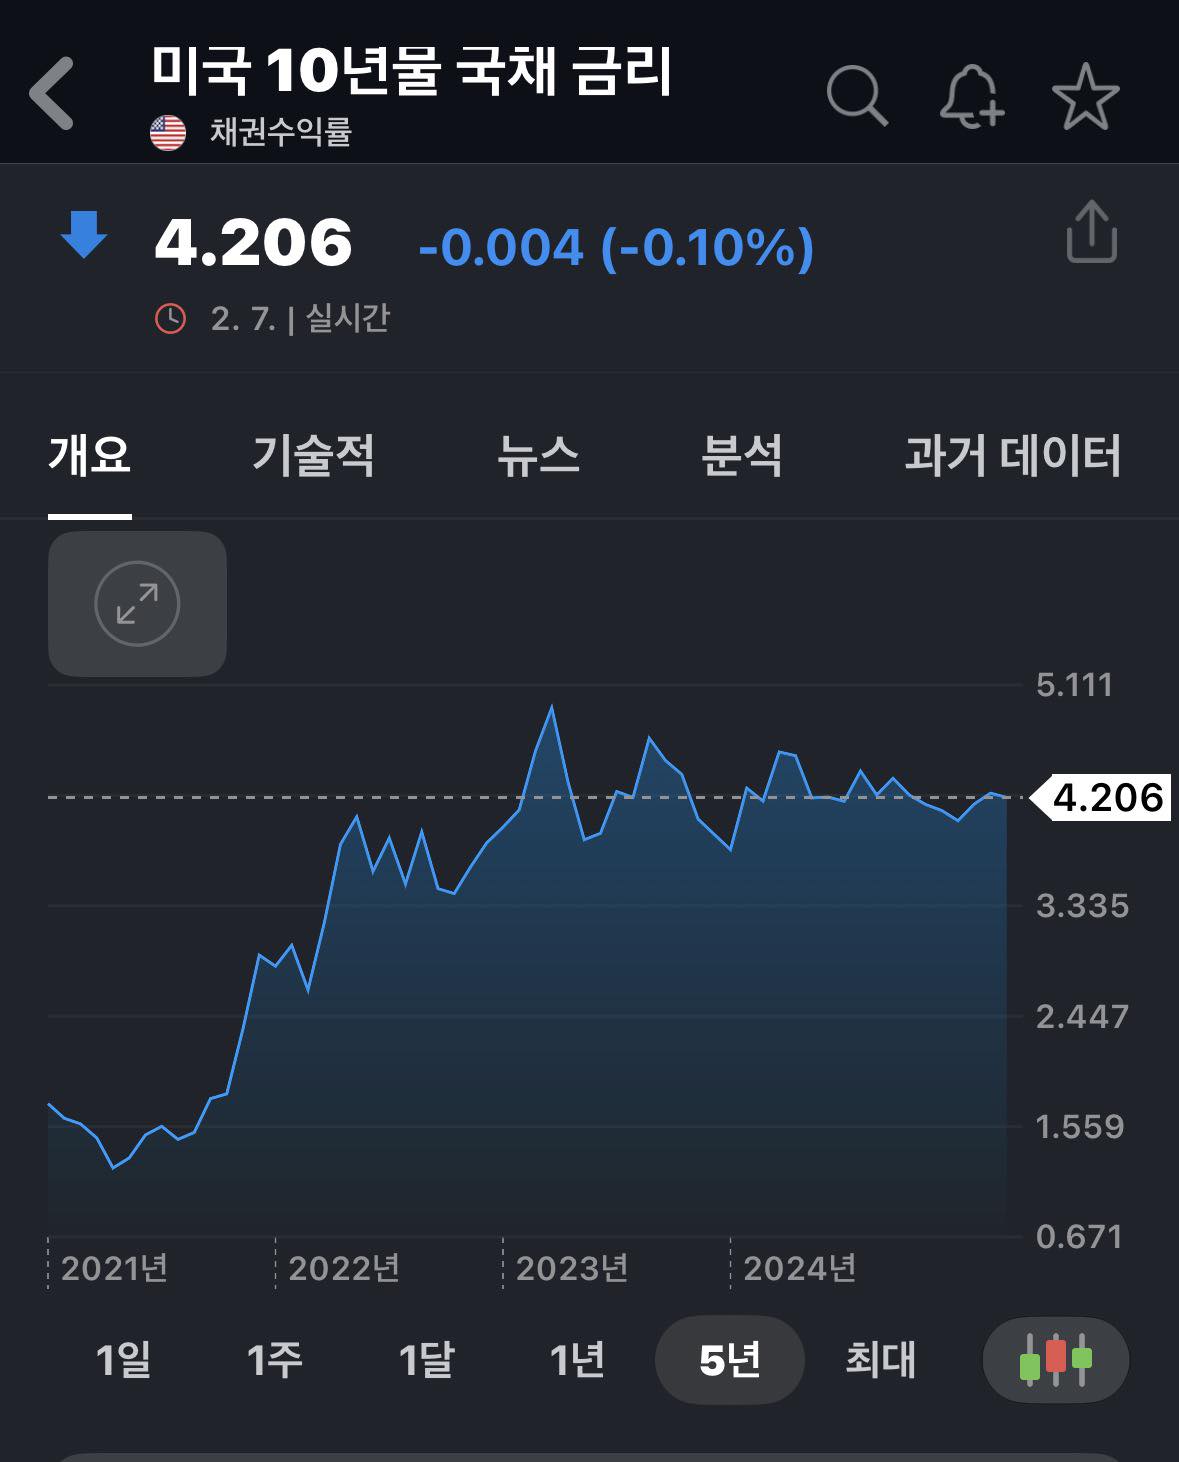
지난 5년간 미국 10년물 국채금리를 살펴보면(첨부 사진), 2023년 초까지 금리가 크게 튀어 올랐고(채권가격 하락) 그 이후에도 수시로 금리가 튀어 오르다 내리는 것을 반복하면서 금리 4%를 살짝 넘는 수준을 보이고 있다(그 동안의 기준금리 인하에도 불구하고 그 만큼 채권금리가 내려오지는 않고 있다. 인플레이션에 대한 우려가 완전히 가시지 않은 탓이 크다). 그래서, 그동안은 채권 투자가 제대로 수익을 가져다 주지는 못했고, 채권이 안전자산이라는 신뢰까지 조금은 약화된 느낌이 있다.
이제 미국 10년물 국채 투자시 기대수익을 따져 본다. 올해 2번의 기준금리 인하가 있게 된다면(기준금리 합계 0.5% 인하), 미국채에 대한 수요에 대한 우려도 있고, 장래 인플레이션에 대한 기본적인 전망치도 있기에, 보수적으로 보면 국채 10년물 금리는 대략 0.3%-0.4% 정도 하락할 것이라 예상하는 것 같다. 이 경우 채권가격은 듀레이션을 8년 정도로 적용하면 대략 2.4~3.2% 정도 상승하는데, 여기에 4% 채권수익율을 더하고 거래수수료까지 제하면 실수익은 7% 내외로 예상된다. 안정적인 수익이라는 것을 생각하면 크게 나쁘지는 않지만, 그래도 인플레이션에 대한 리스크도 있는데 생각보다 기대수익 자체는 크지 않다는 느낌이다.
다만 한가지 추가로 생각할 수 있는 것이 있는데, AI 버블 붕괴 등으로 주식시장에 충격이 올 경우 채권 가격이 상승할 수 있다는 것이다. 즉, 단기적으로 안전자산인 채권에 대한 수요가 몰릴 것이기에, 채권 가격이 크게 오를 수 있다. 채권에 대한 투자를 한다면 현실적으로 이를 고려한 것이 될 수도 있을 것 같다(자산가격의 폭락에 대한 대비나, 보험).
채권시장을 실전투자로 들여다 본 경험이 없어서, 그래도 인플레이션 우려가 많이 줄어들어 있는 이 시점에, 한번 공부를 해보는 것은 어떨까 싶어서, 대략적으로 생각을 해 봤다. 만일 한다면 신경을 써야 할 정도로 의미는 있는 금액을 담겠지만, 그래도 포지션을 크게는 안가져갈 생각이다. 생각보다 어렵고 실전 경험도 없는 분야라서.
그리고, 채권투자를 하면, 그 가격의 변동이 주식만큼 크지는 않기 때문에, 단기에 사고 파는 것을 생각하기가 어렵다. 수수료 제하면 건지는 것이 별로 없기 쉽기 때문이다.

28

8

공유하기
모든 댓글
봉천동박씨
2026.02.08.

채권 투자, 개인이 하기엔 너무 어려워요.~
1
답글달기

답글 숨기기
강준모
2026.02.08.
맞습니다. 최근 몇년간의 성과도 좋지 않았고요. 그래서, 일단 공부용으로~
좋아요
오정훈
2026.02.08.
금리 내린다고 국채투자하는건 위험한거 같습니다. 과연 국채가 안전자산인가? 저는 정부가 신뢰를 잃으면 국채도 투매가 나올 수 있다고 생각합니다. 옛날엔 몰라도 요즘은 금리차만 이용해서 투자할 자산이 아닌거 같습니다.
1
답글달기
답글 숨기기
강준모
2026.02.09.
네, 이제 미국채권도 안전하다 하기 어려울 것도 같습니다. 잘 모르는 분야라서 일단 조금만 질러 놓고 공부를 시작할 생각입니다.
좋아요
김태현
2026.02.08.
사실 저도 주식부터 공부를 시작했지만 잘못된 겁니다. 이미 개인이 국채를 투자할 수 있는 방법은 ETF든 미국채든 많지요. 그리고 주식을 투자하기 전에 채권을 투자하는 것을 먼저 공부하는 게 맞다는 것은 나중에 알게 된 사실입니다. 저는 지금도 미국 국채 3달, 3년, 20년, 커버드콜을 투자하고 있지만 딱히 주식보다 위험하다는 생각은 하고 있지 않습니다.
그리고 여러분이 국채를 투자하지 않는다면 개인적으로는 투자를 통한 위험도에 대한 예상이나 투자대비 수익에 대한 계산이 어렵지 않을까...
저는 포트폴리오에 국채나 채권이 없다면 분산투자라 보지 않는 편 입니다.
1
답글달기
답글 숨기기
강준모
2026.02.09.
네, 나중에 부동산을 처분할 계획이라서, 주식투자만 가지고는 안전한 자산관리가 어렵겠다는 걱정이 있습니다. 지금처럼 투자 규모가 크지 않을 때 조금 더 다양하게 경험해보면서 실전공부를 해야 할 것 같다는 생각으로 시작할 생각을 했습니다. 격려 감사합니다.
좋아요
베어먹은사과
2026.02.09.
말씀하신 내용에 방향이 전부 담겨진 것 같아 첨언 할게 없어보입니다.
응원 드릴께요.
10년물 이상은 듀레이션 때문에 변동성이 크니 그럴바에 서두에 말씀하신것 처럼 주식의 비중을 높이시는게 맞아 보이네요ㅎㅎ.
채권을 어떻게 접근 하실지 모르겠지만 미국채 ETF로 접근하실것 같으신데 햇지 개념에, 시장의 찬스가 나오는 시기에 주식 매수 관점으로 가신다면, 건강한 포트폴리오가 되지않을까 싶어요.
주식을 사면 기업을 공부하고(시장도 당연히 공부하게되지만) 채권을 사면 시장을 좀더 들여다 보고 공부하게 되서 투자에 많은 도움이 되지 않을까 싶어요.
1
답글달기
답글 숨기기
강준모
2026.02.09.
좋은 말씀 감사합니다. 저는 알채권을 직접 취득하는 쪽을 생각하고 있습니다. 차액에 대한 과세 문제도 있고, 실전투자 공부를 하려는 목적도 있어서요. 지금은 투자하기 좋은 증권사 찾으면서 환전 타이밍을 잡고 있는데, 몇일 내로 매입할 것 같습니다.
좋아요

댓글을 작성하려면 로그인하세요.