
다이코
2026.05.08.
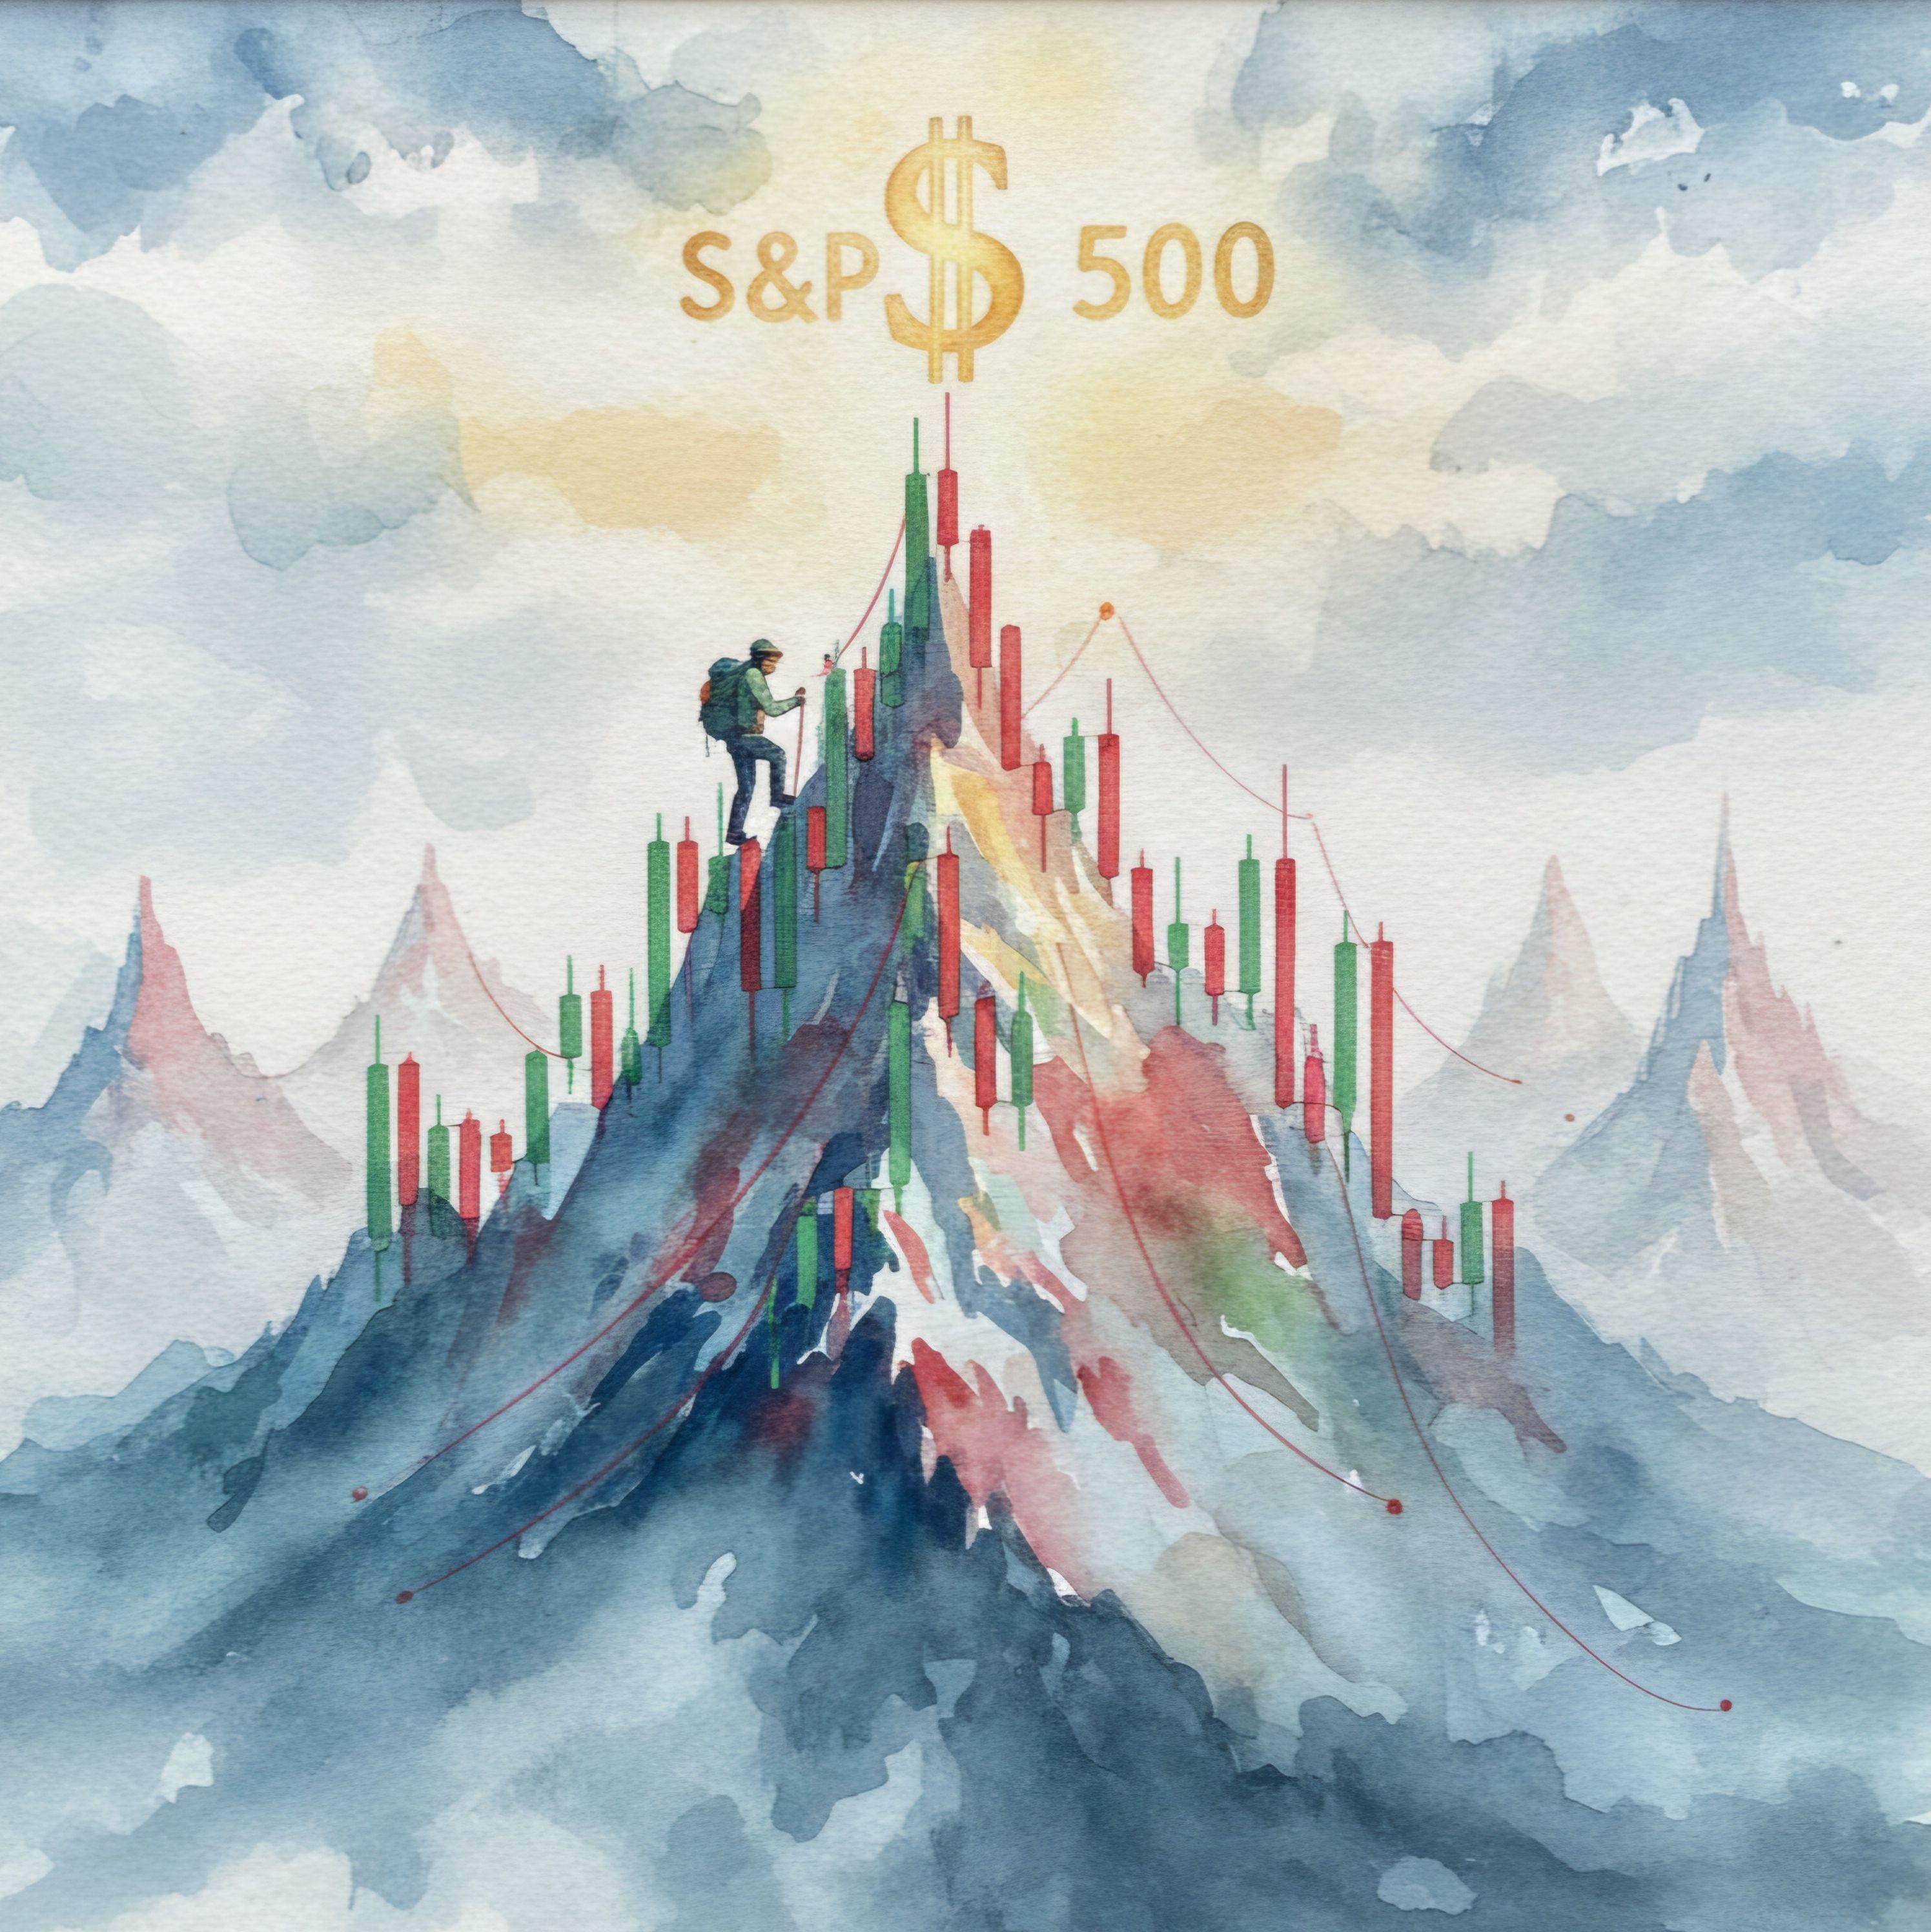
수년 전, 아버지께 "현금만 은행에 두지 마시고 주식('SPYM', 예전 'SPLG')에 좀 넣어 보시는 게 어떠신가요?"라고 조심스럽게 권유드렸습니다. 그때 제가 한 가지 조건을 걸었죠.
일단 3년만 해보시되, 만약 손실이 나면 그만큼 제가 다 메꿔드리고 투자를 종료하겠다고요. 그렇게 시작된 주식 투자를 아버지는 지금까지 아주 잘 이어오고 계십니다.
올해 초에는 현금흐름을 더 보강해 드리고자 채권 매수를 추천해 드렸습니다. 미국 종합채권('BND')의 한국판 환헤지 상품을 선택해 드렸는데, 국민연금과 합쳐 매달 250만 원 정도의 현금흐름이 나오도록 세팅해 드렸습니다. 변동성을 최소화하기 위해 환율 영향을 없앤 환헤지 상품을 택했고, 듀레이션 6~7년 정도의 중기 채권 성격이라 안정적이라 판단했습니다.
제 생각에는 꽤 괜찮은 포트폴리오인데, 평생 부동산으로 자산을 일구신 아버지께는 주식과 채권의 직관적인 움직임이 여전히 낯선 모양입니다.
특히 채권 가격이 단기적으로 하락하는 것을 꽤 신경 쓰시더라고요. 사실 어차피 은행 이자로 생활하실 계획이라면, 금리에 따른 시세차익을 노리는것이 아니라면 채권이 무조건 이득입니다.
은행 이자는 이자소득세를 피할 길이 없지만, 채권 ETF는 성격이 조금 다르기 때문입니다.
사실 채권 ETF의 진짜 매력은 따로 있습니다. 주가가 매수 단가보다 낮아졌을 때는 분배금에 세금이 붙지 않아 수익률을 온전히 누릴 수 있고, 주가가 올랐을 때만 세금을 냅니다. 무엇보다 채권 가격이 좀 떨어진다고 해서 들어오는 분배금 자체가 줄어드는 것이 아니라, 보유한 수량만큼 꼬박꼬박 들어오기 때문이죠. 이런 시스템의 원리를 이해해야 마음이 편안해지는데, 아버님께 말로 설명해 드리기가 참 어렵더군요.
그래서 결국 결론은 "그냥 믿고 해보세요"가 되곤 합니다. ㅋ
이러다가 마음에 안 드신다고 하면, 또 제가 메꿔 드리는 것으로...^^
이상 제 개인적인 투자이야기 였습니다.
주말 잘 보내시길 ^^

23

6

공유하기
모든 댓글
최리픽
2026.05.08.

아버지께서 현명한 자녀를 두어 뿌듯하시겠습니다^^
좋아요
답글달기

답글 숨기기
다이코
2026.05.08.
읽어주셔서 감사 드립니다.
좋아요
WRT
2026.05.08.
다양한 관점을 배울 수 있어서 좋네요. 잘 읽었습니다.
좋아요
답글달기
답글 숨기기
다이코
2026.05.08.
과찬의 말씀이십니다.
투자를 하다보면 생기는 흔한 이야기일 뿐입니다.
읽어 주셔서 감사 드립니다.
좋아요
이태호
2026.05.09.
저도 이런 아들 되어야 할텐데....아직 멀었습니다.
좋아요
답글달기
답글 숨기기
다이코
2026.05.09.
읽어 주셔서 감사 합니다.
좋아요

댓글을 작성하려면 로그인하세요.