
영리맨
2026.08.03.
돈을 모으고 싶은데 계좌가 너무 많아서
어디에 돈을 넣어야 할지 헷갈리시나요?
사실 계좌 이름보다 먼저 알아야 할 것은
“이 돈을 언제 사용할 것인가”입니다.
계좌마다 돈의 역할을 나누면 생각보다 단순해집니다.
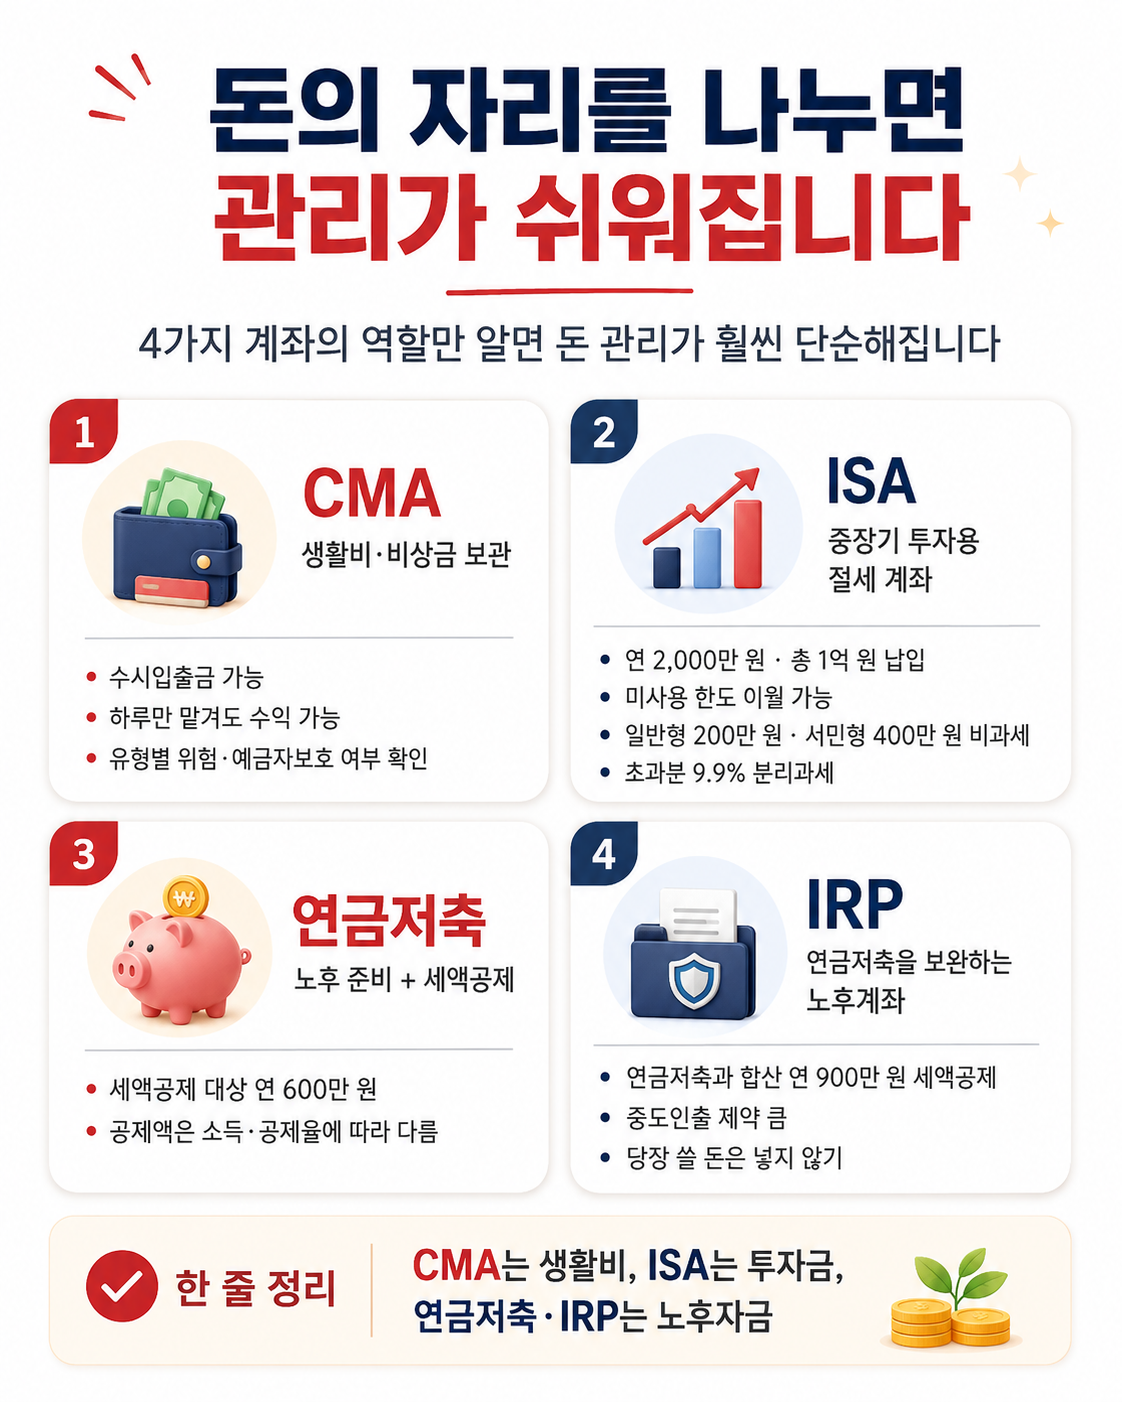
1. CMA — 곧 사용할 돈
생활비, 비상금처럼 가까운 시일 안에 사용할 돈을 보관하는 계좌입니다.
수시입출금이 가능하고 하루만 맡겨도 수익이 붙는 상품이 있지만, CMA 유형에 따라 예금자보호 여부와 위험이 다를 수 있으므로 가입 전 반드시 확인해야 합니다.
2. ISA — 노후 이전에 사용할 투자금
주식과 ETF 등을 운용하면서 세금 혜택을 받을 수 있는 절세 계좌입니다.
연간 2,000만 원, 총 1억 원까지 납입할 수 있으며 사용하지 않은 납입 한도는 다음 해로 이월됩니다.
일반형은 순이익 200만 원, 서민형은 400만 원까지 비과세되고 초과 수익에는 9.9% 분리과세가 적용됩니다.
3. 연금저축 — 노후 준비와 세액공제
노후자금을 모으면서 연말정산 세액공제를 받을 수 있는 계좌입니다.
세액공제 대상 납입 한도는 연 600만 원이며, 실제 돌려받는 금액은 소득과 적용되는 세액공제율에 따라 달라집니다.
4. IRP — 연금저축을 보완하는 노후계좌
연금저축과 함께 노후자금을 준비하고 세액공제 한도를 늘릴 때 활용하는 계좌입니다.
연금저축과 합산해 연 900만 원까지 세액공제 대상이 될 수 있지만, 중도인출 조건이 까다롭기 때문에 가까운 시일 안에 사용할 돈을 넣어서는 안 됩니다.
정리하면 이렇게 기억하면 쉽습니다.
CMA는 생활비와 비상금
ISA는 중장기 투자금
연금저축과 IRP는 노후자금
계좌를 많이 만드는 것이 중요한 게 아닙니다.
내 돈이 머물 자리를 목적에 맞게 정해주는 것이 먼저입니다.
평범한 직장인의 관점에서 경제와 투자 정보를 쉽게 정리하고 있습니다.
도움이 되셨다면 함께 돈 공부해요.

14

8

공유하기
모든 댓글
김진기
2026.08.03.

우리가 젊을땐 이런 정보가 없었는데 4군데로 나누는거 좋군요.
1
답글달기

답글 숨기기
영리맨
2026.08.03.
감사합니다. 다음에도 더 좋은 정보와 내용을 들고 돌아오겠습니다!
1
엄소진
2026.08.03.
4가지만 꾸준히 해도 사실 되게 든든한거에요. 그런데 실천하는 사람은 많지 않은거 같던데요. isa해지율이 60%가 넘습니다.
1
답글달기
답글 숨기기
영리맨
2026.08.03.
참 아쉽죠..ㅠㅠ 절세효과 하나만으로도 정말 좋은데
1
부동산마이크로데이터
2026.08.03.
계좌가 많군요. 회사생활땐 그저 적금, 예금돌리는 것 밖에는 몰랐는데,
1
답글달기
답글 숨기기
영리맨
2026.08.03.
앞으로라도 이런 혜택을 누리면서 사시면 되죠!
1
부동산마이크로데이터
2026.08.03.
ㅋㅋ 여기서 배운거 저희 딸에게 가르친다는건 비밀. 근데 너무 어려운 용어가 많아서
1
답글달기
답글 숨기기
영리맨
2026.08.03.
급하지 않게 하나씩 차근차근 알려주시면 금방 이해할 수 있을거에요!
좋아요

댓글을 작성하려면 로그인하세요.