
안경선배
2026.08.13.
파이어족이 됐다고 자산을 그냥 꺼내 쓰기만 하면 될까요?
이번 계산의 목표는 단순합니다.
40년 뒤에도 물가를 반영한 내 자산이 처음보다 줄지 않게 하려면, 1년에 얼마까지 쓸 수 있을까?
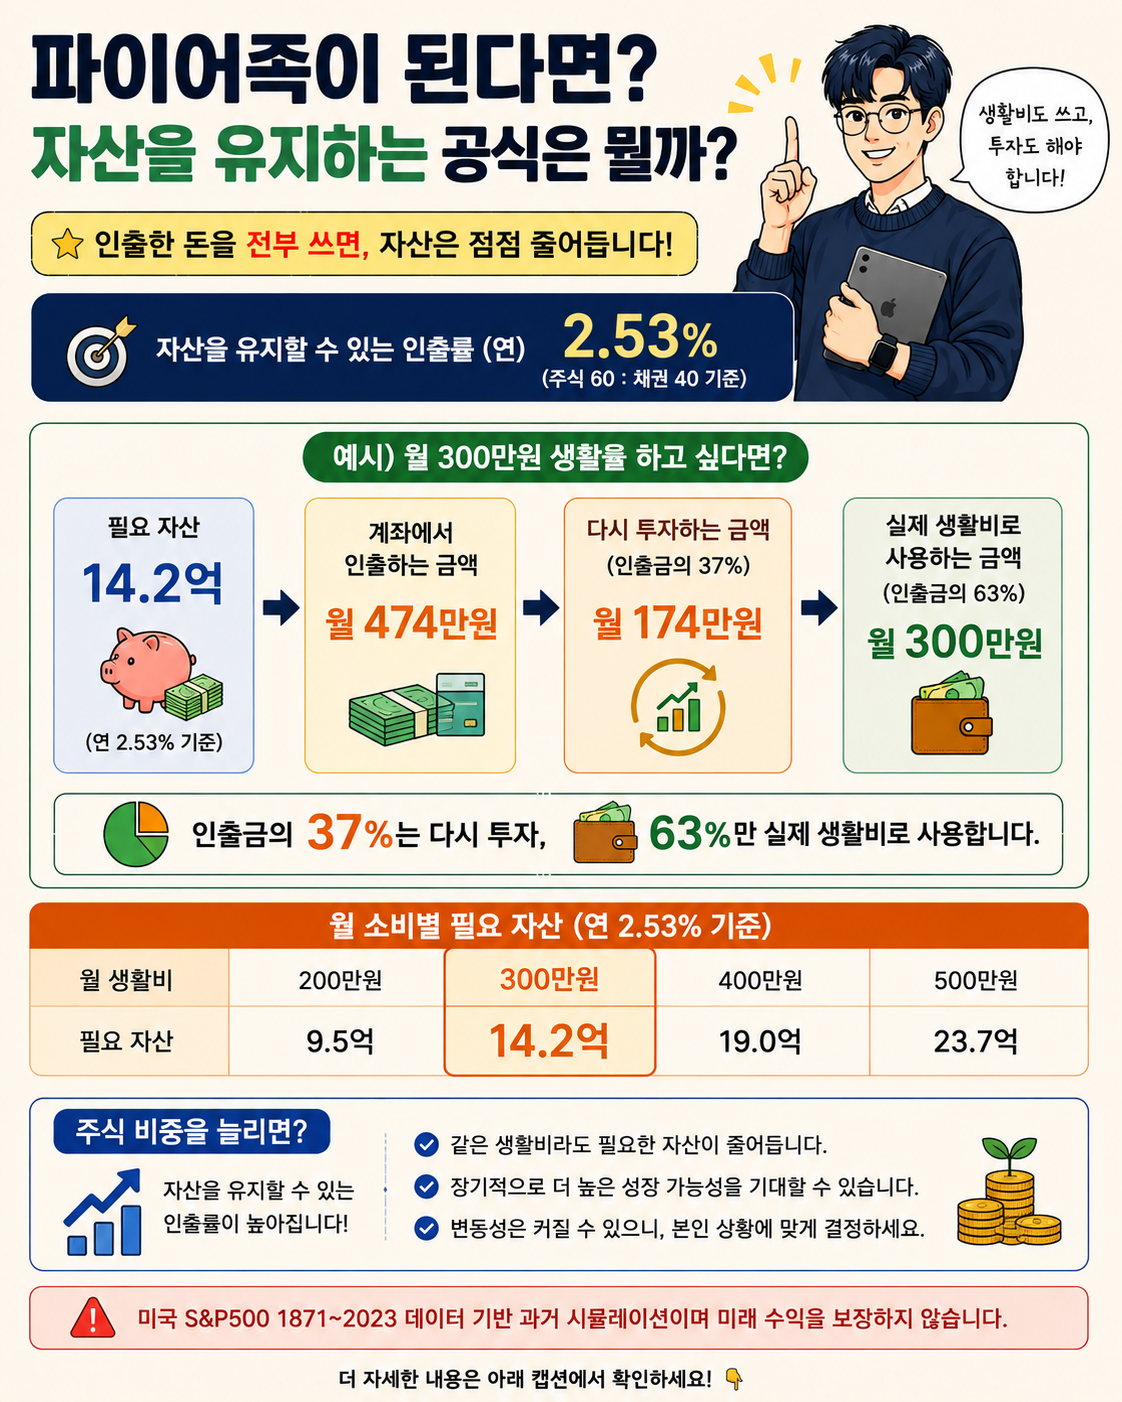
미국 S&P500 장기 데이터를 기준으로 계산했을 때, 주식 비중에 따라 결과가 꽤 크게 달라졌습니다.
📌 주식 비중별 자산 유지 인출률
주식 100% → 연 2.91%
주식 80% → 연 2.76%
주식 60% → 연 2.53%
주식 40% → 연 1.72%
예를 들어 10억원이 있다면 연간 사용할 수 있는 금액은
주식 100% → 약 2,910만원
주식 80% → 약 2,760만원
주식 60% → 약 2,530만원
주식 40% → 약 1,720만원
정도입니다.
이번 시뮬레이션에서는 오히려 채권 비중을 높일수록 자산을 유지하며 쓸 수 있는 금액이 크게 줄었습니다.
왜 그럴까요?
자산을 단순히 ‘고갈시키지 않는 것’이 아니라 40년 뒤에도 실질 자산을 처음 수준 이상으로 유지하는 것을 목표로 했기 때문입니다.
채권 비중이 높아지면 변동성을 낮출 수 있지만, 장기간 자산을 성장시키는 힘도 약해질 수 있습니다.
다만 여기서 중요한 점이 있습니다.
“그럼 은퇴 후 주식 100%가 정답이네?”라는 의미는 아닙니다.
주식 비중이 높아질수록 큰 하락장에서 자산이 크게 흔들릴 수 있고, 이번 기준은 40년 후 최종 잔고를 보는 방식이라 중간에 자산이 크게 하락했다가 회복한 경우도 성공으로 계산됩니다.
또한 미국 S&P500 1871~2023년 데이터를 이용한 과거 시뮬레이션으로 미래 수익률을 보장하지 않습니다. 세금·비용·배당세를 반영했지만 환율, 건강보험료, 의료비, 국민연금 등은 포함하지 않았습니다.
결국 파이어에서 중요한 건 단순히 “얼마를 모았느냐”뿐 아니라
① 어떤 자산배분으로 운용할지
② 매년 얼마를 사용할지
③ 하락장을 버틸 수 있는지
까지 함께 결정하는 것입니다.

17

3

공유하기
모든 댓글
윤지영
2026.08.13.

오 자료 감사합니다 . 잘볼게요.^^
1
답글달기
김세준
2026.08.14.
이거 진짜 유용한거 같은데 나는 왜 한번도 생각을 안해봤을까....ㅜㅜ
1
답글달기

답글 숨기기
안경선배
2026.08.14.
다음편은 자산 고갈이 되더라도 죽기 전까지 얼마 있으면 은퇴가능할까 입니다 ㅋㅋㅋ
1

댓글을 작성하려면 로그인하세요.