시그널 경제분석실
4시간 전
본금융 논의는 단순히 저소득층에게 1,000만원을 빌려주자는 정책이 아닙니다.
금융을 하나의 기본권으로 보고, 국가가 금융 안전망을 직접 확대하겠다는 정책적 방향입니다.좋은 취지는 분명히 있습니다.
고금리와 불법사금융에 노출된 금융 취약계층을 제도권으로 끌어들이고, 갑작스러운 의료비나 생활비 때문에 무너지는 가계에 최소한의 금융 안전망을 제공한다는 측면에서는 의미가 있습니다.
하지만 경제적으로 봤을 때 반드시 따져야 할 부분도 있습니다.
첫째, 2~3%라는 저금리의 비용을 누가 부담하는가.
둘째, 대출 부실이 발생하면 누가 손실을 부담하는가.
셋째, 금융권 출연금이 확대될 경우 금융회사와 투자자에게 어떤 비용이 전가되는가.
넷째, 정책금융이 실제 자립으로 연결되는지 아니면 단순한 부채 연장으로 끝나는가입니다.
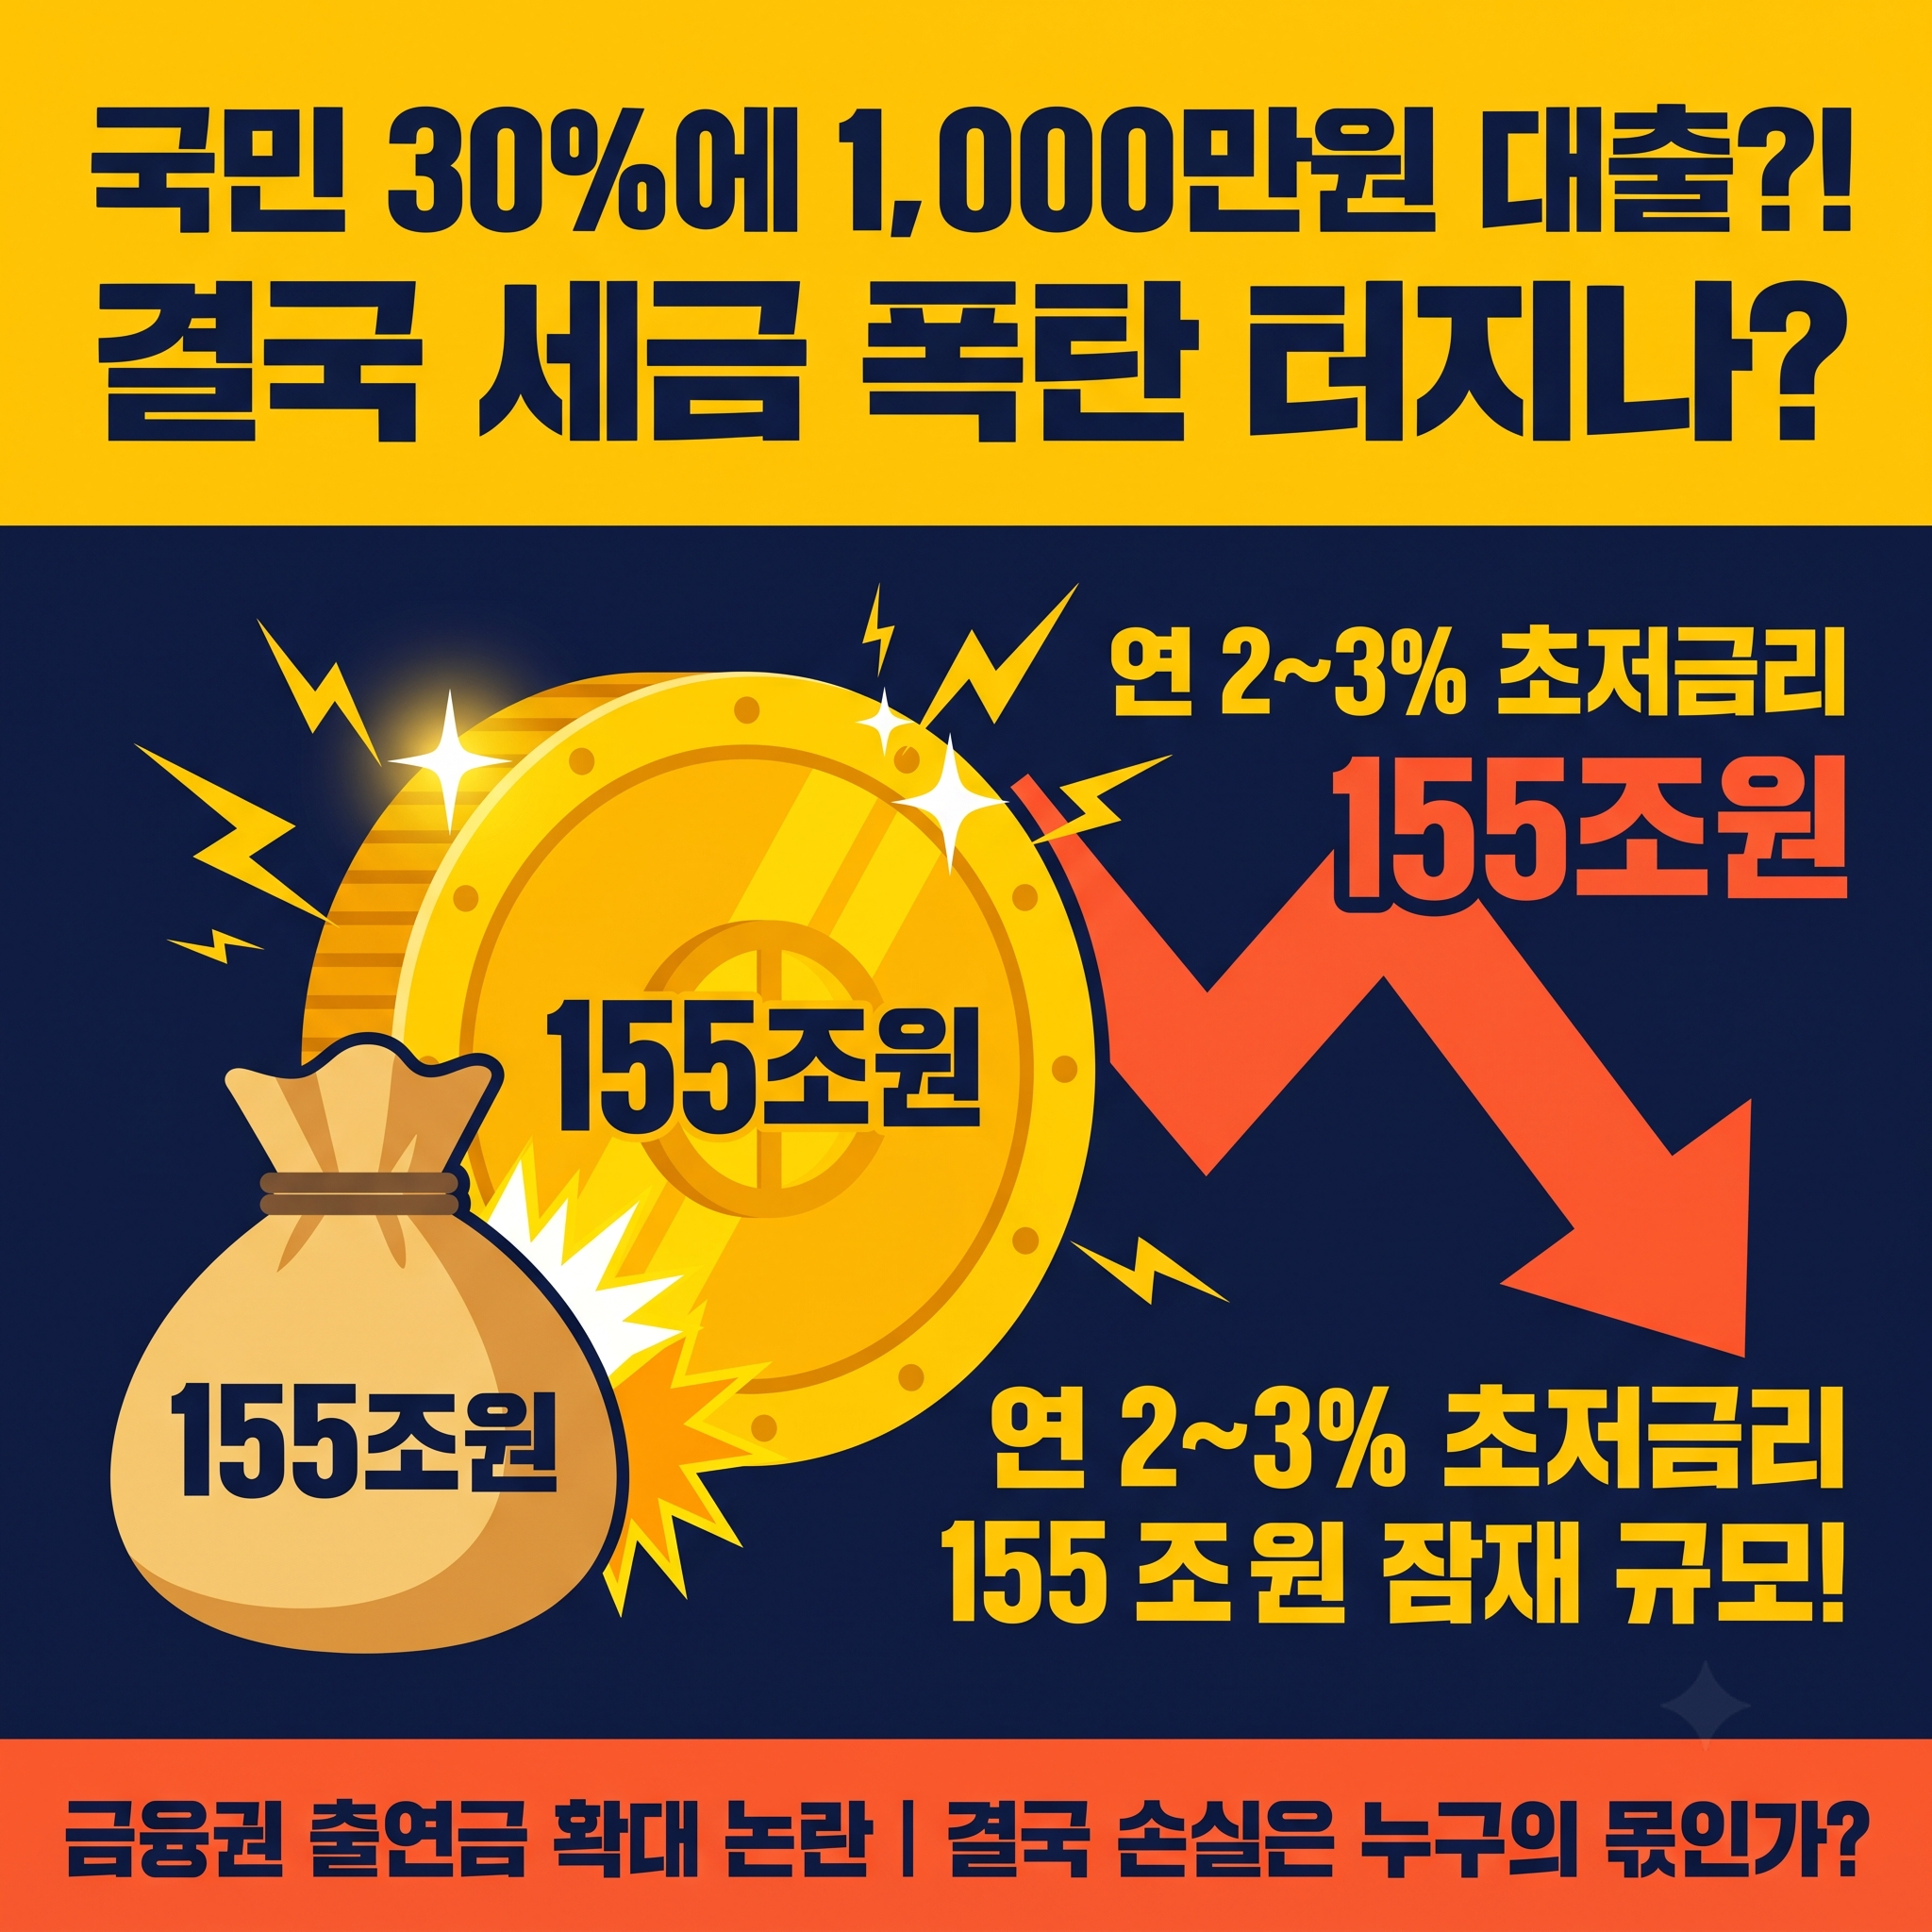
특히 현재 우리나라 인구를 기준으로 소득 하위 30%에게 최대 1,000만원을 공급한다고 단순 계산하면 잠재적인 대출 규모가 약 155조원에 달합니다.
결국 앞으로 국회 논의에서 가장 중요한 것은 ‘누구에게 얼마를 빌려주느냐’보다 **‘그 돈을 누가 부담하느냐’**가 될 것입니다.
좋은 정책도 결국 지속 가능한 재원이 있어야 계속될 수 있습니다.

6

1

공유하기
모든 댓글
손현석
2시간 전

실제 이런 논의가 진행되고 있나요?
좋아요
답글달기
댓글을 작성하려면 로그인하세요.