
바이오철
2026.05.23.
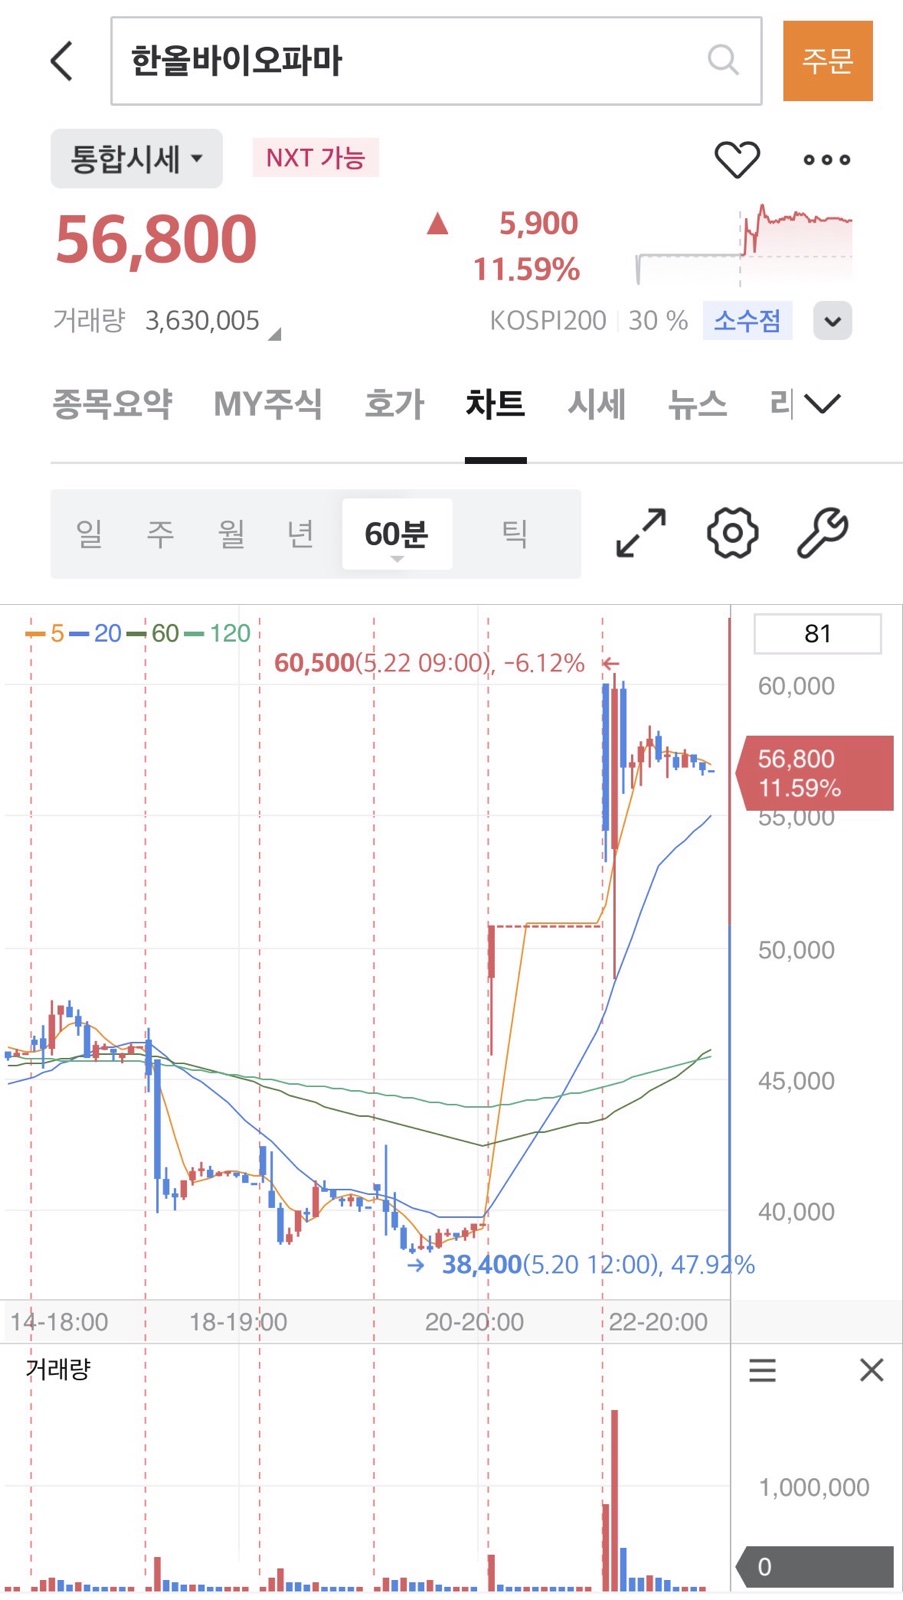
한올바이오파마 바이오 하락세에 상한가 쳤던 이유.
한올바이오파마를 단순 제약주로 보면
이번 주가 움직임이 잘 이해가 안 될 수 있습니다.
지금 시장이 반응하는 핵심은 실적보다
IMVT-1402라는 FcRn 자가면역 신약의
가치 재평가입니다.
특히 5월 20일 공개된 난치성
류마티스관절염(D2T RA) 임상 2상 중간 데이터가
시장 기대치를 넘기면서
분위기가 완전히 달라졌습니다.
16주 기준
ACR20 72.7%
ACR50 54.5%
ACR70 35.8%
ACR이란?
증상이 최소 20%, 50%, 70% 이상
개선된 환자의 비율입니다.
숫자만 보면 감이 안 올 수도 있는데,
시장에서는 생각보다 훨씬 강한
데이터로 받아들였습니다.
중요한 건 여기서 끝이 아니라는 점입니다.
IMVT-1402는류마티스관절염
하나만 보는 약이 아닙니다.
그레이브스병(GD)
중증근무력증(MG)
피부홍반성루푸스(CLE)
쇼그렌병
CIDP
등으로 적응증 확장이 가능한 구조입니다.
즉 시장은 지금“한 번의 임상 결과”보다
“이 플랫폼이 여러 자가면역질환으로 확장될 수 있는가?”
이 가능성 자체를 가격에 반영하기 시작한 겁니다.
그리고 여기서 핵심이 FcRn입니다.
최근 글로벌 빅파마들도FcRn 억제제 시장에
엄청난 관심을 보이고 있는데,
그 이유는 자가면역질환 영역에서 반복적으로
확장 가능한 플랫폼 성격을 가지기 때문입니다.
한올바이오파마가 계속 주목받는 이유도
여기 있습니다.
물론 리스크도 명확합니다.
바이오 임상은 초기 데이터가 좋아도
후속 임상에서 흔들릴 수 있고,
상업화까지 시간도 오래 걸립니다.
또 기존 바토클리맙(HL161) 관련
권리·전략 이슈도 완전히 사라진 상태는 아닙니다.
다만 지금 시장은
“한올바이오파마가 진짜
글로벌 자가면역 플랫폼으로 갈 수 있는가”
그 가능성을 다시 보기 시작한 상태에 가깝습니다.
바이오섹터 전체에 좋은 영향을 미치면 좋겠네요.
바이오섹터 글만, 바이오철입니다.

20

0

공유하기
모든 댓글
아직 댓글이 없습니다.

댓글을 작성하려면 로그인하세요.