
마켓맨
2시간 전
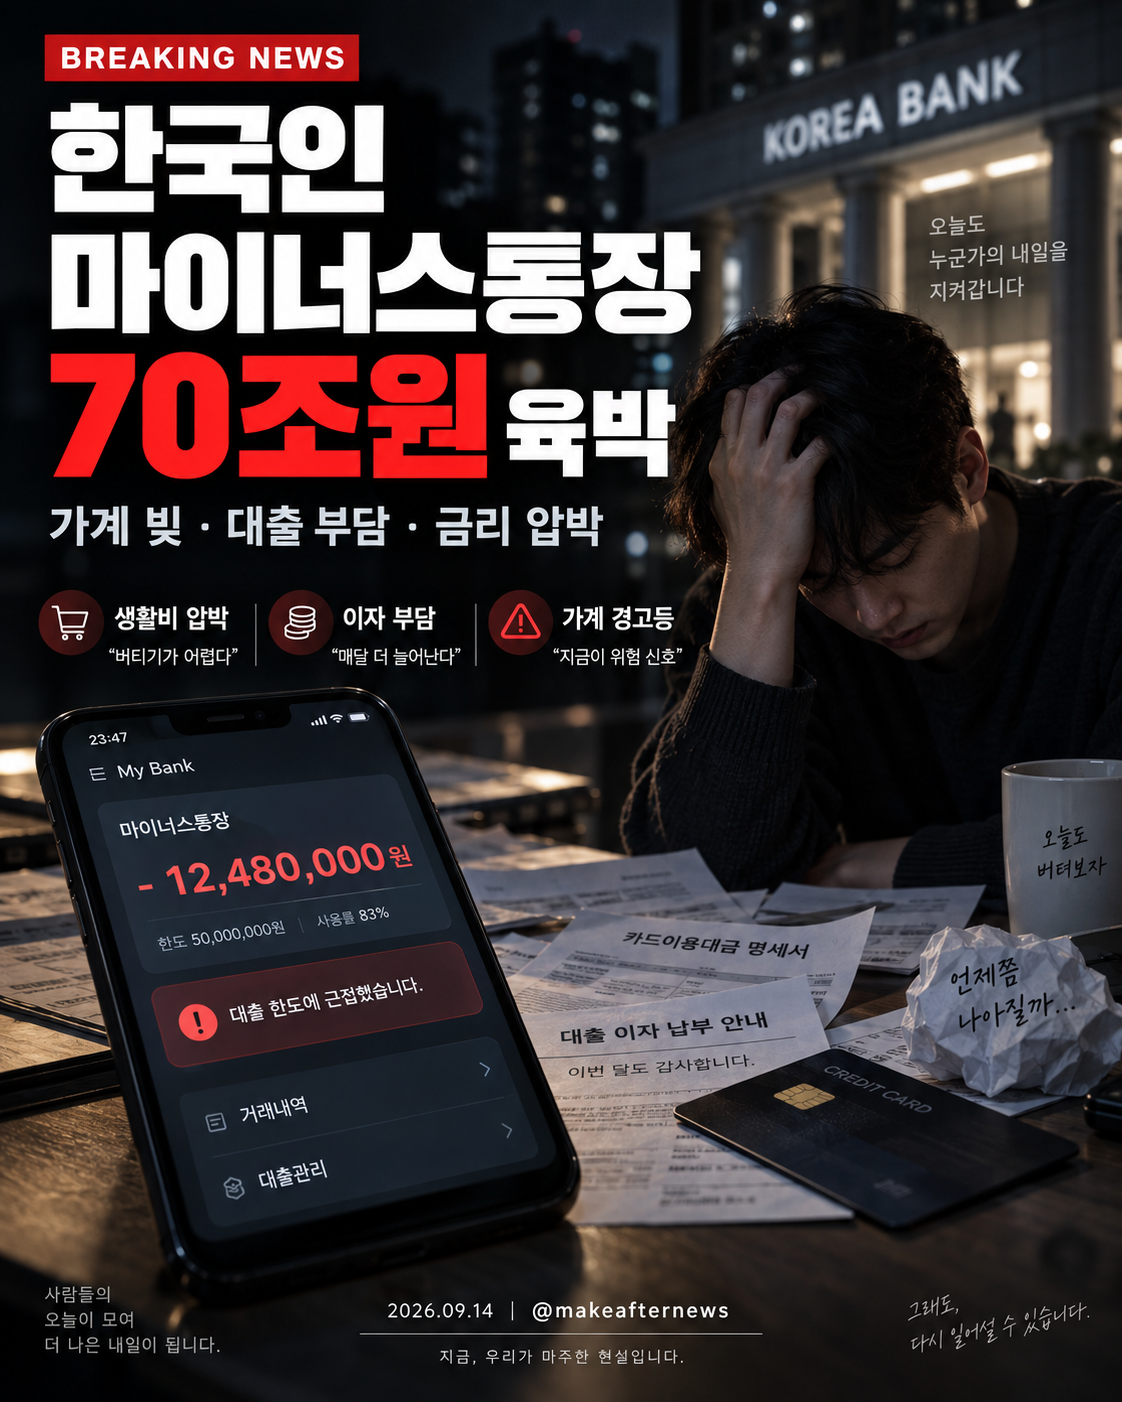
70조원.
집값도 아니고
국가부채도 아닙니다.
한국 가계의 마이너스통장 잔액이 70조원에 가까워졌다는 보도가 나왔습니다.
마이너스통장은 필요할 때 정해진 한도 안에서 바로 돈을 빌려 쓸 수 있어서 편합니다.
문제는 비상용이 아니라
매달 부족한 생활비를 메우는 용도로 사용되기 시작할 때입니다.
예를 들어
월급 300만원이 들어와도
카드값,
대출이자,
월세와 생활비로 320만원이 나간다면
부족한 20만원을 마이너스통장에서 쓰게 됩니다.
다음 달도 똑같다면
빚은 조금씩 쌓이고
이자까지 붙습니다.
그래서 마이너스통장 규모가 커지는 것은
단순히 “사람들이 대출을 많이 받았다”는 숫자만으로 볼 문제는 아닙니다.
가계가 실제 소득만으로 생활비를 감당하기 어려워지고 있는지 확인할 필요가 있습니다.
이 흐름이 오래 이어지면
가계는 소비를 줄일 수 있고,
소비가 줄면 자영업과 내수 경기에도 부담이 될 수 있습니다.
다만 마이너스통장을 가지고 있다고 해서
모두 재정적으로 위험한 것은 아닙니다.
잠깐 사용한 뒤 바로 갚는 경우와
매달 생활비로 계속 사용하는 경우는 완전히 다릅니다.
중요한 것은
빚의 크기보다
왜 빌렸고 얼마나 빨리 갚을 수 있느냐입니다.
여러분은 지금 한국 가계에서
집값보다 생활비 대출 증가가 더 위험한 신호라고 보시나요?

3

2

공유하기
모든 댓글
부동산마이크로데이터
2시간 전

마이너스 통장은 양반이죠. 카드대출이 증가세면 최악입니다
좋아요
답글달기
강명수
1시간 전
마통땡겨서 주식샀나?
좋아요
답글달기

댓글을 작성하려면 로그인하세요.