
김낙현
2026.06.06.
제가 다니는 회사의 퇴직연금은 수령 기간을 분할로 직접 정할 수 있습니다. 65세에 은퇴하시는 선배님들을 보면, 연금 수령 기간을 별다른 고민 없이 20년으로 지정하시는 경우가 상당히 많습니다. 통계적인 평균 수명을 고려하면, 꽤 합리적인 선택처럼 보이기도 합니다.
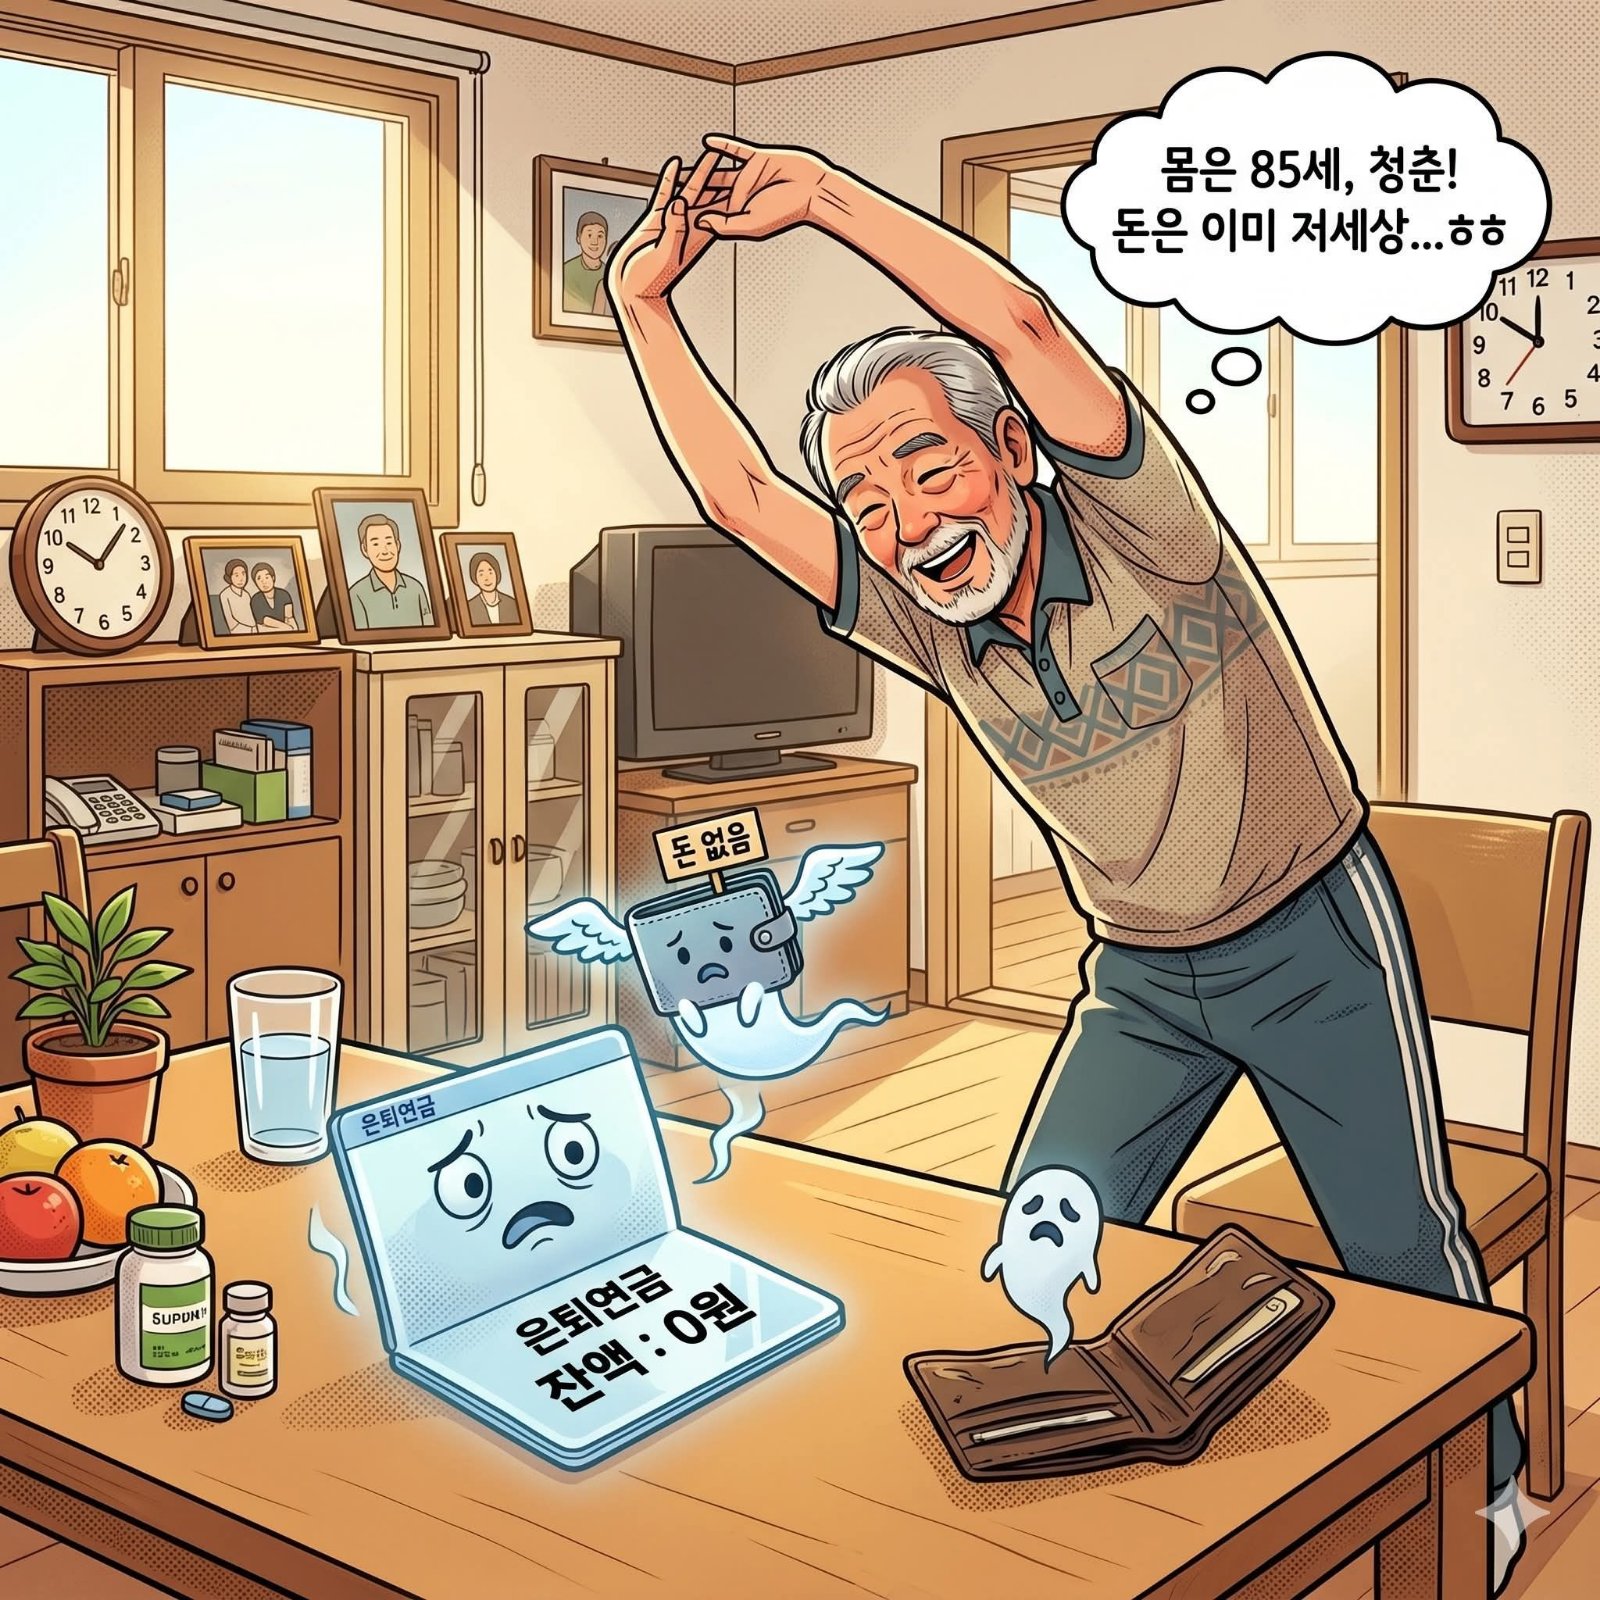
그러나 여기에는 치명적인 함정이 숨어 있습니다. 만약 이분들이 퇴직연금과 국민연금 외에 다른 수입이 전혀 없다면, 85세 이후의 노후 대책은 사실상 전무해집니다. 몸은 청춘처럼 건강한데 통장 잔고만 먼저 세상 하직하는 비극이 시작되는 것입니다.
많은 은퇴자들이 '내가 죽고 나서 연금이 남으면 억울하다'는 걱정을, '내가 살아있는데 연금이 끊기면 어쩌나' 하는 리스크보다 훨씬 더 크게 생각하고 계십니다. 자산을 다 쓰지 못하고 사망하는 것을 일종의 '손해'로 받아들이는 심리적 오류, 즉 인지적 착시에 빠져 계신 것입니다.
그러나 현실은 절대로 그렇지 않습니다. 내가 죽을 때 돈이 남는 리스크는 자식에게 상속이 되거나 사회에 환원될 뿐, 본인의 생존에는 아무런 문제가 되지 않는 '가짜 리스크'입니다.
반면, 내가 아직 살아있는데 돈이 먼저 떨어지는 리스크는 노년의 삶을 처참하게 무너뜨리는, 죽음과 비견될 정도로 치명적인 '진짜 리스크'입니다.
100세 시대를 살아가는 지금, 생각보다 오래 사는 '수명 리스크'야말로 우리가 마주할 가장 현실적이고 두려운 위협입니다.
이 글을 보시는 모든 분은 은퇴 자산을 설계할 때 이 우선순위를 반드시 기억하시길 바랍니다. 당장 눈앞의 손해를 보지 않겠다는 심리적 집착에서 완전히 벗어나야 합니다. 내가 생존하는 동안 자산이 먼저 고갈되는 최악의 상황만큼은 무슨 일이 있어도 막아내야 합니다.
부디 죽기 전에 내 돈이 먼저 죽는 일은 없도록, 신중하고 장기적인 안목으로 은퇴 이후를 준비하시기를 진심으로 권합니다.

23

4

공유하기
모든 댓글
엄소진
2026.06.06.

그럼 95세쯤으로 올리는건 어떨까요? 아니면 90세?
1
답글달기

답글 숨기기
김낙현
2026.06.07.
본인의 현재 건강 상태와 가족력 등을 감안해서 선택하는게 좋겠습니다.90과 95 둘 중 하나라면 일단 길게 하는게 좋을 것 같아요. 길게 하면 평소 생활비는 조금 빠듯하더라도 돈이 나보다 먼저 죽는 일은 막을 수 있으니까요.
1
엄소진
2026.06.08.
답변 감사합니다. ^^
좋아요
청담동김여사
2026.06.06.
인생사 아이러니한게 노후준비 탄탄히 해놓으면 일찍 죽고 하나도 안되어 있으면 장수하는 경우도 가끔 봅니다. 그래서 자식들에게 폐 많이 끼치기도 합니다.
1
답글달기

댓글을 작성하려면 로그인하세요.