
민들레
2026.02.23.
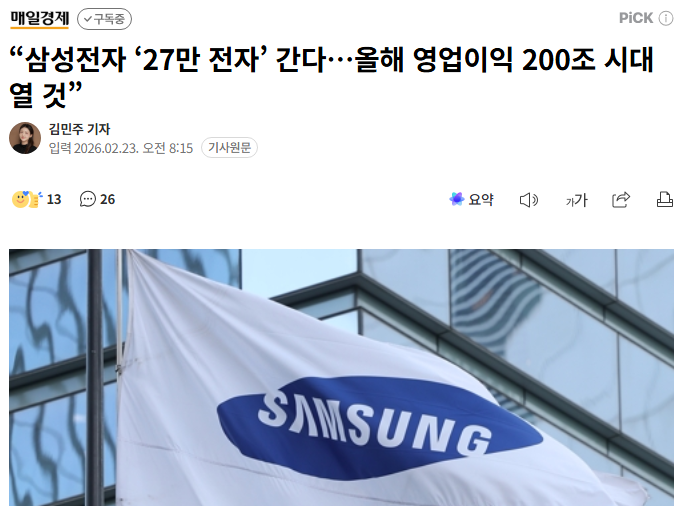
대신증권은 23일 삼성전자에 대해 강력한 이익 성장 속 재무 체력이 추가 개선되고 있다며 목표주가를 기존 24만원에서 27만원으로 상향
-연간 영업이익 전망치를 기존 171조원-> 201조원으로 17.54% 상향
-올해 범용 디램(DRAM)과 낸드(NAND) 평균판매단가(ASP)는 전년 대비 각각 154%, 89%씩 상승 전망
-차세대 고대역폭메모리(HBM4)의 경우, 데이터 입출력 속도(I/O Speed) 기준으로 최대 11.7기가비트(Gbps)까지 구현할 수 있을 것. 메모리반도체의 경우, 사상 최대 수익성 경신 전망. 2017-2018 슈퍼사이클에서의 고점을 넘는 수익성을 기록할 것으로 예상
-삼성전자의 현금성 자산은 지난해 말 125조원에서 올해 말 215조원으로 증가하고, 2027년 말엔 278조원에 달할 것으로 전망. 늘어나는 현금 재원은 주주환원 강화, 비메모리 반도체 경쟁력 강화, 인공지능(AI) 맞춤형 제품 포트폴리오 구축의 동력으로 작용 전망

18

0

공유하기
모든 댓글
아직 댓글이 없습니다.

댓글을 작성하려면 로그인하세요.