까꿍이 아빠 (Peekaboo.daddy)
4시간 전
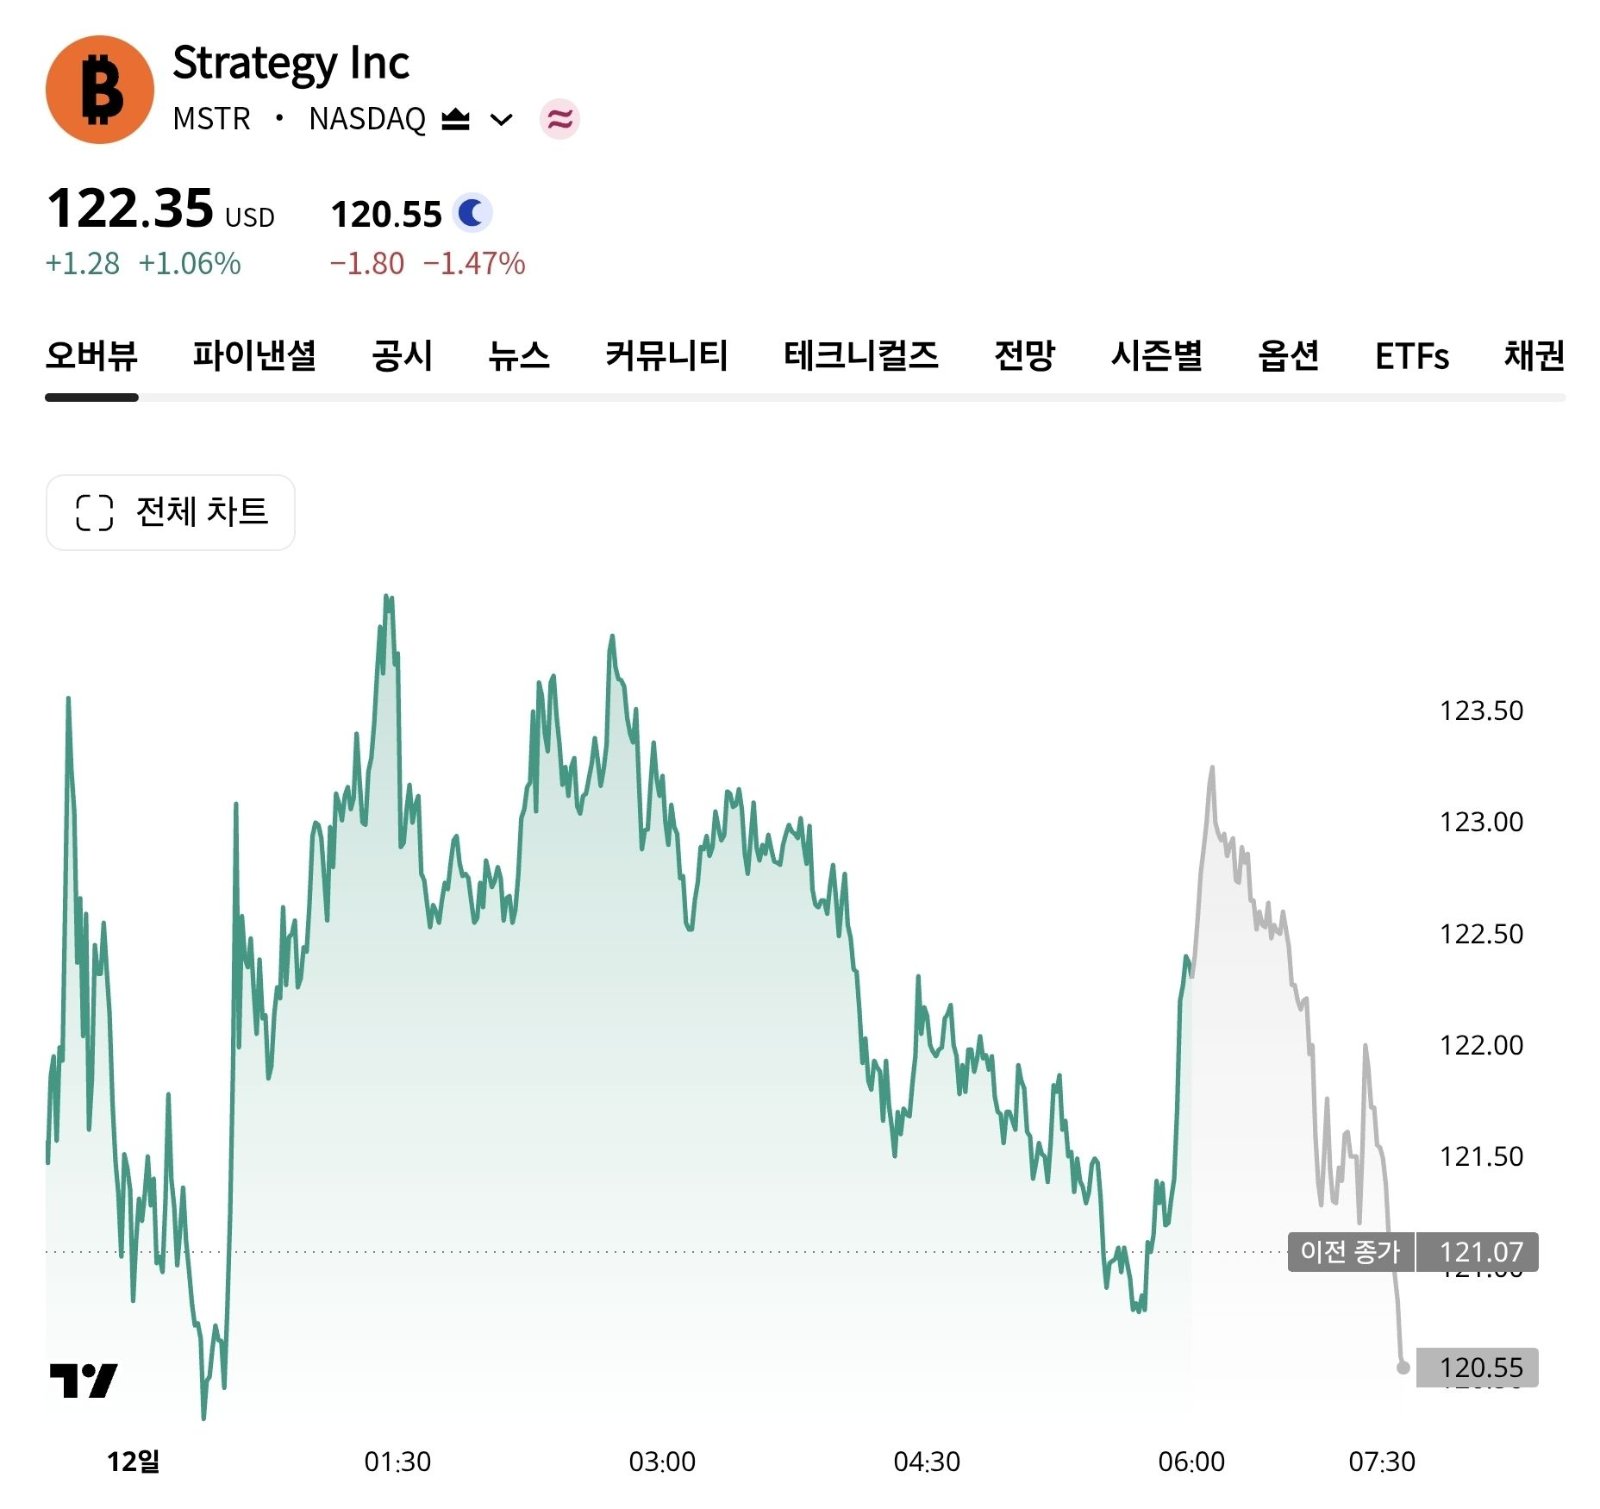
MSCI, 스트래티지 지수 제외 확정. 비트코인의 문제일까?
ㅡ
2026년 11월 11일, MSCI는 세계 최대 기업 비트코인 보유자인 스트래티지(MSTR)를 주요 주가지수에서 제외하기로 최종 결정했다. 실제 편출은 11월 30일 장 마감 후 반영된다.
MSCI가 제시한 이유는 비트코인의 위험성이 아니라 기업의 성격이다.
MSCI는 주가지수가 실제 영업활동을 수행하는 기업의 성과를 반영해야 한다는 입장이다. 자산 대부분을 투자 목적으로 보유하는 기업은 일반 사업회사보다 투자펀드에 가깝기 때문에 지수 편입 대상으로 적절하지 않다는 것이다.
당초 디지털자산 보유 비중 50%를 기준으로 삼았지만, 최종적으로는 영업자산 비중과 다섯 가지 재무비율을 평가하는 방식으로 변경했다. 스트래티지는 새로운 기준에 따라 편출 명단에 포함됐다.
ㅡ
마이클 세일러는 이러한 판단에 강하게 반발했다.
세일러는 석유, 천연가스, 토지, 기계 등은 기업의 자본으로 인정하면서 비트코인만 다르게 취급하는 것은 부당한 가치판단이라고 비판했다.
스트래티지는 단순히 비트코인을 보유하는 투자펀드가 아니라, 소프트웨어 사업을 운영하고 비트코인을 기반으로 디지털 신용상품을 발행하는 금융회사라는 주장이다.
또한 MSCI 지수 추종 자금이 보유한 주식은 전체의 약 3.1% 수준이므로 기업의 장기적인 사업에 미치는 영향은 제한적이라고 강조했다.
그렇다면 앞으로 어떤 영향이 있을까?
ㅡ
우선 스트래티지 주가에는 단기적인 매도 압력이 발생할 수 있다.
MSCI 지수를 추종하는 패시브펀드는 편출에 맞춰 보유 주식을 매도해야 하기 때문이다. JP모건은 과거 약 28억 달러의 매도 가능성을 추정했지만, 이는 이전 편입 기준과 당시 시장 상황을 바탕으로 산출된 수치다. 실제 매도 규모는 달라질 수 있다.
더 중요한 문제는 장기적인 자본조달 능력이다.
ㅡ
스트래티지는 주식과 우선주 등을 발행해 확보한 자금으로 비트코인을 매입하는 사업 모델을 운영하고 있다. 주가 하락이 지속되고 자금조달 비용이 높아지면 추가적인 비트코인 매입 속도에도 영향을 줄 수 있다.
반대로 이번 편출이 이미 주가에 상당 부분 반영됐거나, 다른 투자자들의 매수 수요가 매도 물량을 흡수한다면 실제 충격은 예상보다 제한적일 수도 있다.
여기서 반드시 구분해야 할 것이 있다.
ㅡ
MSCI에서 제외되는 것은 스트래티지의 주식이지, 스트래티지가 보유한 비트코인이 아니다.
이번 결정이 스트래티지에 비트코인 매각 의무를 발생시키는 것도 아니다.
물론 기업의 자금조달 여건이 악화되면 비트코인 매입 수요가 감소할 수 있고, 시장 심리를 통해 비트코인 가격에도 단기적인 영향을 줄 가능성은 있다.
그러나 이는 비트코인의 기술적 결함이나 가치 저장 수단으로서의 성질이 훼손됐다는 의미가 아니다.
ㅡ
결국 이번 사건은 기존 주가지수가 비트코인을 핵심 자산으로 활용하는 새로운 유형의 기업을 어떻게 분류할 것인가의 문제다.
스트래티지의 주가와 사업 모델은 영향을 받을 수 있다. 하지만 MSCI의 결정으로 비트코인의 발행량, 희소성, 탈중앙성, 네트워크의 작동 방식이 달라지는 것은 아니다.
ㅡ
스트래티지와 비트코인은 구분해야 한다.
이번 사건에서 비트코인 자체에는 전혀 문제가 없다.

7

0

공유하기
모든 댓글
아직 댓글이 없습니다.
댓글을 작성하려면 로그인하세요.