김방몽
3시간 전
재건축으로 월세 받으며 살려고 했는데, 세법이 바뀐다면?
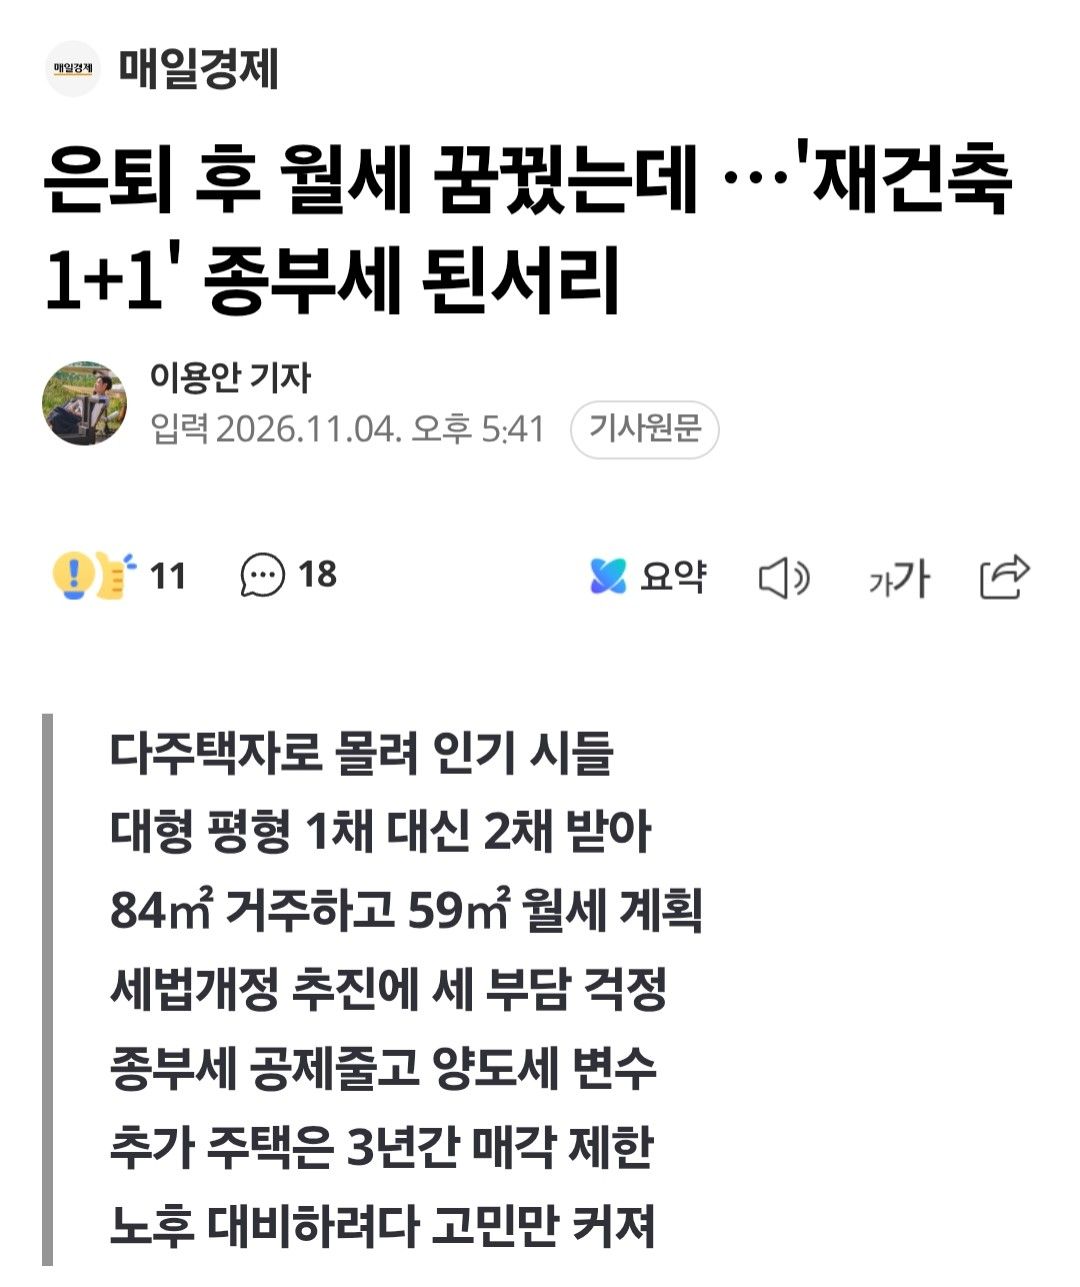
11월 4일 매일경제에서 흥미로운 기사를 읽었습니다.
60대 재건축 조합원이 기존 아파트 한 채를 두 채로 받는 '1+1 분양'을 선택했다는 이야기입니다.
84㎡ 아파트에는 직접 거주하고, 59㎡ 아파트에서는 월세를 받아 노후생활비를 마련할 계획이었다고 합니다.
그런데 종합부동산세와 양도소득세 개편이 추진되면서 예상했던 세 부담이 달라질 수 있게 됐습니다.
더구나 추가로 받은 소형주택은 소유권 이전고시일 다음 날부터 3년간 매각도 제한됩니다.
물론 관련 세법개정안은 아직 확정된 것이 아닙니다.
그런데 저는 이 기사를 읽으면서 평소 연금과 은퇴설계를 다루며 생각하던 문제가 떠올랐습니다.
우리는 노후 준비를 얼마나 정확하게 할 수 있을까요?
국민연금과 퇴직연금, 개인연금, 금융자산과 부동산까지 연결해서 은퇴 이후의 현금흐름을 계산합니다.
그 과정에서 소득세와 건강보험료도 살펴봅니다.
그런데 아무리 꼼꼼하게 계산해도 10년, 20년 뒤 세법과 제도가 그대로 유지된다는 보장은 없습니다.
지금은 절세에 유리한 방법이 나중에는 불리해질 수도 있고, 안정적이라고 생각했던 임대소득도 세금과 공실, 유지비용에 따라 실제 사용할 수 있는 금액이 달라질 수 있습니다.
그래서 저는 은퇴설계에서도 분산이 중요하다고 생각합니다.
여기서 말하는 분산은 단순히 금융상품을 여러 개 가입하는 것이 아닙니다.
특정 자산이나 소득원, 하나의 세제 혜택에 노후생활 전체를 의존하지 않는 것입니다.
다만 분산만으로 모든 문제가 해결되는 것도 아닙니다.
세법이나 건강보험제도의 변화는 여러 자산에 동시에 영향을 미칠 수 있기 때문입니다.
결국 중요한 것은 계획을 수정할 수 있는 여유가 아닐까 싶습니다.
저는 은퇴설계가 미래를 정확하게 예측하는 일이라기보다, 예상과 다른 미래가 찾아와도 생활을 이어갈 수 있도록 준비하는 일에 가깝다고 생각합니다.
이번 기사를 보면서 다시 한번 느꼈습니다.
10년 전에 합리적이었던 노후 준비가 10년 뒤에도 반드시 합리적이라는 보장은 없다는 것을요.

5

1

공유하기
모든 댓글
성소라
1시간 전

은퇴준비에 가장 조심해야 할 복병이 정부라니....얼척이 없네요.
좋아요
답글달기
댓글을 작성하려면 로그인하세요.