觀海
3시간 전
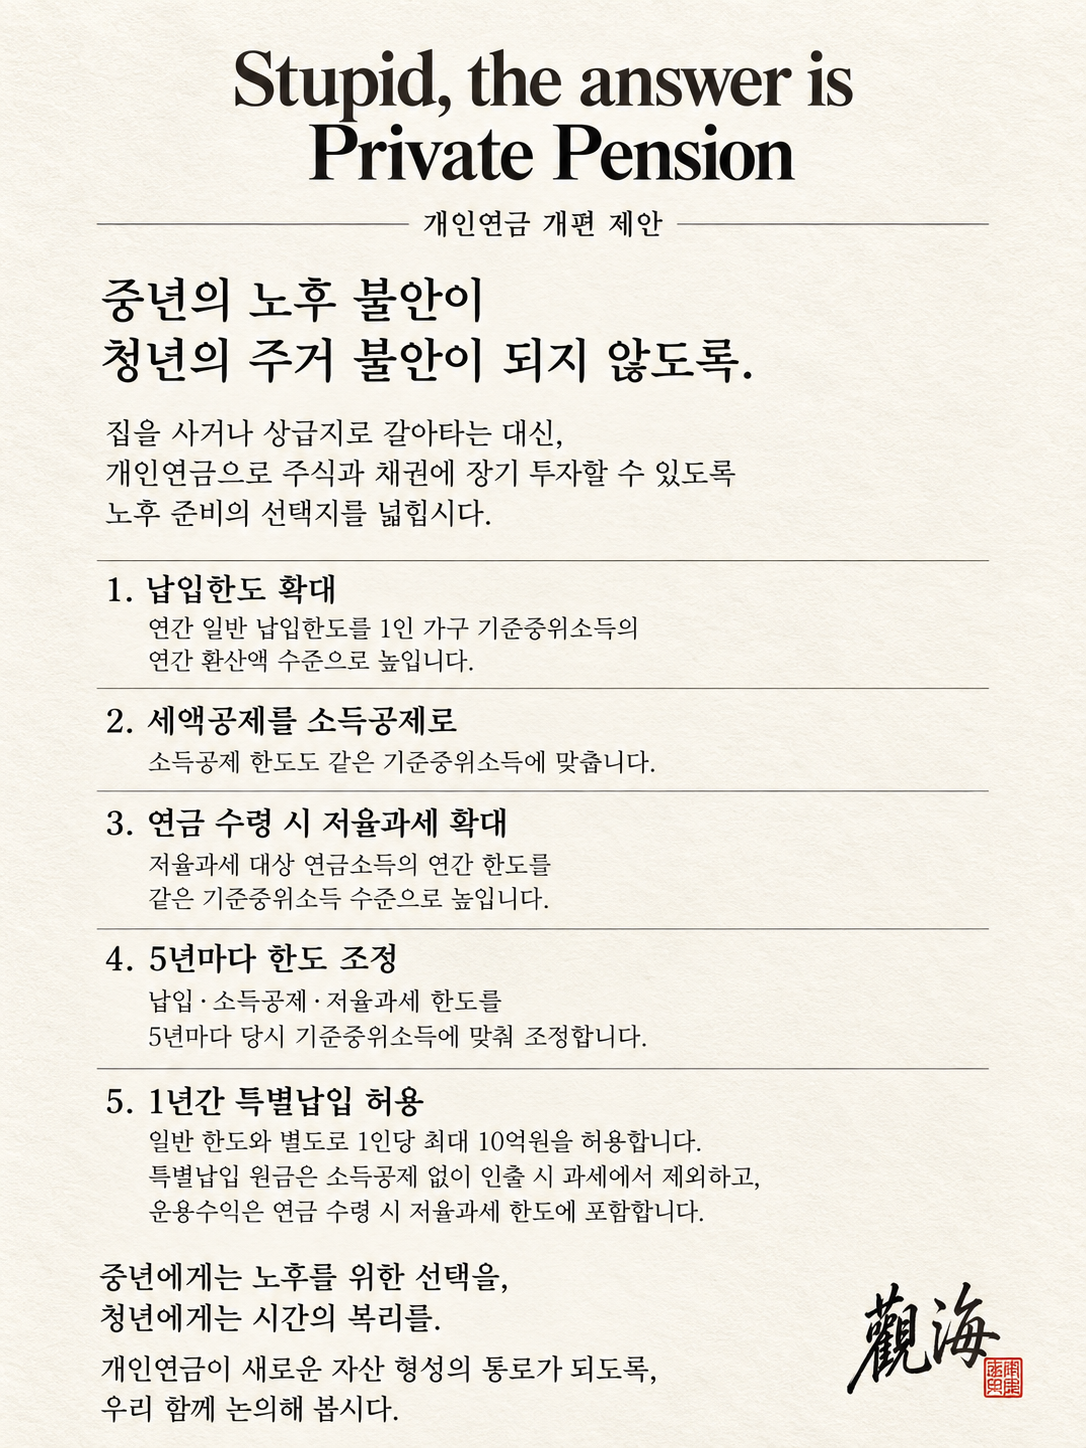
중년은 노후가 불안해서 집을 사고,
청년은 그 집값 때문에 미래가 불안해집니다.
이 돈의 흐름을 바꿀 방법은 없을까요?
영국의 개인연금에서 실마리를 찾아보았습니다.
1989년 도입된 자기투자형 개인연금 SIPP.
2024년 기준 약 530만 명, 관리 자산 5,670억 파운드입니다.
최근 환율로 약 1,020조원입니다.
한국의 연금저축은 2025년 말 약 840만 명, 198조원입니다.
집계 범위는 다르지만, 영국의 개인연금 시장 규모가 눈에 들어옵니다.
개인이 노후자금을 직접 운용하는 시장이 이만큼 성장한 것입니다.
영국의 기본 연간 연금 세제한도는 6만 파운드입니다.
약 1억800만원으로, 직장연금과 회사 부담금 등을 합친 한도입니다.
본인의 소득과 적용 세율에 따라 세금도 줄어듭니다.
2023년 수낵 정부는 이 한도를 4만 파운드에서 6만 파운드로 높였습니다.
연금에 붙는 세금 때문에 의사 등 숙련 인력이 일을 줄이거나
조기 은퇴하는 문제를 완화하기 위해서였습니다.
세제를 통해 사람들의 선택을 바꾼 것입니다.
한국은 이 방식을 부동산으로 쏠리는 노후자금을
주식과 채권으로 분산하는 데 활용할 수 있다고 생각합니다.
40·50대는 노후가 불안하면 집을 사거나 상급지로 갈아타려 합니다.
그 돈이 인기 지역에 몰리면 청년의 집 마련은 더 어려워집니다.
중년의 노후 준비가 청년의 주거 부담으로 이어지는 것입니다.
개인연금으로 노후를 준비하는 선택을 충분히 매력적으로 만들어야 합니다.
중년에게는 이미 모은 자금을 옮길 통로가 필요합니다.
청년에게는 복리효과를 오래 누릴 시간이 있습니다.
국민연금과 퇴직연금에 더해, 스스로 선택하는 개인연금시장을 키우자는 것입니다.
觀海
제 서재에 조금 더 긴 이야기를 남겨두었습니다.
관심 있으시면 천천히 둘러보시기 바랍니다.
<사행건樂 by 戒盈杯>
https://m.blog.naver.com/realguy81/224423030774

4

0

공유하기
모든 댓글
아직 댓글이 없습니다.
댓글을 작성하려면 로그인하세요.