벤자민
6시간 전
과거 메모리 산업은 수요가 증가하면 생산라인을 증설하고 수요가 둔화되면 재고가 쌓이면서 가격이 하락하는 구조였습니다.
하지만 지금은 공정과정에서 변화가 생겼습니다.
HBM은 일반 DRAM보다 제조공정이 복잡하고 여러 개의 DRAM 다이를 적층해야 합니다.
특히 HBM 세대가 발전할수록 웨이퍼 투입량 대비 확보할 수 있는 완제품의 양과 생산 효율이 제한되고 있습니다. 이것이 과거 메모리 산업에서는 경험하기 어려웠던 구조적 감산 효과라고 생각합니다.
즉, AI 수요가 얼마나 증가하느냐가 아니고 시장이 과거와 달라진 메모리 공급 구조가 이익의 지속 가능성이 얼마나 유지하느냐?입니다.
과거 메모리 슈퍼사이클 2018년 당시 메모리 기업들은 호황을 누렸지만 이후 공급 증가와 재고 누적, 수요 둔화가 겹치면서 실적이 급격히 악화됐습니다.
당시 SK하이닉스의 포워드 PER이 약 2.6배까지 낮아졌던 것도 빠른 업황둔화를 반영한 결과였습니다.
물론 현재도 메모리 산업의 경기순환적 특성이 완전히 사라진 것은 아닙니다.
제가 앞 전 글에서 중국의 CXMT가 사라져야 호황이 유지된다고 했는데 CXMT는 시간이 지날수록 부담되는 존재입니다. 그래서 제가 SK하이닉스 PER 4배 적정하다고 했던 것입니다. 현재 SK하이닉스 150~160만원 레벨이 PER 4배 자리입니다.
매크로 악재가 넘쳐나오는 상황이지만 과거와 다른 공급 구조가 만들어지고 있다는 사실까지 잊어서는 안 됩니다.
이런 여러가지 상황을 고려해도 SK하이닉스의 PER 2.6배 삼성전자의 PBR 1배 수준은 현재의 이익과 자산가치에 비해 저평가이기 때문에 매수 기회라고 판단합니다.
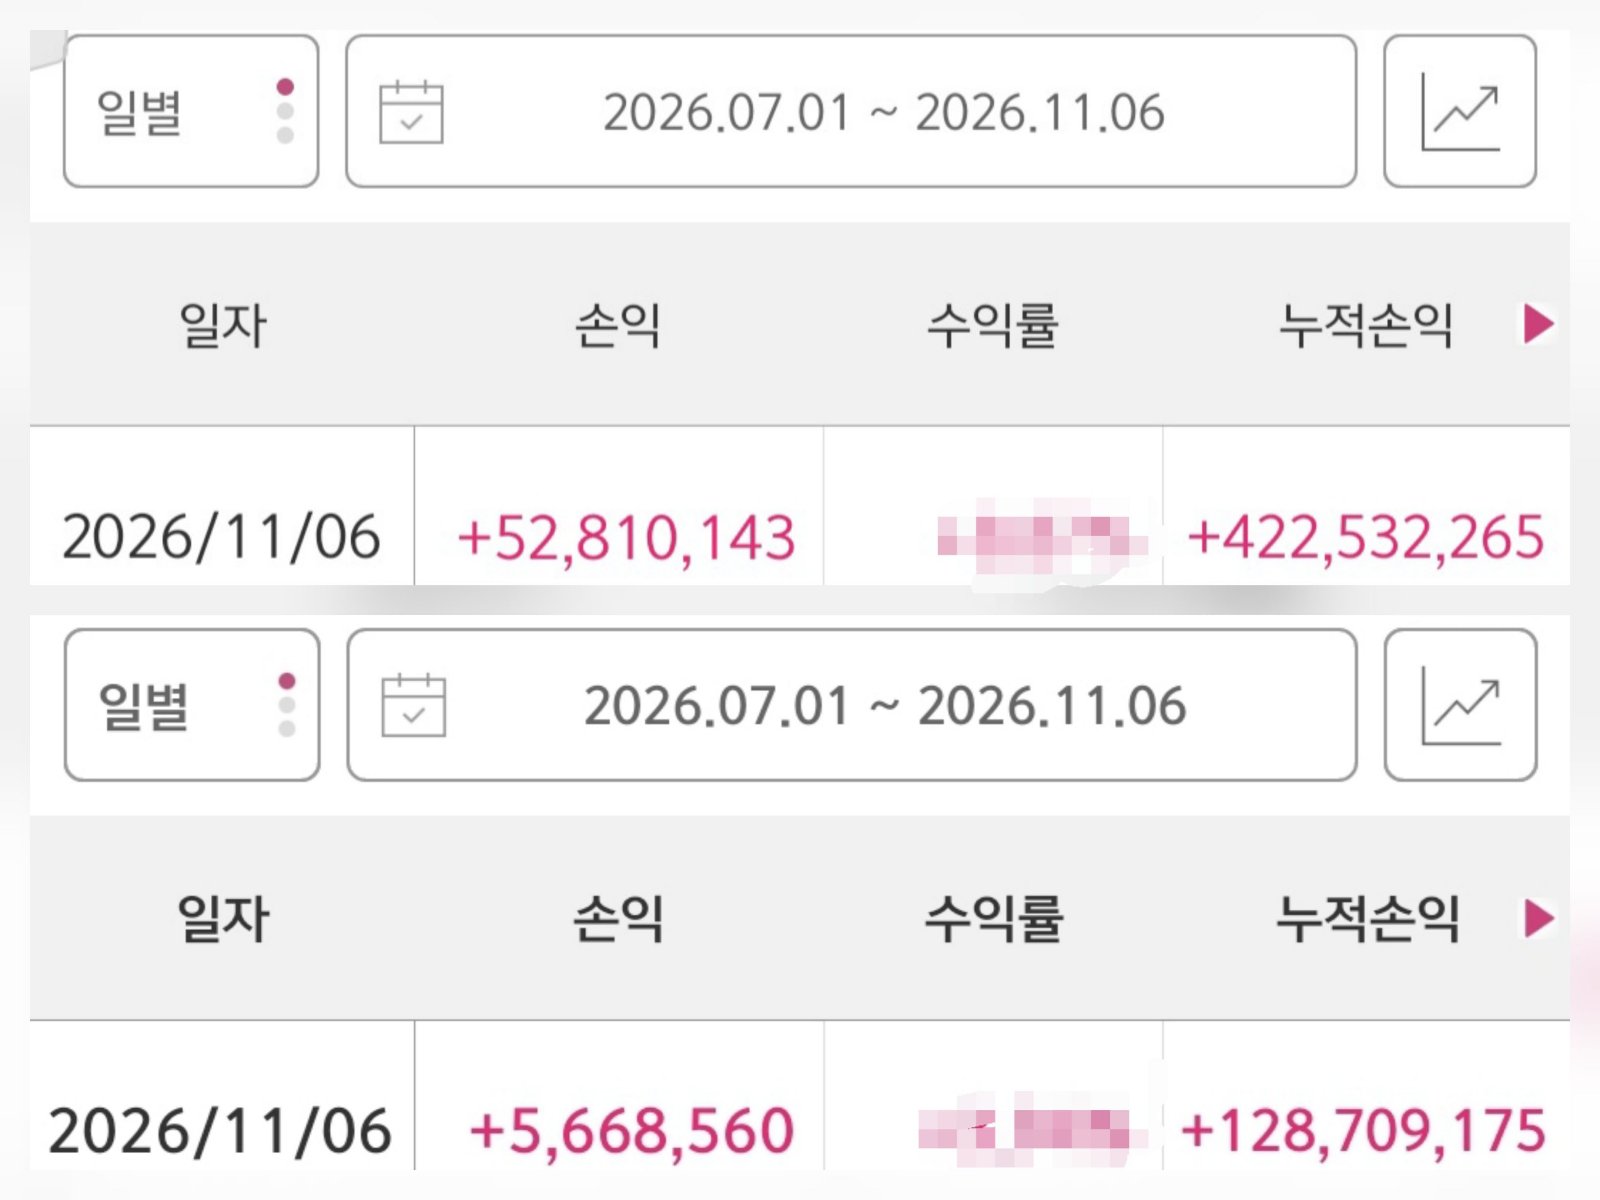
제가 7월부터 폭락한 시장에서 성과를 낼수 있었던 이유는 반도체 시황에 할인율을 잘 적용했기 때문이라고생각합니다.

9

1

공유하기
모든 댓글
이성석
3시간 전

좋은 분석글 잘 보고 있습니다. ^^
좋아요
답글달기
댓글을 작성하려면 로그인하세요.