부동산마이크로데이터
2026.08.28.
기준금리 인상 시점의 절묘한 타이밍이 보입니다.
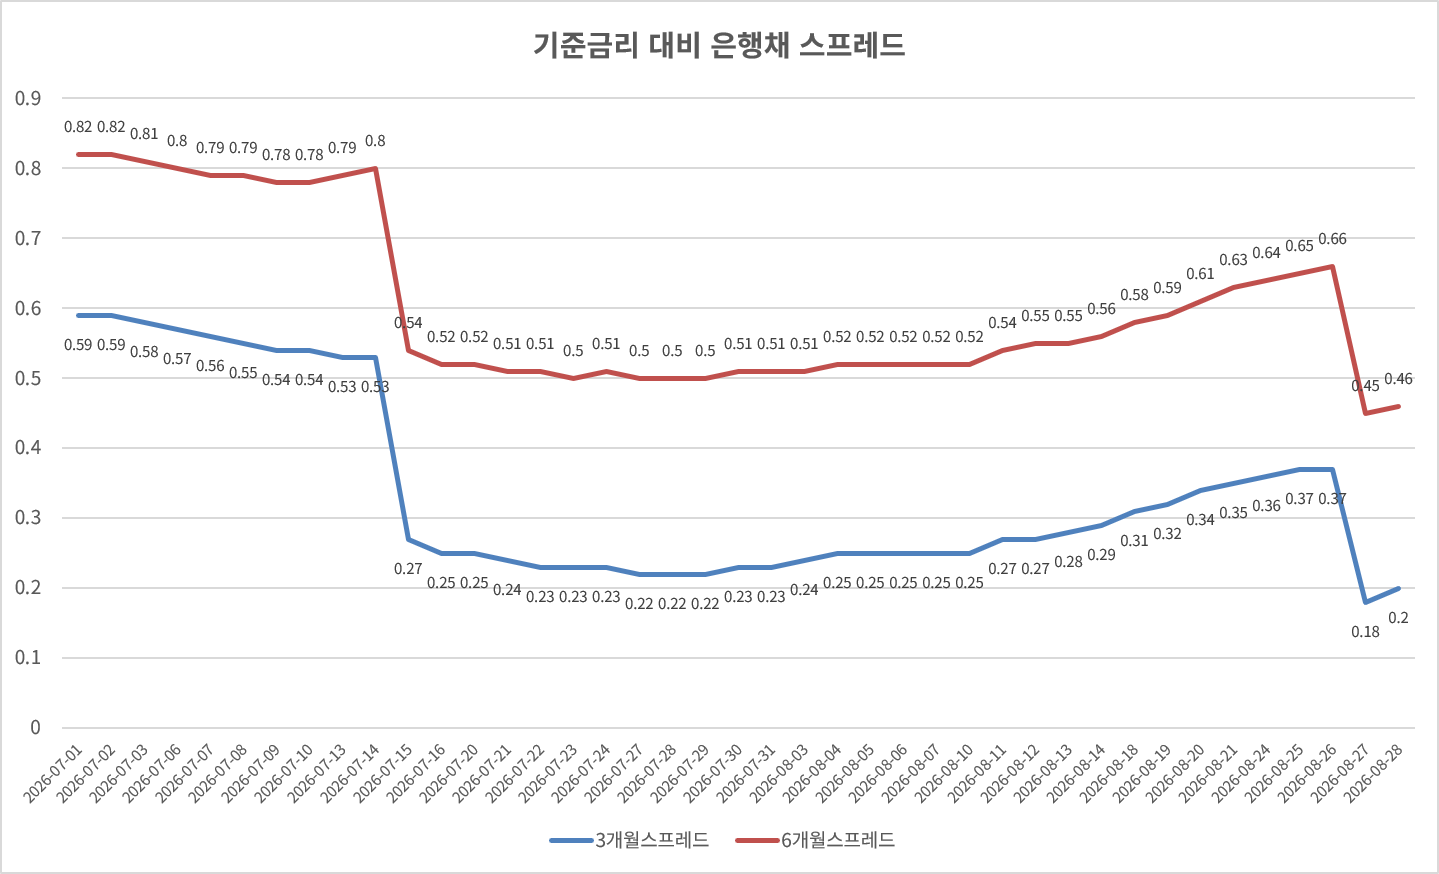
물론 은행채 3개월, 6개월 단기 채권금리를 조절하는 듯한 인상을 줍니다. 기준금리와 3개월 물의 금리차이는 0.25%, 6개월과는 0.5% 입니다. 2026년 9월 발표될 코픽스 신규취급액 기준금리는 3.3~3.35% 수준이 될 것으로 보입니다.
기준금리 인상전 주담대 변동 6개월의 금리가 연 4.20% ~ 6.55% 범위였으므로 변동 주담대 6개월 금리 상단은 다음달이면 7%에 닿거나, 근접할 것으로 보입니다. 지금 5년 고정금리(가짜 고정금리)의 준거 금리인 은행채 5년물은 보지도 않았는데, 대출 금리 살벌할 것 같습니다.
근데 더 문제는 이렇게 기준금리가 찍어누르는데도 다시 고개를 들어서 상승하려고 한다는 게 문제입니다. 이는 기준금리만의 문제가 아님을 말해주는 듯 합니다.
"바이백"이 영향을 주고 있는 것으로 보입니다. 대국인 미국의 단기채권 발행이 한국의 은행채(국채 다음으로 우량한 민간 채권) 단기물의 금리를 끌어올리는 것 같아 보인다는 점 입니다. 지난 7월 15일 기준금리 인상에도 꿈쩍 안하던 단기 채권금리가 8월 19일 이후부터 상승세로 방향을 잡았기 때문입니다.
https://blog.naver.com/popin_news/224393613016

15

2

공유하기
모든 댓글
강희술
2026.08.28.

제가 은행채 스프레드까지 분석할 실력은 안되지만 저는 주담대 7% 뚫린다고 보고 있습니다.
1
답글달기

답글 숨기기
부동산마이크로데이터
2026.08.28.
맞습니다. 은행들의 시간이 오고 있습니다. 과거 저금리 대출을 회수하고 신규 고금리 대출로 갈아타려 할겁니다. 그러려면 기존 대출 회수를 어디서 할 것인가가 중요해 보입니다.
좋아요
댓글을 작성하려면 로그인하세요.