
김진태
2026.03.25.
[GPT와 함께 정리한 현재 상황들]
1. 상황: 걸프 지역 언론을 보면, 프레임이 이미 **“위험”에서 “실제 차질”**로 넘어갔습니다
아랍에미리트의 The National은 3월 1일만 하더라도 “인프라는 아직 대체로 유지되고 있다”는 취지로 보도하면서, 사우디와 UAE에 약 350만 배럴/day 수준의 여유 생산능력이 있다고 짚었습니다. 즉 초기에는 시설 자체의 파괴보다도 호르무즈 해협 통과 리스크가 더 핵심적인 변수라는 시각이 강했습니다.
그러나 불과 하루 뒤부터 같은 지역 언론들은 논조를 바꾸기 시작했습니다. 사우디와 카타르의 핵심 에너지 인프라가 직접 공격받았고, 일부 운영 중단이 현실화되었다는 보도가 나왔습니다. 이후 3월 10일 전후에는 UAE와 쿠웨이트가 실제 감산에 들어갔다는 보도까지 이어졌습니다. 사우디의 Arab News도 유가가 배럴당 100달러를 넘어서자 시장이 사실상 공황 모드로 진입했다고 평가했습니다. 카타르의 The Peninsula 역시 브렌트유가 장중 119.50달러까지 급등했다고 보도했습니다.
즉 UAE·사우디·카타르 현지 언론의 흐름은, 단순히 “위험이 있다”는 수준을 넘어 이미 **“실제로 생산과 수출이 막히고 있다”**는 단계로 이동했다고 볼 수 있습니다.
이 변화는 Reuters가 집계한 수치와도 맞물립니다. 3월 16일 기준 Reuters는 중동 원유 수출이 2,510만 배럴/day에서 970만 배럴/day로 급감했다고 전했습니다. 단순 계산으로 보면 약 1,540만 배럴/day의 수출 차질이 발생한 셈입니다. 다만 여기서 중요한 점은, 수출 차질과 생산 차질은 동일하지 않다는 점입니다. 저장탱크와 해상 부유저장을 통해 일시적으로 밀어 넣으면서 생산을 일부 유지할 수 있기 때문입니다.
따라서 현재 시장을 읽을 때는 반드시 두 개를 분리해서 봐야 합니다.
하나는 수출 차질 약 1,540만 배럴/day, 다른 하나는 실제 강제 생산차질 약 700만~1,000만 배럴/day입니다.
Reuters와 지역 보도를 종합하면, 현재 걸프 지역에서 발생 중인 강제적 생산차질은 700만~1,000만 배럴/day 범위로 보는 것이 가장 보수적이면서도 현실적인 판단입니다. 사우디는 약 200만 배럴/day를 줄여 800만 배럴/day 수준까지 내려온 것으로 보이고, 이라크는 330만 → 90만 배럴/day 수준으로 감소하여 약 240만 배럴/day가 묶인 것으로 해석할 수 있습니다. UAE는 기존 340만 배럴/day 수준에서 절반 이상 줄어든 것으로 보이므로 170만~180만 배럴/day 수준의 차질로 보는 것이 자연스럽습니다. 쿠웨이트는 정확한 수치를 공개하지 않았지만 force majeure 선언과 저장 부담을 감안하면 적지 않은 강제 감산이 들어간 것으로 보입니다. 카타르는 원유 생산국으로서는 상대적으로 규모가 작지만, LNG·콘덴세이트·LPG·나프타 쪽 충격이 동시에 발생하고 있습니다.
이런 점을 종합하면, 2026년 3월 25일 오전 11시 기준으로 걸프 지역의 강제적 원유·액체연료 생산차질은 약 800만~880만 배럴/day, 중앙값으로는 약 840만 배럴/day 정도로 추정하는 것이 가장 합리적입니다.
대략적으로는 다음과 같이 계산할 수 있습니다.
사우디: 약 200만 배럴/day
이라크: 약 240만 배럴/day
UAE: 약 180만 배럴/day
쿠웨이트: 약 100만~130만 배럴/day
카타르 액체연료: 약 40만~70만 배럴/day
기타: 약 10만~30만 배럴/day
이는 어디까지나 공식 발표치가 아니라, 여러 공개 수치와 보도를 종합해 산출한 추론값으로 이해하는 것이 적절합니다.
그리고 더 중요한 것은, 우회능력이 생각보다 충분하지 않다는 점입니다. EIA는 2025년 기준으로 사우디와 UAE가 호르무즈를 우회할 수 있는 추가 파이프라인 여유능력을 약 260만 배럴/day 수준으로 추정했습니다. Reuters는 사우디가 East-West 파이프라인을 통해 Yanbu로 우회 수출을 늘려 주간 기준 거의 400만 배럴/day를 실어냈고, 월말에는 500만 배럴/day 부근까지 갈 수 있다고 전했습니다. 그러나 UAE도 Fujairah를 통해 우회하고 있음에도 실제 수출은 공격 이후 크게 줄었습니다.
즉 우회 자체는 가능하지만, 우회항도 안전하지 않으며, 우회가 곧 완전한 대체를 의미하지는 않습니다. 병목이 사라진 것이 아니라 다른 위치로 이동했을 뿐입니다.
2. 판단: 이 전쟁은 “곧 끝난다”가 기본값이 아니라, 구조적으로 길어질 가능성이 큽니다
2-1. 트럼프 2기의 성격: 확전 능력은 있으나, 점령 지속 의지는 약합니다
트럼프는 현재 전형적으로 상반된 신호를 동시에 내는 방식으로 움직이고 있습니다. 한편으로는 이란과 중대한 합의 지점이 있다고 말하며 협상 가능성을 시사합니다. 실제로 미국이 이란에 15개 항목으로 된 합의안을 전달했다는 보도도 있었고, 그 기대감 때문에 브렌트유 가격이 98달러대까지 내려오기도 했습니다.
그러나 다른 한편으로는, 추가 공중강습 준비와 병력 증원 가능성이 계속 흘러나오고 있습니다. 즉 트럼프는 협상과 군사적 압박을 동시에 쓰는 방식을 선호합니다. 이는 일관성이 없어서라기보다, 상대를 흔들고 가격과 여론의 반응을 보면서 최종 결정을 늦추는 스타일에 가깝습니다.
그의 정치적 성향을 함께 보면 더 분명해집니다. 트럼프는 기본적으로 짧고 강한 타격, 상대의 굴복 연출, 미국 내 휘발유 가격 급등에 대한 정치적 부담 회피를 동시에 원합니다. 따라서 트럼프가 선호하는 방식은 이라크식 장기 점령전이 아니라, 해협 통제·공중전·제재완화/재강화·중개협상·해상호송을 조합한 압박전입니다.
문제는 이것이 시장 입장에서는 더 불편한 방식이라는 점입니다. 전쟁은 끝나지 않는데, 완전한 지상 점령도 없으므로 불확실성이 사라지지 않기 때문입니다.
2-2. 네타냐후 정권의 성격: 종전보다 목표달성이 우선입니다
이스라엘 쪽은 오히려 더 단순합니다. 네타냐후 정부는 기본적으로 조기 종전보다 위협 제거를 우선하는 성향을 보입니다. 이스라엘 정부와 군의 발언을 종합하면, 전쟁은 이스라엘과 미국이 충분하다고 판단할 때까지 계속될 것이며, 작전 목표가 달성될 때까지 이란과 레바논에 대한 타격을 이어가겠다는 기조가 뚜렷합니다.
이것은 매우 중요합니다. 트럼프는 가격과 선거를 의식해 멈추고 싶어 할 수 있지만, 네타냐후는 남아 있는 미사일 능력, 핵 관련 잠재력, 프록시 조직, 국경 위협이 조금이라도 남아 있으면 쉽게 멈추기 어렵습니다.
결국 트럼프의 **“합의하고 싶어 하는 충동”**과 네타냐후의 **“끝을 봐야 한다는 충동”**이 서로 충돌하면서, 시장에는 가장 좋지 않은 형태가 나타납니다.
즉,
완전 종전은 지연되고
완전 점령도 가지 않으며
타격과 보복만 반복되는 구조
가 나타나기 쉽습니다.
이것은 원유시장에는 매우 나쁜 중간형입니다. 시설 복구 일정은 잡히지 않고, 보험료와 운송비는 계속 오르며, spare capacity는 있어도 안전하게 내보낼 수 없는 시간이 길어지기 때문입니다.
2-3. 이란 신정체제의 성격: 체제 논리상 쉽게 굴복할 수 없습니다
이란은 단순한 권위주의 국가가 아닙니다. 이란 헌법은 국가의 정체성을 이슬람 공화국으로 규정하고, 국가 정통성을 종교적 지도와 혁명 이념에 깊게 결합시켜 두고 있습니다. 최고지도자는 군 통수권, 전쟁과 평화에 관한 결정권, 동원 권한 등을 갖고 있으며, 외교 원칙 또한 지배와 피지배의 거부, 패권 질서에 대한 비수용, 억압받는 자들에 대한 지지를 전면에 둡니다.
이것은 무엇을 의미하느냐 하면, 이란에게 호르무즈 통제 포기, 탄도미사일 포기, 재공격 금지 보장 없이 일방적으로 물러나는 선택은 단순한 군사적 후퇴가 아니라 체제 정당성의 붕괴로 이어질 수 있다는 뜻입니다.
따라서 이란은 **“항복한 뒤의 평화”**보다 **“버티면서 상대의 비용을 올리는 저항”**에 훨씬 더 적합한 체제입니다. 이것이 바로 이란이 장기전에 상대적으로 강한 이유입니다.
정권이 “이길 수 있다”는 확신이 있어서가 아니라, 쉽게 물러서면 체제가 무너질 수 있기 때문입니다.
3. 왜 미국은 이라크와 아프가니스탄에서 결국 철수했는가
아프가니스탄과 이라크의 핵심 교훈은 생각보다 단순합니다. 미국은 짧고 강한 전쟁에는 강하지만, 모호한 목표를 가진 장기 점령전에는 구조적으로 약합니다.
아프가니스탄에서는 미국 정책결정자들 스스로가 그 전쟁을 미국의 핵심 생존이익으로 보지 않았습니다. 그 결과 Bush, Obama, Trump, Biden 누구도 본질적으로는 떠나고 싶어 하는 지도자들이었습니다. 문제는 떠나고 싶으면서도, 당장 패배처럼 보이기는 싫어했다는 점입니다. 이 때문에 미국은 오랜 시간 “충분히 버티는 것 같지만, 승리로 가지는 않는 전쟁”을 지속하게 되었습니다.
이라크도 비슷합니다. 미국은 정권을 무너뜨릴 수는 있었지만, 그 뒤의 질서를 영구적으로 대체할 수는 없었습니다. 현지 정치, 제도, 국가 정당성이 미국의 군사력으로 완전히 대체되지 않았기 때문입니다. 결국 미국은 현지 질서를 잠시 덮어둘 수는 있어도, 장기적으로 대신 살아줄 수는 없었습니다.
이 교훈을 지금 전쟁에 적용하면, 미국은 이란 본토 점령전이나 장기 치안전으로 가기 어렵습니다. 트럼프 개인의 성향을 감안하면 더더욱 그렇습니다. 따라서 미국식 해법은 점령이 아니라 압박이 될 가능성이 큽니다.
즉,
해상봉쇄
공중 타격
제재
부분적 협상
부분적 완화
특정 거점에 대한 군사행동
같은 수단이 반복될 가능성이 높습니다.
그런데 이 방식은 역설적으로 전쟁을 빨리 끝내지 못하면서도, 에너지시장을 계속 흔드는 방식입니다. 미국이 깊게 들어가지 못할수록, 시장은 오히려 오래 흔들리는 중간강도의 에너지 전쟁을 경험하게 됩니다.
4. 중국·러시아·인도는 각각 어떻게 이란의 시간을 사주는가
4-1. 중국: 외교·거부권·시장 완충재 역할을 합니다
중국은 이란을 노골적으로 구하는 방식으로 움직이지는 않지만, 미국식 군사적 해결을 막는 외교적 완충재 역할을 하고 있습니다. 조기 평화회담을 촉구하면서도, 미국과 걸프 국가들이 원하는 형태의 강경 국제정당화에는 쉽게 동의하지 않습니다. 안보리 결의에서의 태도 역시 이란에 시간을 벌어주는 방향으로 작동할 가능성이 큽니다.
에너지 측면에서도 중국은 여전히 이란의 중요한 생명선입니다. 다만 러시아-우크라이나 전쟁 당시 러시아에 대해 보여준 것처럼 공개적이고 대규모의 lifeline을 제공하는 것과는 조금 다릅니다. 이유는 단순합니다. 중국 자신도 호르무즈 충격의 직접 피해자이기 때문입니다.
따라서 이번 전쟁에서 중국의 역할은 후방 공업기지라기보다는, 외교적 방패와 시장 완충재에 가깝습니다.
4-2. 러시아: 고유가 자체가 러시아의 국익입니다
러시아의 경우는 훨씬 더 노골적입니다. 이란 전쟁 이후 유가가 뛰면서 러시아의 석유·가스 재정수입이 크게 증가할 가능성이 높아졌습니다. 즉 러시아는 이 전쟁이 길어질수록 재정적으로 이득을 봅니다. 우크라이나 전선 부담을 감안하면, 이것은 러시아에게 매우 중요한 변수입니다.
또한 러시아는 외교적으로도 이란을 고립시키지 않는 방향으로 움직일 가능성이 높습니다. 정보 협력이나 군사적 간접 지원 의혹까지 고려하면, 러시아는 공개적 대규모 참전이 아니라 외교적 보호막 + 정보적 지원 + 고유가 수혜국이라는 세 겹의 구조로 이란의 시간을 벌어줄 수 있습니다.
4-3. 인도: 이념보다 생존을 우선합니다
인도는 기본적으로 에너지 실수요 국가입니다. 미국과의 관계를 고려하더라도, 자국의 에너지 수급을 무시할 수는 없습니다. 실제로 제재 유예가 생기면 이란산 원유를 바로 사들이는 식으로 움직일 가능성이 큽니다. 동시에 러시아산 원유도 적극적으로 사들입니다.
즉 인도는 대이란 고립 전략의 충실한 집행자가 아니라, 실수요를 통해 이란산 원유가 완전히 사라지지 않게 만드는 국가입니다.
결국 중국·러시아·인도는 방식은 다르지만 공통적으로 이란에게 **“즉시 붕괴하지 않을 시간”**을 제공합니다.
중국은 외교와 거부권
러시아는 고유가와 전략적 이해일치
인도는 실수요 시장
이라는 방식으로 작동합니다.
이 셋이 있으면 이란은 “승리”하지 못하더라도, 패배를 지연시킬 수 있습니다. 에너지시장에서는 그것만으로도 충분합니다. 유가는 누가 이기느냐보다도, 병목이 얼마나 오래 지속되느냐에 더 민감하기 때문입니다.
5. 2개월마다 유가가 얼마나 올라갈 것인가: 장기전 시나리오
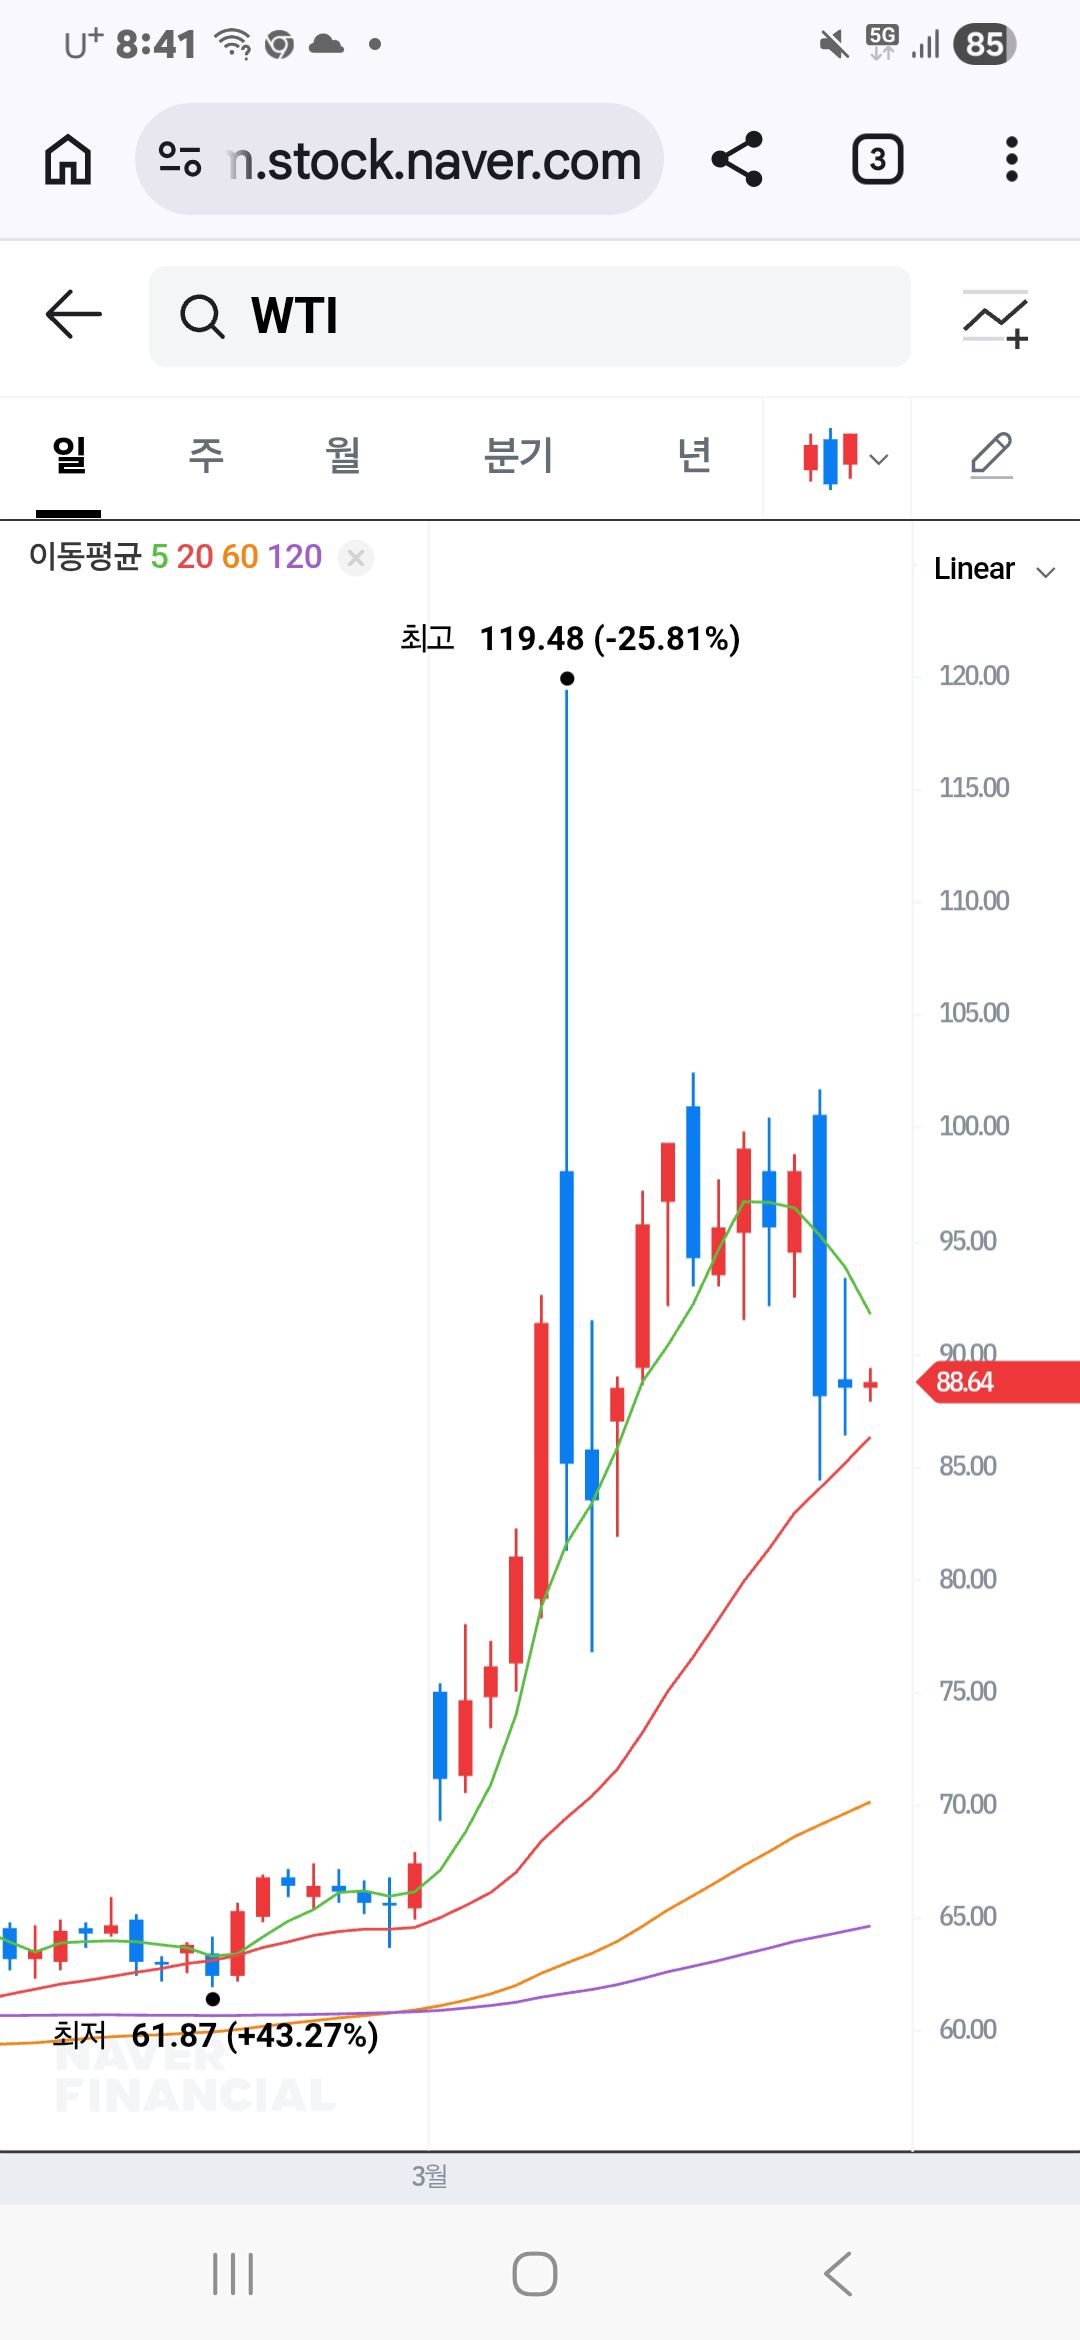
현재 기준점은 브렌트유 약 98달러, WTI 약 88달러 수준입니다. 그러나 이 가격은 문제가 해결된 가격이라기보다, 일시적인 휴전 기대가 반영된 가격으로 보는 것이 더 적절합니다.
장기전의 기본 시나리오는 다음과 같습니다.
즉,
완전 봉쇄도 아니고
완전 종전도 아닌
선별적 통과 허용 + 산발적 타격 + 제한적 우회 + 반복적 재차질
이 이어지는 경우입니다.
이 경우 첫 2개월, 즉 3월 말~5월 말 구간에서는 브렌트 평균이 110~130달러, 장중 급등 시에는 140~150달러까지 열려 있다고 볼 수 있습니다. 이미 강제 생산차질이 800만 배럴/day 안팎, 수출 차질이 1,500만 배럴/day 안팎이며, Qatar LNG 손상과 우회항 공격 리스크까지 겹쳐 있기 때문입니다.
다음 2개월, 즉 5월 말~7월 말 구간은 더 중요합니다. 이때는 비축유 방출, 제재 유예, 우회수출, 재고 조정 같은 응급조치의 한계가 나타납니다. Saudi의 Yanbu 우회가 늘어난다고 해도 호르무즈 전체를 대체할 수 없고, UAE Fujairah 역시 공격 취약성을 드러냈습니다. 이 시기 브렌트 평균은 125~150달러, 장중 급등 시에는 160~180달러까지도 가능하다고 봅니다.
세 번째 2개월, 즉 7월 말~9월 말은 진짜 장기전 시나리오입니다. 이 시점까지도 호르무즈가 완전히 정상화되지 않고, Qatar LNG 복구가 지연되며, Saudi/UAE 우회 인프라까지 반복적으로 타격받는다면 브렌트 평균은 145~180달러, 급등 시에는 190~225달러까지도 상정할 수 있습니다.
특히 225달러는 결코 황당한 숫자만은 아닙니다. 이 시점부터는 단순한 원유 부족이 아니라,
LNG shortage
petrochemical shortage
insurance crisis
refinery mismatch
policy panic
이 함께 가격에 반영되기 시작하기 때문입니다.
물론 휴전이 실제로 빠르게 성립하고, 호르무즈 통행이 상당 부분 회복되며, Saudi·UAE의 감산 해소와 Iraq 수출 재개가 동시에 나타난다면 브렌트는 다시 85~100달러 수준으로 내려올 수 있습니다. 그러나 현재 문제는 시장에서 종전 기대는 존재하지만, 종전 구조는 여전히 약하다는 점입니다.
따라서 지금의 기본값은 “말은 휴전, 현실은 장기 리스크 프리미엄”이라고 보는 편이 더 맞습니다.
6. 그래서 “지금은 업스트림 이상의 투자처가 없다”는 판단을 어떻게 볼 것인가
이 판단은 상당히 긍정적으로 볼 수 있습니다.
정확히 말하면, 현재의 핵심 변수가 수요 둔화가 아니라 물리적 공급과 운송 경로의 지속적 훼손이라면, 상장 자산 중 가장 직접적으로 혜택을 받는 축은 업스트림입니다.
이것은 단순히 유가가 오르니 업스트림이 좋다는 수준의 이야기가 아닙니다. 지금 시장은 정제마진, 해운운임, 정치 헤드라인을 넘어, 결국 “안전한 배럴이 얼마나 귀한가”를 다시 가격에 반영하기 시작했습니다. 그럴 때 가장 먼저 재평가되는 것은 결국 땅에서 탄화수소를 뽑아내는 권리입니다.
첫째, SPR 방출과 sanction waiver는 시간을 벌 뿐, 지질학을 대체하지 못합니다.
정책당국이 할 수 있는 것은 바다 위에 떠 있는 물량을 당겨오고, 제재를 잠시 느슨하게 해서 공급을 이어주는 정도입니다. 그러나 이것은 지속적이고 안전한 공급 회랑을 복원하는 것이 아닙니다. 따라서 시간이 갈수록 안전한 non-Hormuz 배럴의 가치가 높아집니다.
둘째, 위치 프리미엄이 발생합니다.
같은 원유라도 어디서 생산되며, 어떤 경로로 안전하게 나갈 수 있는지에 따라 가치가 달라집니다. 이 국면에서는 단순히 업스트림 전체가 좋은 것이 아니라, 그 안에서도
수출 경로 유연성
낮은 생산원가
좋은 재무구조
정치적으로 안정된 생산지
를 가진 업스트림이 더 높은 평가를 받게 됩니다.
셋째, 가스 충격이 오히려 업스트림 논리를 더 강화합니다.
이번 전쟁은 원유만이 아니라 천연가스에도 큰 충격을 주고 있습니다. Qatar LNG의 일부 손상은 발전용 연료, 산업용 연료, 석유화학 원료 경쟁까지 건드립니다. 이렇게 되면 시장은 정유·화학 하류부문보다도, 원자재 소유권 그 자체에 더 높은 프리미엄을 붙이게 됩니다.
넷째, 정책과 시장의 엇갈림 자체가 업스트림에 유리합니다.
트럼프는 유가를 낮추고 싶어 하지만, 네타냐후는 군사목표를 우선합니다. 이란은 쉽게 굴복하지 못하고, 중국·러시아·인도는 각자의 방식으로 이란의 시간을 벌어줍니다. 이 구조에서는 가격이 조금 내려갈 때마다 **“정말 끝난 것인가?”**라는 의문이 다시 붙습니다. 그러면 리스크 프리미엄이 쉽게 사라지지 않습니다.
따라서 **“지금은 업스트림 이상의 투자처가 없다”**는 판단은, 적어도 현재의 전쟁·물류·체제 구조를 감안하면 상당히 정합적인 주장으로 볼 수 있습니다.
7. 왜 이런 사고를 한국 사람들은 하기 어려운가
이유는 꽤 본질적입니다. 한국은 에너지 사용 문명이지, 에너지 보유 문명이 아닙니다. 한국에서 에너지 문제는 보통 전기요금, 기름값, 난방비, 정유사 실적, 물가로 번역됩니다. 반면 산유국적 사고는 어느 수출항이 맞았는가, 몇 백만 배럴/day가 우회 가능한가, 어떤 품질의 원유가 막혔는가, 보험료가 얼마나 붙는가, 정권이 몇 달을 버틸 수 있는가 같은 질문으로 움직입니다.
즉 사고의 출발점 자체가 다릅니다.
한국은 소비국이기 때문에 기본 본능이 “어떻게 공급을 확보할 것인가” 쪽으로 형성됩니다. 반면 업스트림 투자자는 한 단계 더 나아가 **“공급을 가진 자의 현금흐름이 어떻게 재평가되는가”**를 봐야 합니다. 이 시선은 한국에서는 상대적으로 희소합니다.
따라서 많은 사람들은 **“전쟁이 무섭다”**에서 멈추지만, 소수는 **“전쟁이 어떤 자산에 pricing power를 부여하는가”**까지 생각합니다. 그 차이가 바로 이런 질문을 가능하게 만듭니다.
8. 최종 결론
최종적으로 정리하면 다음과 같습니다.
첫째, 2026년 3월 25일 오전 11시 기준으로 걸프 지역의 강제적 생산차질은 약 800만~880만 배럴/day, 중앙값으로는 약 840만 배럴/day 수준으로 보는 것이 가장 타당합니다. 수출 차질은 이보다 훨씬 커서 약 1,540만 배럴/day 수준으로 추정할 수 있습니다.
둘째, 이 전쟁은 쉽게 끝나는 구조가 아닙니다. 트럼프는 협상과 군사 압박을 병행하고, 네타냐후는 목표달성 전 조기 종전에 소극적이며, 이란은 체제 논리상 쉽게 굴복할 수 없습니다. 미국은 이라크·아프가니스탄의 경험 때문에 깊은 점령전으로 가기 어렵고, 그 결과 길고 불안정한 압박전이 이어질 가능성이 높습니다.
셋째, 장기전이 이어질 경우 브렌트유는 2개월마다 계단식으로 재평가될 가능성이 큽니다.
5월 말: 평균 110~130달러, 급등 시 140~150달러
7월 말: 평균 125~150달러, 급등 시 160~180달러
9월 말: 평균 145~180달러, 급등 시 190~225달러
넷째, 현재 국면에서 업스트림은 매우 강한 투자 논리를 갖고 있습니다. 이유는 단순한 유가 상승이 아니라, 물리적 공급·운송·지정학적 안전성의 가치가 다시 재평가되는 국면이기 때문입니다. 정책당국의 비축유 방출과 제재 유예는 시간을 벌 뿐이며, 결국 프리미엄을 받는 것은 안전한 배럴과 그것을 보유한 업스트림 현금흐름입니다.
* GPT로 함께 정리해 보았습니다

31

3

공유하기
모든 댓글
붓다의 제자
2026.03.25.

글 잘 봤습니다. 전쟁이 금방 끝날 거 같더니 결국 장기전으로 가나봅니다.
좋아요
답글달기

답글 숨기기
김진태
2026.03.25.
네, 저는 분명하게도 그렇게 생각합니다
좋아요
나유성
2026.03.27.
글이 너무 길어요. 조금씩 잘라서 써주시면 좋겠어요.~~ 열심히 읽을게요~
좋아요
답글달기

댓글을 작성하려면 로그인하세요.