
까눌레
2026.05.11.
1. 카지노를 파산시키고 월스트리트마저 정복한,
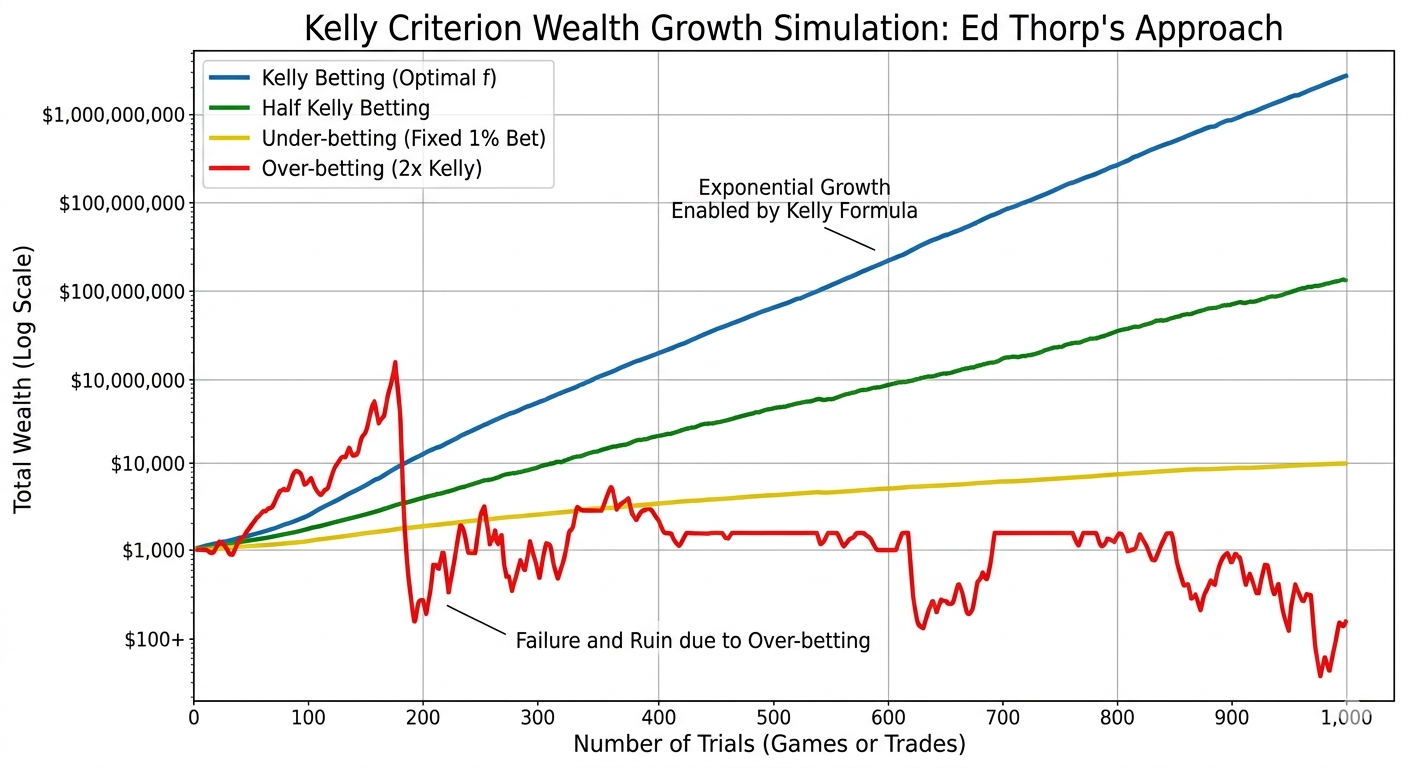
천재 수학자 에드 소프가 가장 중요시한 무기는 '베팅 사이즈의 최적화'였다.
2. 무조건적인 분산투자보다, 최적화된 배분을 추구해야 한다는 이야기인데,
소프의 자산 증식 시뮬레이션 도표를 통해 확인해보자.
3. 1,000번의 거래를 반복했을 때,
- 파란색 곡선 (Kelly Betting): 수학적으로 도출된 '최적의 비중'이다. 복리의 마법을 극대화하면서도 파산 위험을 통제하는 길.(Y축은 로그 스케일이다.)
- 빨간색 곡선 (Over-betting): 켈리 기준보다 딱 2배만 더 크게 걸었을 때의 결과다. 초반에는 가장 수익률이 좋아 보이지만, 단 몇 번의 손실만으로도 자산이 0에 수렴하며 처참하게 무너진다.
'욕심'이 부르는 파산의 전형적인 모습.
- 노란색 곡선 (Under-betting): 너무 조심스러운 자산 배분의 결과. 파산은 피하겠지만 자산 증식 속도는 처참할 정도로 느림.
확신이 없어서 기회비용을 허공에 날리고 있는 셈이다.
4. 차트에서 보여주는 파란색의 압도적인 우상향은 단순히 좋은 종목을 골랐기 때문만이 아니다.
5. 확실한 우위가 있을 때 '최적화된 비중'으로 집중 투자했기 때문에 가능한 결과.
6. 아무리 승률이 높은 게임이라도 판돈을 과감하게 키우지 못하면 결코 큰 부를 쌓을 수 없다는 것을 수학적으로 증명한다.
* 한편 반대로, 지나친 오버베팅 시나리오는 더더욱 큰 손실은 안겨줄 것이다(!) 주의.
7. 단지 좋은 종목만 찾는 것보다도, 어떻게 자산배분을 하고, 처신을 하는것이 옳은지에 대한 자각을 함께 챙기는 것은 매우 중요하다.

17

6

공유하기
모든 댓글
달러슬램
2026.05.11.

오오 이 방정식에 대해서 더 찾아보고 있는데 재밌습니다.
부연설명하자면 퀀트의 영역이라는데 방정식은
베팅 금액의 비중=승리확률-패배확률/(기대수익/가능손실)
이라고 하네요.
만약 가능하면 ai agent로 특정 자동매매 전략을 백테스팅하고 점검하는 용도로 활용하지 않을까 합니다. 다만 당장 생각나는 한계점은 저 켈리방정식의 승률이 고정적이지 않다는 점이겠네요. 그러니깐... 모든 순간에 승률이 55%일 수는 없기에, 매매전략의 표본의 수와 그에따른 신뢰도가 중요하겠네요.
좋아요
답글달기

답글 숨기기
까눌레
2026.05.12.
승률은 결국 본인의 현재로부터 소정의 과거시점 까지의 기간 내 대략적인 값을 뽑아야 하지 않을까요?
ㅎㅎ저에게는 어려운 일이라, 개괄적인 개념이나 철학정도로 받아들이고 있습니다. 현재까지는요 ㅎㅎ
1
김진기
2026.05.12.
제가 제대로 해석한건지 모르겠는데 달리는 말에 올라타라는 격언이 생각납니다.
좋아요
답글달기
답글 숨기기
까눌레
2026.05.12.
전략을 위한 것이 아닌,
분산하면 좋다고 하니까.. 정도의 의식에 의한 맹목적인 분산투자는 피해라.
정도로 저는 받아들이고 있습니다 ㅎㅎ
좋아요
손현석
2026.05.12.
이런 차트가 있네요. 신기합니다.
좋아요
답글달기
답글 숨기기
까눌레
2026.05.12.
켈리공식은 유명하죠.ㅎㅎ 그렇지만 저도 이렇게까지 표현된 차트는 처음보긴 하네요^^
좋아요

댓글을 작성하려면 로그인하세요.