김낙현
2시간 전
평생 일해 번 근로소득보다 투자로 번 소득이 더 커지는 것. 특별한 행운이 아니라 지극히 당연한 수학적 귀결입니다.
25세에 취직해 30년간 일하고 매년 3% 임금 인상을 받는 직장인이 세후 월급의 10%를 연 10% 복리 자산(S&P 500 등)에 기계적으로 투자한다고 가정해 봅시다.
55세 은퇴 후 추가 납입 없이 원금을 그대로 굴려 65세가 되면, 누적 투자 순수익은 지난 30년간 받은 '평생 근로소득 총합'을 완전히 넘어섭니다. 기대수명이 85세인 시대에 인생 후반전 20년은 노동이 아닌, 평생의 노동소득보다 커진 자본소득으로 살아가는 것이 지극히 당연한 인생의 설계도입니다.
하지만 현실에서 이런 결과를 쥐는 사람은 극소수입니다.
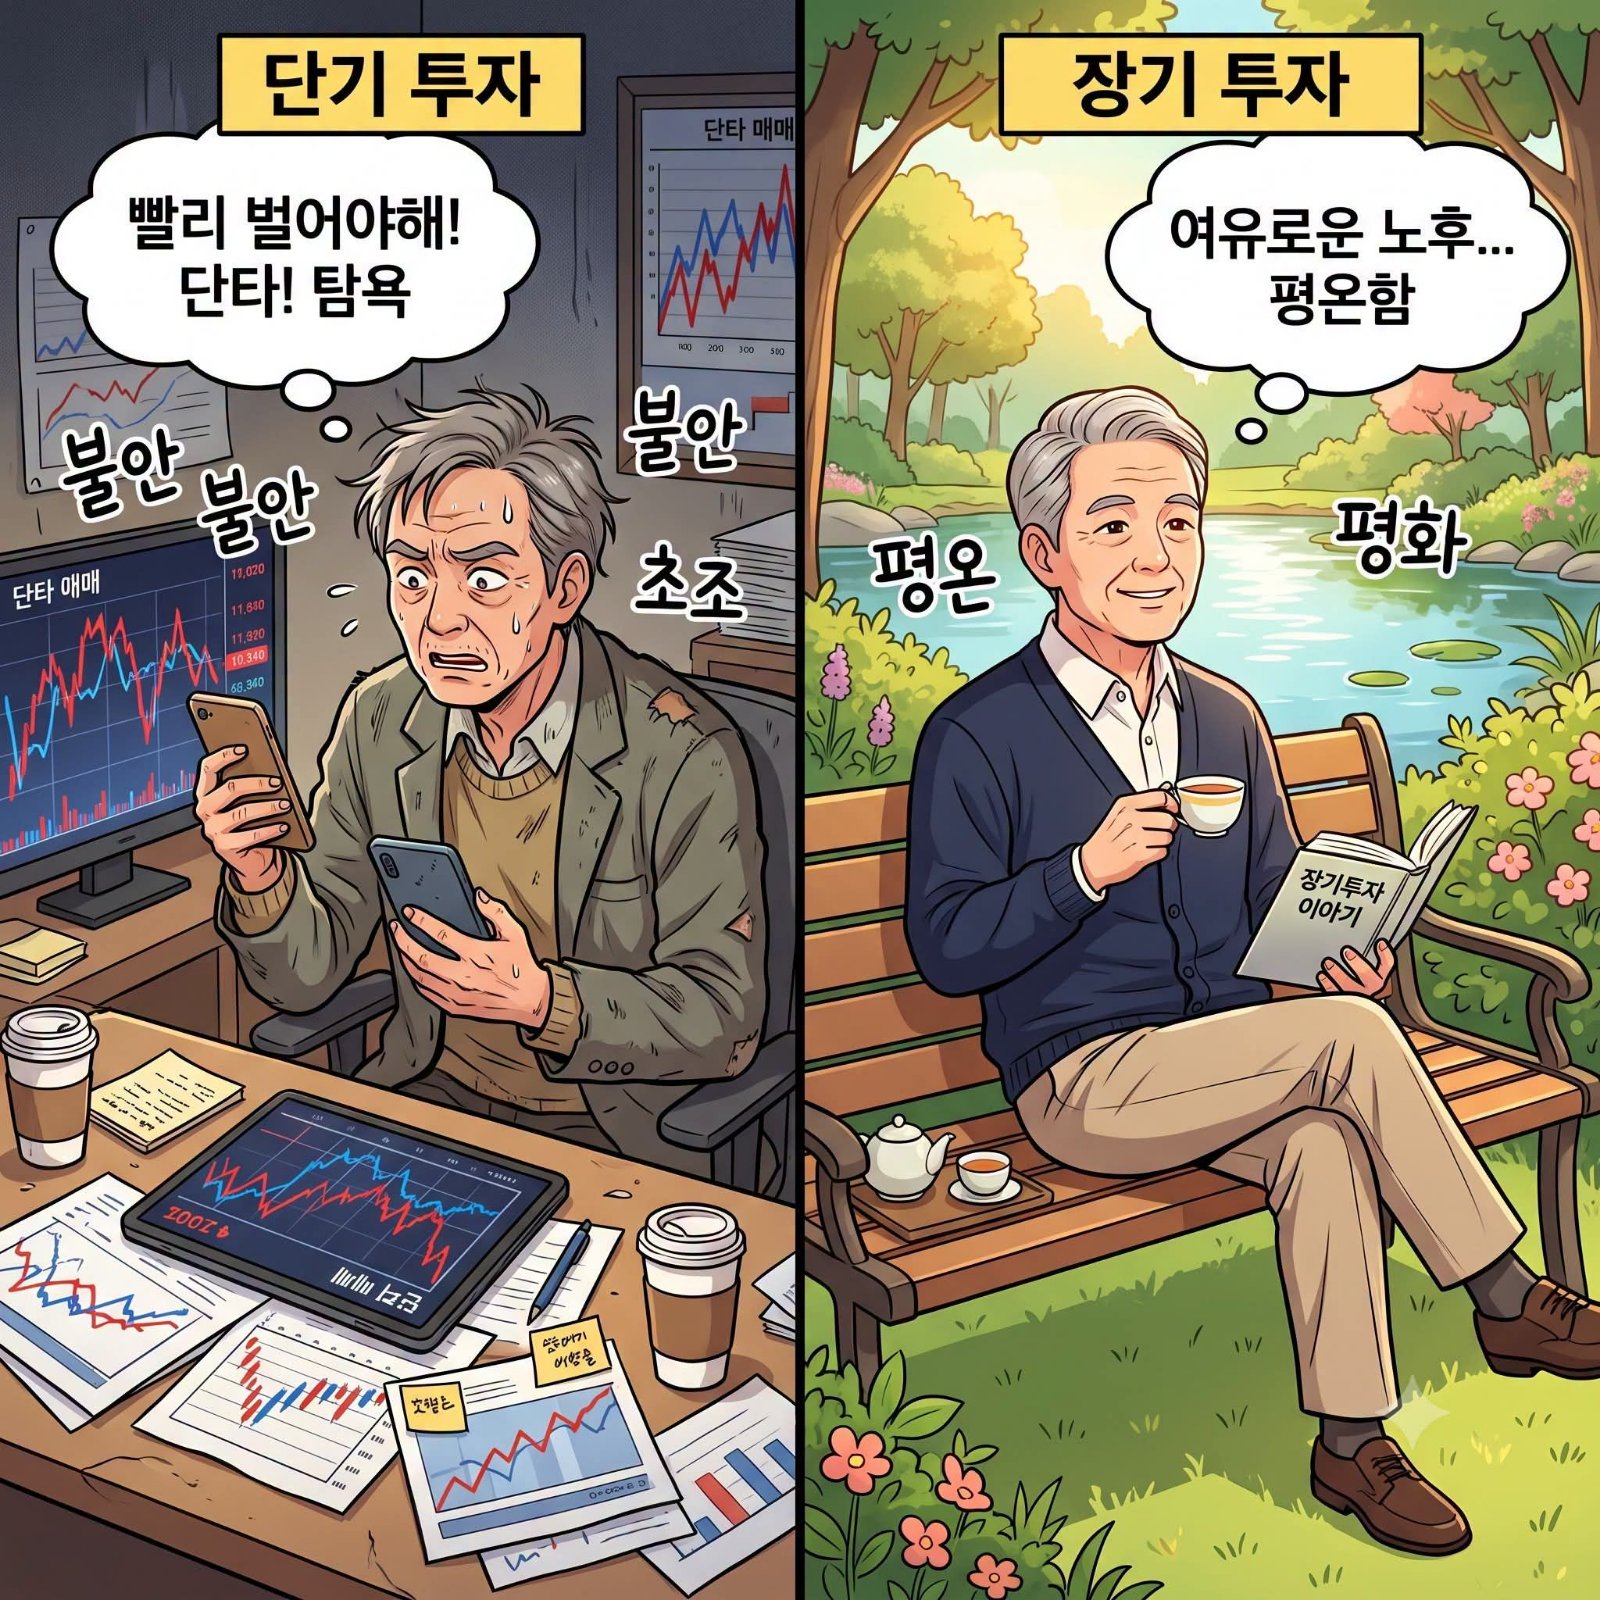
대부분은 푼돈으로 테마주 단타를 치며 대박을 쫓습니다. 그러나 자산이 수억, 수십억대로 커졌을 때 시장 타이밍을 맞추며 전 재산을 베팅할 수 있는 강심장은 99.9%의 인간에게 존재하지 않습니다. 반대로 원금을 지키겠다며 연 3% 예적금에만 머물면, 40년 뒤 손에 쥘 누적 이자는 연 10% 투자의 10분의 1에도 미치지 못합니다.
부자가 되는 원리는 단순합니다. 특별한 기술이나 대단한 정보가 아니라, 우량한 생산 자산에 소득 일부를 묻어두고 시간과 복리가 온전히 일하도록 견뎌내는 인내심이 핵심입니다.
정원이 정해진 명문대는 누구나 갈 수 없지만, 복리의 원리를 활용해 부자가 되는 것은 원칙만 지킨다면 누구나 도달할 수 있는 영역입니다.
모두가 바늘구멍 같은 명문대 입시에는 온 힘을 쏟으면서, 정작 누구나 열 수 있는 부자의 길 앞에서는 지루함을 참지 못해 돌아서는 것. 이것이 우리가 마주한 가장 안타까운 자본주의의 아이러니입니다.

1

0

공유하기
모든 댓글
아직 댓글이 없습니다.
댓글을 작성하려면 로그인하세요.