
강준모
2026.07.13.
[ 단일종목 레버리지 ETF의 문제점 ]
- 변동성을 확대시키고, 정보의 비대칭성으로 약탈적 거래를 발생시킨다.
(클로드가 정리했다)
## 들어가며
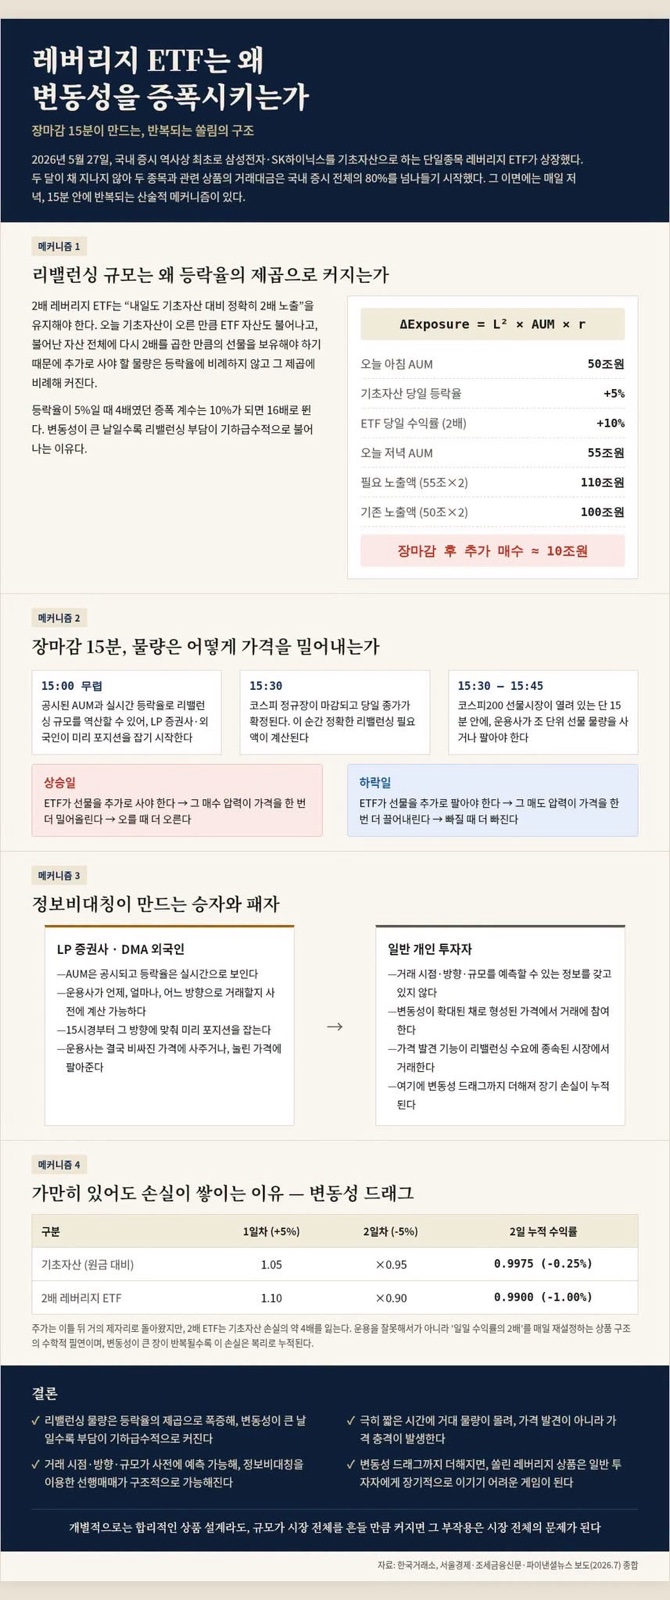
한국거래소 자료 기준으로 9일 한국거래소에 따르면 8일 삼성전자와 SK하이닉스 거래액은 당일 코스피·코스닥 합산 거래대금의 51%를 차지했고, 여기에 단일종목 레버리지·인버스 16종의 거래대금까지 합산하면 두 종목 관련 비중은 83.1%까지 치솟았습니다. "레버리지 상품이니 원래 위험한 것 아니냐"라고 넘기기엔, 그 안에서 벌어지는 일은 생각보다 훨씬 구조적이고 반복적입니다.
1. 레버리지 ETF의 "매일 저녁 숙제"
2배 레버리지 ETF는 "내일도 기초자산 대비 정확히 2배로 움직이게" 만들어야 합니다. 주가는 매일 바뀌니까, 장 마감 후 매일 포지션을 다시 맞추는 작업, 즉 리밸런싱을 해야 합니다. 문제는 이 리밸런싱 규모가 오른 만큼 사는 게 아니라는 점입니다.
예를 들어보겠습니다.
- 오늘 아침 ETF 자산이 50조, 기초주식이 오늘 +5% 올랐다면
- ETF 자체는 2배인 +10% 수익이 나서 저녁엔 자산이 55조가 됩니다
- "내일도 2배 노출"을 유지하려면 필요한 선물 포지션은 55조×2=110조
- 오늘 아침엔 50조×2=100조였으니, 차액 10조를 오늘 저녁에 새로 사야 합니다
문제는 이 추가 매매량이 등락폭의 **제곱**에 비례해서 커진다는 점입니다. 주가가 5% 움직이면 4배, 10% 움직이면 16배로 리밸런싱 물량이 폭증합니다. 변동성이 큰 날일수록 부담이 기하급수적으로 커지는 구조입니다.
2. 왜 하필 "장 마감 직전"이 문제인가
이 조 단위 물량을 처리할 수 있는 시간은 장 마감(15:30)부터 선물시장이 닫히는 15:45까지, 딱 15분입니다.
대형마트가 문 닫기 15분 전에 "오늘 안에 트럭 10대 분량을 반드시 하역해야 한다"고 하면, 그 물량 자체가 매장 앞 도로를 마비시키는 것과 비슷합니다. 물량이 시장 전체 거래대금의 상당 부분을 차지할 정도로 크면, 가격을 밀어올리거나 끌어내리지 않고서는 물리적으로 체결이 안 됩니다.
- 주가가 오른 날 → ETF가 선물을 더 사야 함 → 그 매수 압력이 가격을 한 번 더 밀어올림
- 주가가 내린 날 → ETF가 선물을 더 팔아야 함 → 그 매도 압력이 가격을 한 번 더 끌어내림
오를 땐 더 오르고, 빠질 땐 더 빠지는 이유가 여기 있습니다. ETF 스스로가 자기 예언을 실현시키는 셈입니다.
3. 정보비대칭 — "숙제 내용을 미리 아는 학생"
이 리밸런싱 물량은 비밀이 아닙니다. ETF의 순자산총액은 공시되고, 당일 등락률도 실시간으로 보이니, 누구든 계산기만 두드리면 "오늘 장 마감 후 이 ETF가 얼마를 사거나 팔아야 하는지" 꽤 정확히 예측할 수 있습니다.
유동성공급자(LP) 증권사나 초단타 매매가 가능한 외국인 투자자들은 이를 미리 계산해두고,
- 주가가 오르는 오후 3시쯤 → "이따 ETF가 선물을 살 수밖에 없다"는 걸 알고 미리 사둠 → 나중에 ETF가 비싸진 가격에 사주게 됨
- 주가가 빠지는 오후 3시쯤 → "이따 ETF가 선물을 팔 수밖에 없다"는 걸 알고 미리 매도 포지션을 잡음 → 나중에 ETF가 눌린 가격에 팔아주게 됨
일반적인 시장조성은 상대가 언제, 얼마나, 어느 방향으로 거래할지 모르는 상태에서 이뤄집니다. 하지만 여기서는 상대(운용사)가 거의 반드시 거래해야 하는 시점과 방향, 대략적인 규모까지 미리 알고 그 앞에서 포지션을 잡습니다. 이기는 게 거의 확정된 게임을 하는 셈입니다.
4. 가만히 있어도 손실이 쌓이는 이유 — 변동성 드래그
여기에 레버리지 상품 자체의 수학적 특성이 하나 더 있습니다. 주가가 하루는 +5%, 다음 날 -5% 움직여서 원래 자리로 돌아왔다고 해봅시다.
- 기초 주식: 1.05 × 0.95 = 0.9975 → 원금 대비 -0.25% (거의 그대로)
- 2배 레버리지 ETF: 1.10 × 0.90 = 0.99 → 원금 대비 -1.0% (4배 손실)
주가는 제자리인데 ETF만 손실이 쌓입니다. 운용을 잘못해서가 아니라 레버리지 상품의 수학적 필연입니다. 변동성이 큰 장이 반복될수록 이 손실은 복리로 계속 깎여나갑니다.
5. 정리
세 가지가 동시에 맞물립니다.
1. 리밸런싱 물량이 등락폭의 제곱으로 폭증한다
2. 극히 짧은 시간에 거대 물량을 처리해야 해 가격이 튈 수밖에 없다
3. 거래 시점·방향·규모가 사전에 예측 가능해 선행매매가 구조적으로 가능해진다
여기에 변동성 드래그까지 더해지면, 특정 종목에 자금이 과도하게 쏠린 레버리지 ETF는 일반 투자자에게 장기적으로 이기기 어려운 게임이 됩니다. 개별적으로 보면 각자 합리적인 상품 설계인데, 규모가 시장 전체를 흔들 만큼 커지면 그 부작용이 누적되어 시장 전체의 문제가 되는 구조입니다.

16

10

공유하기
모든 댓글

박소원
2026.07.13.

이 상품 없애야 합니다. 개미토벌대 같아요. 소액으로 투자하는 사람들도 1000~2000은 기본으로 잃었어요.
1
답글달기

답글 숨기기
강준모
2026.07.13.
제 생각도 같습니다. 상폐 안하면 보증금이라도 걸어서 진입 문턱을 만들어야 할 것 같습니다. 문제의 심각성을 널리 알리려고 글을 작성했습니다.
1
조주현
2026.07.13.
이 상품을 만든 사람들도 구조를 잘 모른다고 합니다. 기계적으로 리밸런싱할뿐이죠. 증시에 폭탄을 심은겁니다. 이재명정부 미쳤습니다.
1
답글달기
답글 숨기기
강준모
2026.07.13.
외국은 개별 종목마다 있다고 하지만, 우리나라 처럼 2 종목이 전체 지수를 좌우할 정도로 편중된 상황이 아니거든요. 이건 너무 기형적인 구조입니다. 두 종목이 블랙홀이 되어서 모든 자금을 삼켜버리는데, 변동성까지 증폭시키고 있으니 완전 도박판이 따로 없습니다.
좋아요
고진수
2026.07.13.
민주당이 금융을 압니까? 알면 이런거 만들었겠습니까? 수수료 뿜빠이 하고 허가내줬겠죠. ㅎㅎ
1
답글달기
답글 숨기기
강준모
2026.07.13.
여론이 크게 일어나야 할 것 같습니다. 시장 교란이 지나쳐요~
좋아요
붓다의 제자
2026.07.13.
게이트급 부패입니다. 국민들 재산으로 장난친겁니다.
1
답글달기
답글 숨기기
강준모
2026.07.13.
경솔한 정책을 펼쳤던 것에 대한 비판도 더 커져야 할 것 같습니다. 이건 안했어야 했습니다.
1
강희술
2026.07.13.
이거 나중에 청문회 특검해야 합니다. 정부가 작전한거고 국민이 말린겁니다.
1
답글달기
답글 숨기기
강준모
2026.07.13.
그렇지 않아도 2종목에 쏠려서 변동성이 커졌는데, 레버리지가 불길에 기름을 끼얹었습니다. 도입과정에서 얼마나 충분한 검토가 이루어졌는지 감사가 필요할 것 같습니다.
좋아요

댓글을 작성하려면 로그인하세요.