
Asinagi_Abek
2026.04.24.
오늘도 어김없이 아무 사진이나 올리고 시작한다. 오늘은 두 개를 들고 와봤다.
중동 원유 공급로.
많은 투자자가 P/E를 보지만, 종종 ROE가 장기적인 알파(초과수익)의 요인이 된다는 내용.
저번에 이야기한 단기금리시장에 대한 글에 피드백이 들어왔다.
개념이해는 좋았는 데, 실전 사례가 없어서 아쉽다는 이야기였다. 그래서 이번에는 실제 사례를 함께 곁들어서, 더 긴 글이 될 예정이다.
오늘은 예고했던 대로 유동성 지표에 대해 다뤄보겠다.
연방 준비제도의 대차대조표,TGA, 지급준비금, RRP, 순유동성, MMF에 대해 다뤄볼 것이다.
연준 대차대조표 (Fed Balance sheet)
회사가 재무제표를 통해 특정 시점의 자산과 부채를 기록하듯, 연준도 매주 자산의 부채를 기록하여 공시한다.
이는 해당 사이트에서 볼 수 있다.
https://www.federalreserve.gov/releases/h41/
Federal Reserve Balance Sheet: Factors Affecting Reserve Balances - H.4.1 - Release Dates
About the Fed News & Events Monetary Policy Supervision & Regulation Financial Stability Payment Systems Economic Research Data Consumers & Communities Home > Data Federal Reserve Balance Sheet: Factors Affecting Reserve Balances - H.4.1 Current Release Release Dates About Announcements Technical Q...
www.federalreserve.gov
캘린더로도 볼 수 있다. 매주 목요일에 연준에서 h.4.1라는 공시가 나오는데 이것으로 이번주의 연준 재무제표를 확인 할 수 있다.
내용자체가 쉽지 않다. 나도 이걸 직접적으로 읽으려곤 하지 않는다. 이것보단 연준 총자산이라는 fred 데이터로 확인한다.
출처 : fred
fred에서 "WALCL"이라고 치면 이러한 데이터가 나온다. 연준 총자산은 그 양에는 큰 의미가 없고, 현재 연준이 자산을 축소중인지, 혹은 확대 중인지를 유의하면서 보면 된다.
위의 표는 오늘자 walcl 자료인데, 2020년에 코로나 팬덤 때 경제위기를 극복하기 위해 거대한 규모의 양적완화를 하여 연준 총 자산이 급격하게 늘어난 것을 볼 수 있다. 비슷한 가파름이 2008년에도 보인다.
이후 천천히 총자산을 늘리다가 약 2023년 부터 긴축(통화 축소정책)을 펼쳐서 천천히 감소했다가 최근 다시 오르는 추세로 바뀌는 것을 볼 수 있다.
워낙에 이거저것 요인이 많은 지표라, 그냥 현재의 기조가 유동성을 풀어주는 단계구나~고 이해하고 있으면 된다.
같은 악재라도 긴축 중 일때 하락하는 것과 완화 중에 하락하는 것은 기울기와 그 낙폭이 천지 차이이다.
나는 이것을
대차대조표를 긴축 중일 땐 안전자산 비중을 가져가거나, 헷지에 더 많은 비용을 할당해야한다.
반대로 완화 중일 땐(현재)에는 최소한의 헷지, 위험자산 비중을 높게 가져가야한다.
고 이해하고 있다. 실제로, 2025년 4월 관세의 날 s&p 500의 하락은 고점 대비 11%였다.
26년 RMPs 를 통해 연준이 유동성을 관리해주면서 대차대조표의 방향이 달라졌으며 (긴축 기조에서 완화기조로 이동)
최근 26년 유가 폭등으로 인한 주가 하락은 고점 대비 7.8%였다. 물론 요인이 다르고 환경이 전혀 다르기에 다르게 해석해야 하는 부분도 있지만, 단순히 긴축이나 완화냐를 비교했을 때는 그러하다.
즉- "방향성"의 집중해야한다. 자주 보게 되는 자료는 아니다. 워낙의 장기적인 추세를 나타내는 지표라서, 월에 한번씩만 봐도 무방 할 것 같다.
TGA(Treasury General Account)
는 미국 재무부가 연준에 예치한 계좌의 잔액이다.
일종의 정책자금 계좌라고 보면 된다. 세금을 걷으면 이 계좌에 잔액이 찍히며, 재정정책을 통해 복지를 늘린다면 이 계좌의 잔액이 줄어들 것이다.
출처 : fred
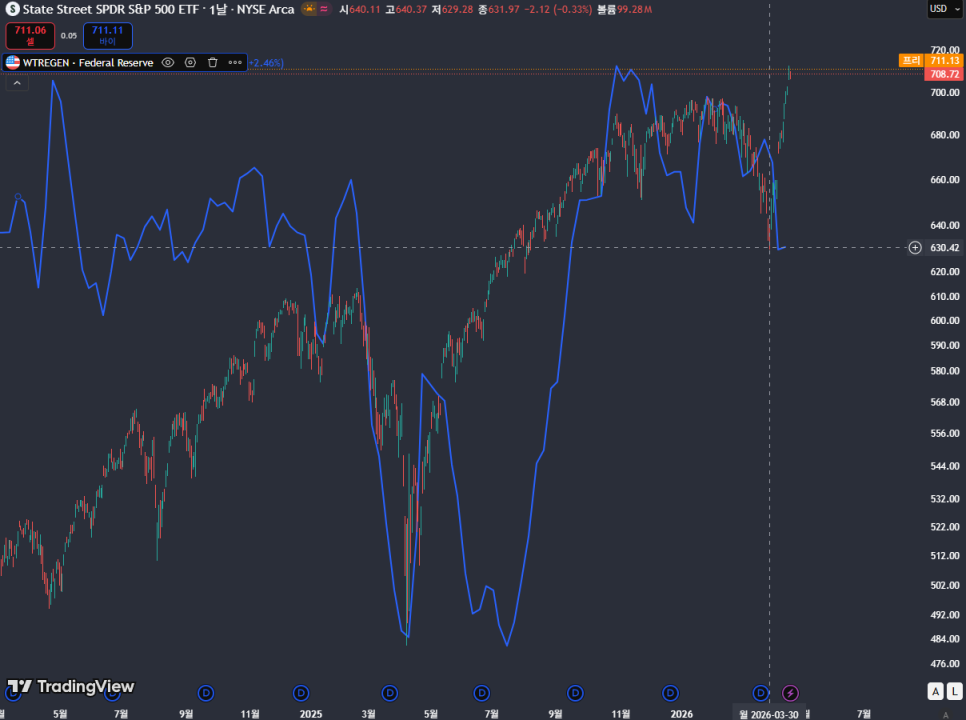
FRED에서 WTREGEN로 매일 업데이트를 확인할 수 있다. 이것도 공식 데이터지만, 원 출처를 찾으려면 Daily Treasury Statement(DTS)에서 TGA Closing Balance항목에서 확인하면 된다, 물론 절대 볼 일 없다.
연준 지급준비금과 TGA잔고는 정책자금(통화+재정)의 핵심 요소이다. 유동성 분석이라는게 결국은 여기서부터 시작하고, 여기서 마무리한다.
어제 살짝 이야기한 지급준비금은 통화정책의 유동성 량을 이야기하고, TGA잔고는 재정정책의 유동성 공급(할 수 있는) 양을 말한다.
현재 그래프를 보면 2025년 4월에 6천억 달러였던 잔고를 빠르게 소진하였다. 그리고 7월부터 잔고를 채워나가기 시작하여 26년 2월쯤 조금 풀었다가 다시 채우고, 최근 다시 푸는 모습이 보인다.
트레이딩 뷰를 나도 깔끔히 쓰고 싶다. 데이터분석하는 사람들처럼 말이다.
참고로 주식은 25년 4월에는 폭락했고, 7월까지 천천히 오르다가 7월~10월까지는 횡보했고, 10월부터는 주식이 하락했다.
26년 2월에 잠깐 잔고를 풀어 주식이 상승했었고, 다시 전쟁인지 TGA잔고 흡수인지는 불명확하나 하여튼 TGA잔고 상승과 함께 주식도 하락했다.
최근 26년 4월에는 저점을 찍었고, TGA잔고가 하락하자 주식시장도 다시 회복하는 모습을 보인다.
TGA 잔고를 보는것은 매우 유용한게, 주식시장의 상승과 하락을 굉장히 직관적으로 확인 할 수 있다.
+추가로, 저번 시황에 남겼던 것처럼 4월은 소득세의 달인데도 TGA잔고가 크게 늘지 않고 옆으로 기었다. 얼마나 돈을 썼는지 체감이 되는 부분이다.
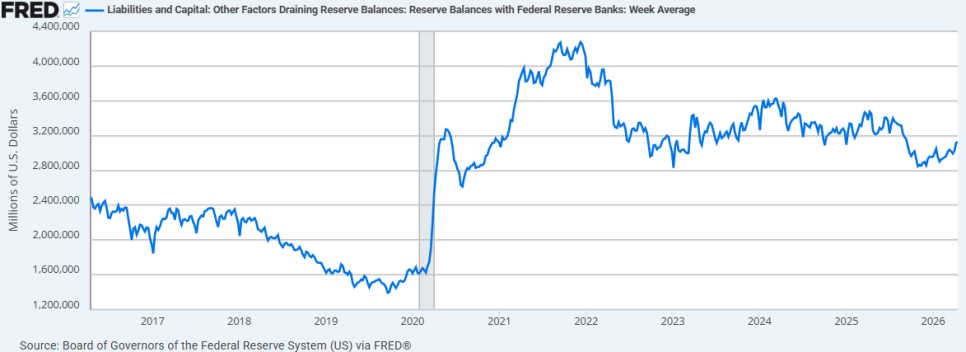
연준 지급준비금(Reserve Balances with Federal Reserve Banks)
지급 준비금은 저번에 약간 언급했었다. 은행이 신용대출을 하기 위해선, 그러니까 누군가에게 돈을 빌려주려면, 그중의 몇%를 가지고 있어야 한다고 이야기 했다.
출처 : fred
그러면서 BIS와 바젤 Act에 대해 언급했었다. 참고로, 이번에 한국 은행 총재가 되시는 신현승 총재님이 여기 출신 이시다.,,,,
조금 딴얘길 하자면, 요즘 사람들은 카드를 사용하지 현금을 잘 안가지고 다닌다. 그러니까 돈을 방구석에 현금으로 쌓아두는 사람은 없다는 것이다.
보통 은행에 예치하고, 그리고 은행과 연결된 카드를 통해 결제한다.
은행도 똑같이, 자신이 가지고 있는 돈을 자기 집에 예치하지 않는다. 은행의 은행인 연준에 자신의 돈을 예치한다. 그리고 이를 토대로 돈을 빌려주거나 빌린다.
은행은 더 많이 대출하기 위해서 더 많이 연준에 예치하므로, 연준의 지급준비금 잔액은 사실상 유동성과 거의 동일하게 보아도 좋다.
더 정확히는, 시장의 "완충력"이라고 생각하면 좋다.(연준 밸런스 시트처럼) 그리고 절대량보다 증감의 방향에 초점을 두는 것이 좋다.
보통 단독으로 해석하지 않고, TGA와 함께 Net Liquidity를 구하는데 쓰인다.
RRP 잔고(Overnight Reverse Repurchase Agreements)
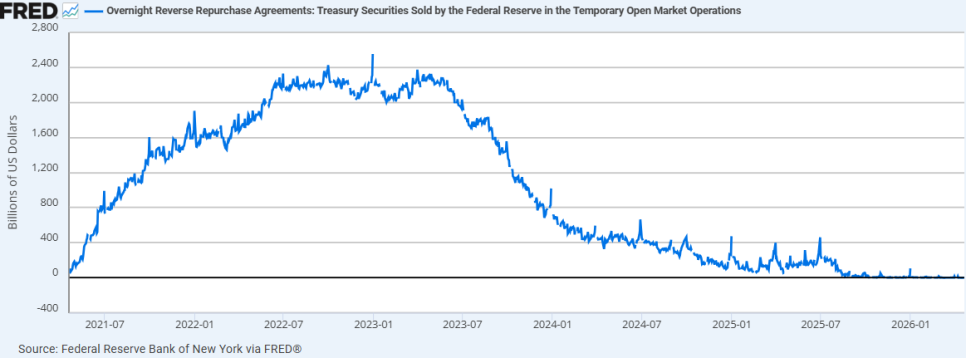
저번에 이야기한 RRP의 잔고량이다. 저번에는 RRP의 금리에 대해서 이야기했다.
연준도 비은행 금융기관에서 하룻밤 정도 자금을 빌린다. 정확히는 연준은 사실 쓸 데가 없어서, 빌릴 이유는 없다. 하지만 비은행 금융기관이 어쩌다가 남는 돈이 생기면, 노는 돈이 생기니 그냥 가지고 있지 않고 연준에 돈을 빌려주고 이자를 받는다.
IORB는 기준금리의 상한이 된다면, RRP는 기준금리의 하한이 된다. 비은행 금융기관은 하룻동안 노는 돈을 맡겨서 이자를 받아서 좋고, 연준은 기준금리의 하한을 만들 수 있어서 좋고. 그런느낌이다.
RRP잔고는 비은행 금융기관이 얼마나 연준에게 돈을 빌려주고 이자를 받는가 를 따지는 지표이다.
보통 RRP에 돈을 넣는 비은행 금융기관은 MMF(머니마켓펀드)인데, 이들은 안전하면서도 이자를 받으며, 입출금이 자유로운 자금을 관리하기 위해 RRP에 돈을 넣는다.
반대로 말하면 mmf는 입출금이 가능하고 하루마다 이자를 받는다.
즉, MMF는 민간 투자자의 파킹 상품이고, RRP는 그 MMF가 자금을 굴릴 수 있는 연준의 안전한 단기 예금처이다.
MMF이야기를 잠깐 하자면 보통은 그냥 cma계좌에 돈을 넣어두거나 입출금 계좌에 비상금을 모아두는데, 투자자들은 이러한 현금을 MMF라는 펀드에 넣는다.
MMF는 입출금이 자유로운 데다가 이자까지 주고 심지어 그 이자를 가장 안전한 연준의 RRP에서 받아오기 때문에 투자자에게 현금 대기 수단으로써 매우 매력적이다.
위험자산 선호도가 올라가면 투자자들은 MMF의 대기 현금을 빼서 위험자산(주식 등)에 투자한다. 반대로 시장이 위험하다고 판단되면 주식 등을 팔고 MMF에 돈을 넣는다.
MMF에 돈을 넣으면 펀드사에서 자동으로 대부분의 현금을 RRP에 투자한다. 그래서 RRP잔고를 볼 때는 MMF잔고와 같이 보는 것이 중요하다.
혹은 RRP 금리 자체가 매력적이여서 MMF에 투자하는 경우도 있다. 고금리일 때는 금리 자체가 높고, 고금리 상황에서는 경제도 씹@창나 있거나 위험자산 선호도가 낮아진 경우가 많아서 그렇다.
현재는 위험자산 선호도가 매우 높다. 반대로 rrp 잔고가 꽉 차있으면 "이 물량이 위험자산으로 몰리면 더 크게 상승 할 수 있지 않을 까?"
라고 희망회로를 돌려 볼 수 있는데, 적어도 26년 현재는 더 내려갈 RRP 잔고 자체가 없다. 추가 유동성은 연준의 양적완화로 인한 지준금 상승 혹은 TGA잔고 사용 밖에 답이 없는 것으로 봐야한다.
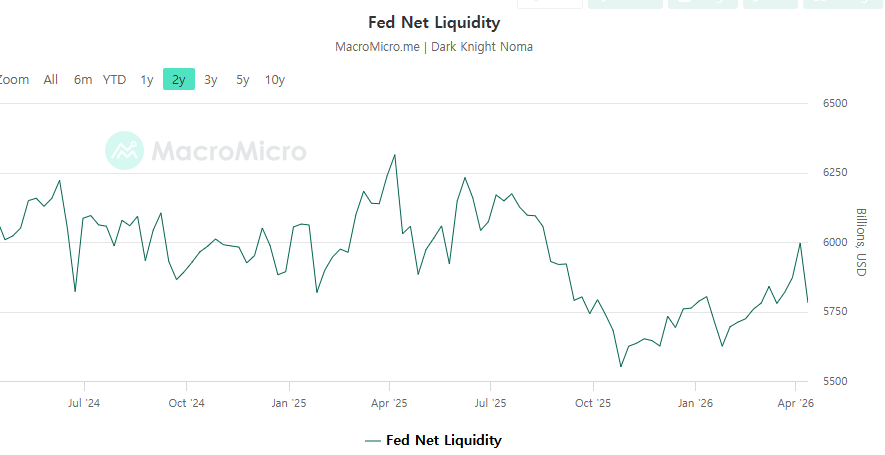
순 유동성(Net Liquidity = WALCL(연준 총자산) - RRP(역레포 잔액) - TGA(정부 계정에 잠긴 돈)
출처 : MacroMicro. 순 유동성은 fred 데이터에 없다, 보통은 트레이딩뷰로 수식을 만들거나 액셀로 계산한다. 식이 쉬워서 해볼만 하다.
순 유동성은 "시장에서 실제로 돌고 있는 돈"을 말한다.
수식에서 확인할 수 있듯이, 연준이 자산을 아무리 많이 들고 있어봤자 그 돈이 RRP나 TGA에 묶여 있으면 시장에 도는 돈은 적다.
순유동성의 증가는 말그대로 시장에 돌고 있는 돈이 많아서 아무거나 사도 대충 수익을 볼 수 있다는 뜻이다.
반대로 감소는 연준 자산이 크더라도 돈이 RRP나 TGA에 묶여 있다는 뜻이다.
그래서 "지금 연준 준비금은 늘어나고 있는데, 왜 주식 시장은 별다른 반응이 없을까?" 라고 생각된다면, RRP나 TGA에 자금이 묶여있구나 라고 해석하면 된다.
그럴 필요도 없이, 순 유동성을 계산하면 되긴 한다.
연준 총 자산이 줄어도, TGA와 RRP가 동시에 감소하면 순 유동성은 오히려 더 나아진다.
요약 : 잘 모르겠으면 순 유동성을 보면 된다. 첨언하자면, 요즘엔 TGA잔고와 지수 간 역상관이 매우 큰 것 같다. 문제는 행정부가 언제 계좌에 있는 돈을 쓸지 모르겠다는 것....
https://blog.naver.com/asinagi__/224260383901


7

0

공유하기
모든 댓글
아직 댓글이 없습니다.

댓글을 작성하려면 로그인하세요.