시그널 경제분석실
7일 전
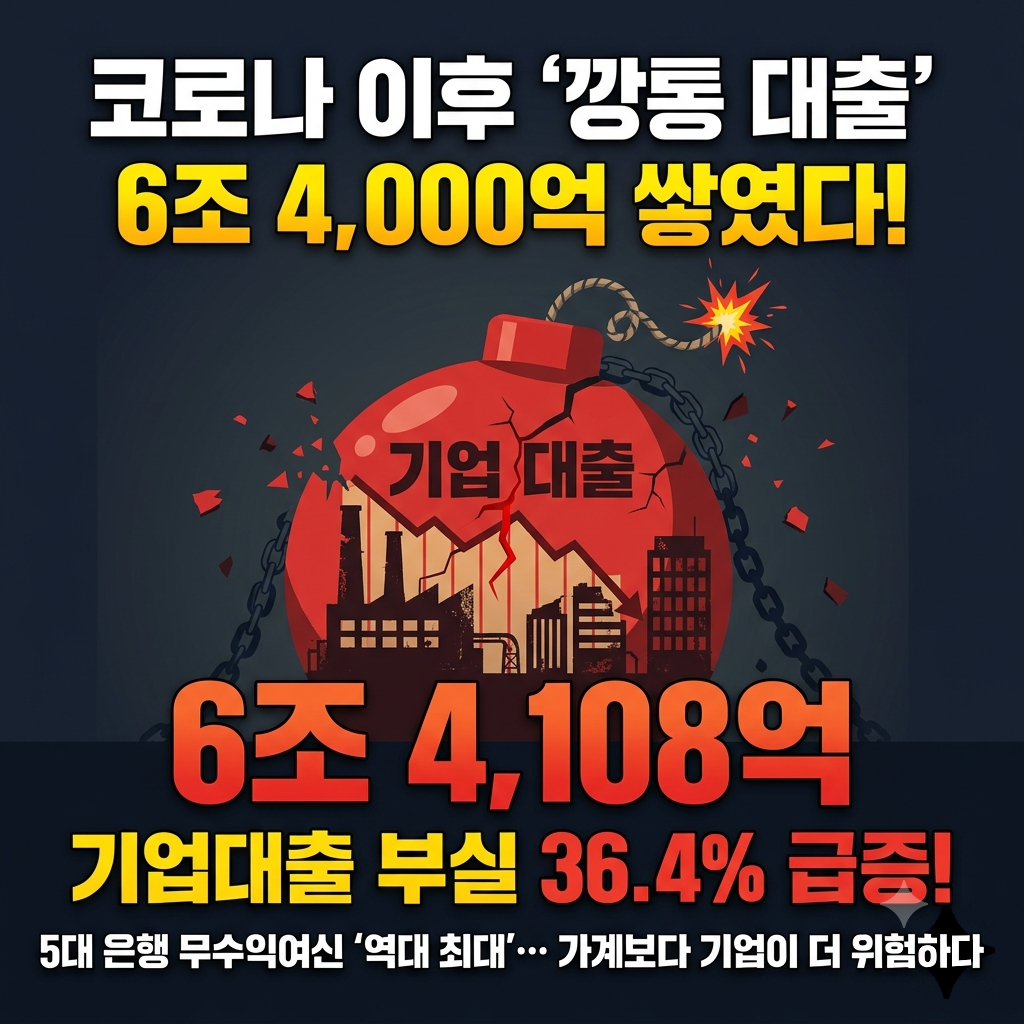
"이자도 못 내는 깡통 대출 6조 돌파… 가계보다 기업이 먼저 무너진다"
5대 시중은행의 무수익여신이 사상 처음으로 6조 4천억 원을 넘어섰습니다. 코로나 이후 최고치(0.34%)를 기록한 이번 부실의 진짜 뇌관은 가계가 아닌 기업입니다.
1️⃣ 이자조차 못 버는 '무수익여신' 6.4조 원 사상 최대
은행이 사실상 정상적인 이자 회수를 포기한 무수익여신(깡통대출)이 반년 만에 28% 급증했습니다. 2022년 말(2.8조 원)과 비교하면 2.3배 넘게 불어나며 장기 누적된 경기 부진의 청구서가 은행 장부에 본격적으로 찍히기 시작했습니다.
2️⃣ 가계보다 3배 빠른 기업대출 부실의 급습
전체 무수익여신의 72.5%(4조 6,498억 원)가 기업대출입니다. 가계 부실이 10.2% 늘어나는 동안 기업 부실은 36.4% 폭증했습니다. 고금리 장기화에 내수 부진과 상업용 부동산 공실까지 겹치면서 중소기업과 한계 자영업자들의 현금흐름이 완전히 한계에 다다랐습니다.
3️⃣ 시스템 위기는 아니지만… 돈줄 죄는 '신용 수축' 경계
전체 연체 비중은 0.34%로 당장 은행 파산 위기로 볼 단계는 아닙니다. 하지만 은행이 대손충당금을 늘리고 대출 문턱을 높이면 한계 기업으로 가는 신규 자금이 끊겨 실물 경기 침체와 연쇄 부실을 부르는 악순환으로 번질 수 있습니다.
수면 위로 드러난 6조 원의 부실 청구서, 우리 실물 경제는 과연 이 한파를 버텨낼 수 있을까요?
---
#무수익여신 #기업대출부실 #은행건전성 #고금리후폭풍 #한국경제

17

1

공유하기
모든 댓글
부동산마이크로데이터
7일 전

이게 곧 가계로 전이되죠. 기업은 직원을 줄이거나 임금을 줄이게 되죠. 만일 매출이 전년보다 10%이상 하락했고, 수금이 잘 안되는 거래처가 늘어난다면 본인이 버틸 현금을 가지고 있어야 합니다. 회사가 손 쓰기 전에.
좋아요
답글달기
댓글을 작성하려면 로그인하세요.